VLSI Korea
三星歷來最大第三季業績,半導體股仍急跌 — OpenAI營收報告餘波
現職半導體工程師的全球矽晶新聞每日簡報 — 三星·TSMC業績驚喜、OpenAI營收報告引發的半導體股拋售、GF矽中介層、Hyper NA、半導體股票總整理


🆓 免費文章 · 任何人都可以免費閱讀
2026年10月9日星期五 Daily Silicon。三星電子交出了2022年以來最大的季度業績,股價卻下跌了。Financial Times報導OpenAI的年化營收低於已知水準,整個AI價值鏈在一天之內遭到拋售。創紀錄的基本面與冷淡的股價反應 — 這是展現當前半導體市場溫度差的一天。
Executive Summary
- 三星電子第三季初步業績:營業利益12.1兆韓元(+31.8% YoY),營收86兆韓元創歷史新高。大幅高於市場共識(約10兆韓元),股價卻下跌2.4% — 典型的sell-the-news。
- TSMC第三季營收:NT$1.49兆(約 $46.7B),+50% YoY創歷史新高。高於LSEG共識NT$1.46兆。光9月營收就達NT$5,118.6億(+54.6% YoY)。
- OpenAI營收報告:據FT報導,OpenAI的年化營收約 $50B,未達一個月前已知的 ~$70B。SOX -3.7%,Nasdaq 100自高點 -10%進入修正。分析師指出「只是會計方式的差異」,認為反應過度。
- GlobalFoundries × TSMC:以5年合約在紐約Malta晶圓廠生產矽中介層。美國第一個先進封裝用中介層生產據點。
- ASML·Zeiss「Hyper NA」:在同儕審查論文中提出,次世代EUV後繼技術可能在約10年內實現。5nm級特徵,較High NA微縮1/3以上。
01. 三星電子第三季初步業績 — 歷史級業績、冷淡的股價
TL;DR: 營業利益12.1兆韓元(較去年同期 +31.8%),營收86兆韓元創歷史新高。雖高於市場共識近2兆韓元,股價卻下跌2.4%。
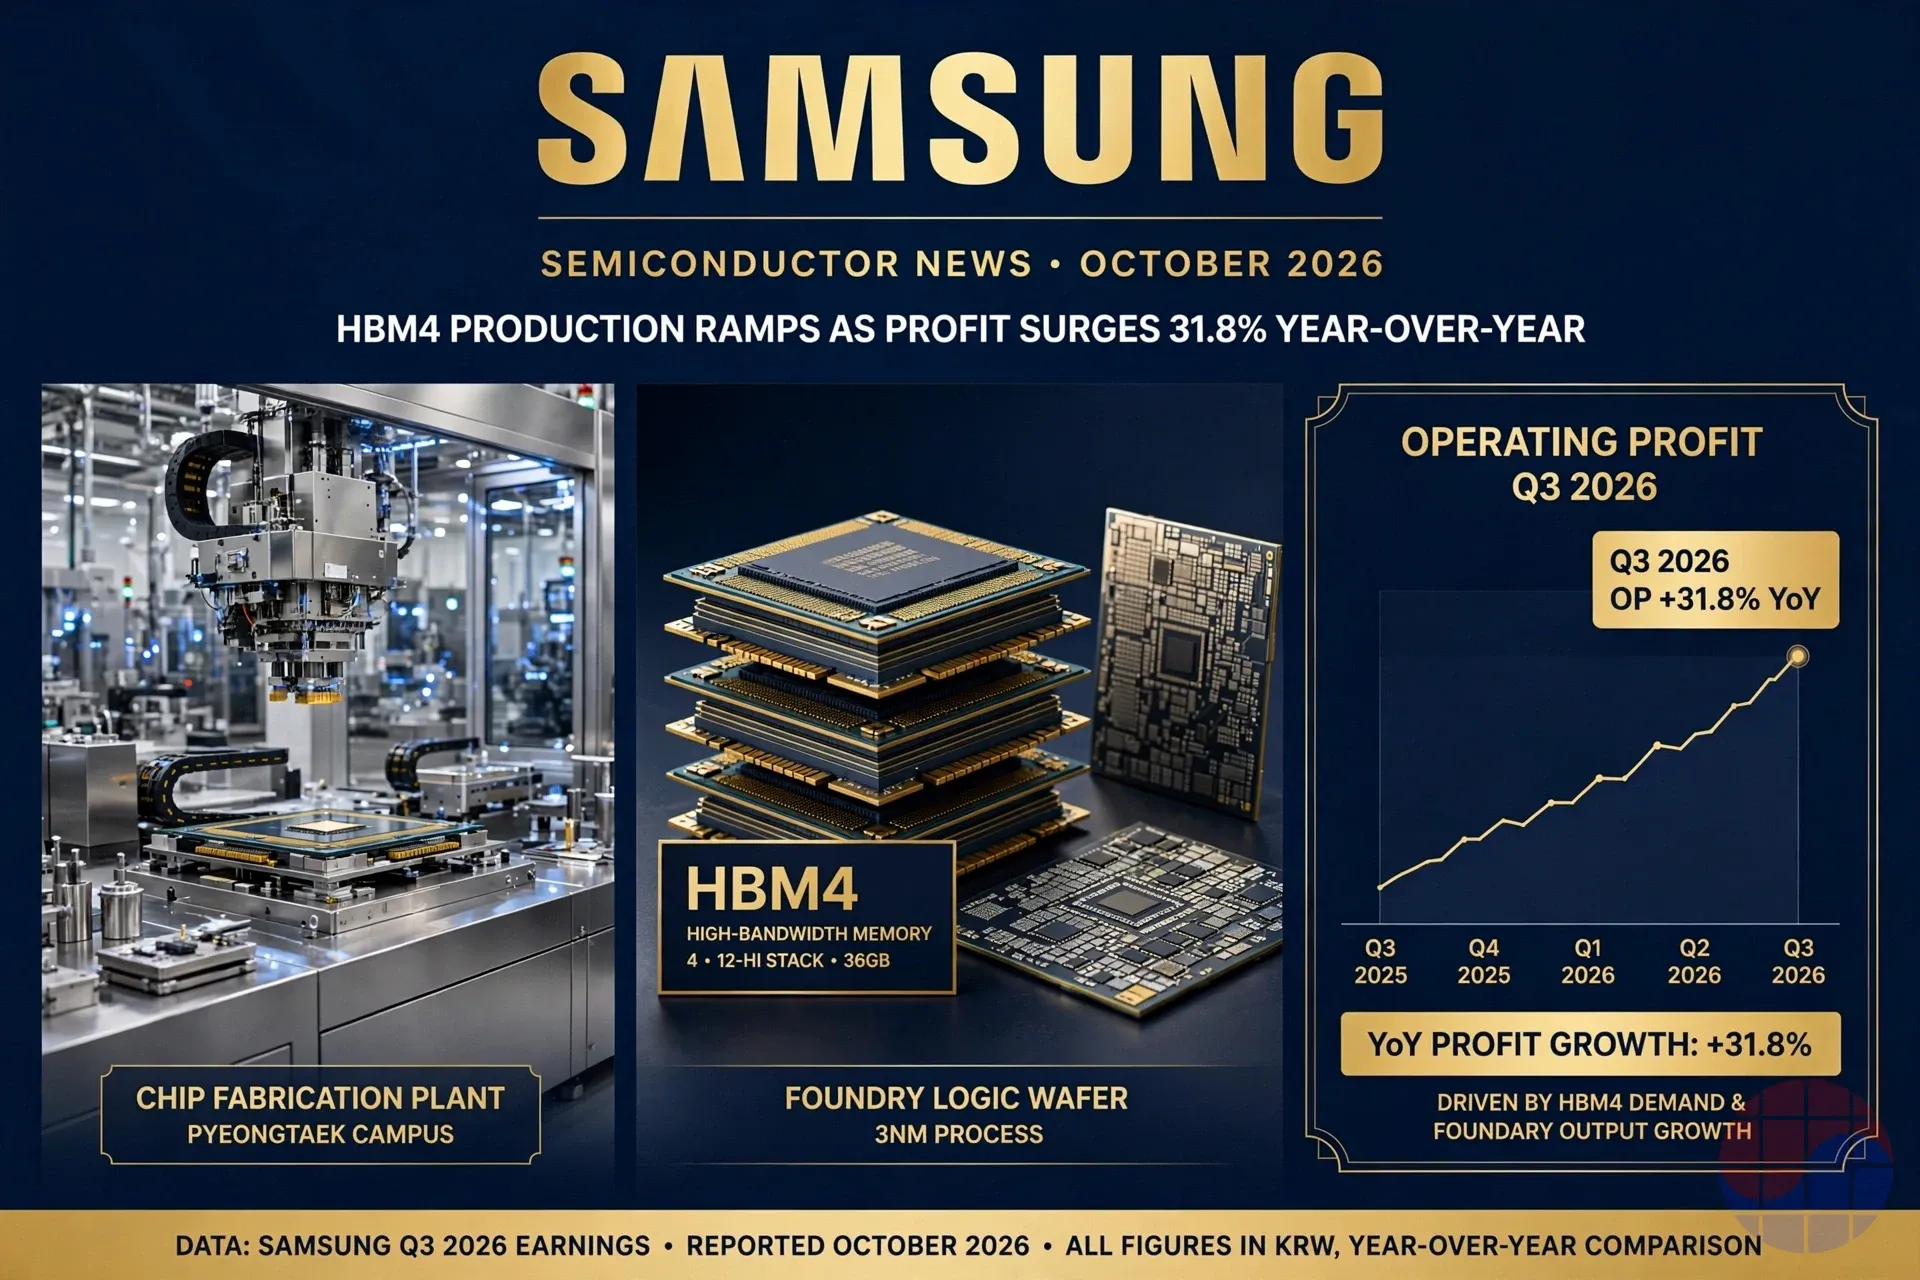
三星電子於10月8日發表的第三季初步業績是明顯的業績驚喜。營業利益12.1兆韓元大幅高於分析師預估(約10兆韓元),營收86兆韓元為單季歷史新高。AI伺服器用高附加價值記憶體需求帶動了業績。然而股價反而下跌2.4%。今年7月也曾有過交出營業利益89.4兆韓元紀錄、股價卻下跌近7%的情形 — 這是預期已跑在業績前面的市場典型的sell-the-news反應。
值得關注的段落另有所在。根據同日出爐的報導,三星第三季HBM4營收較前一季成長3倍以上,並有人提出DS部門晶圓代工事業有意義的轉虧為盈可能自第三季起 正式展開化。三星晶圓代工正擴大與Nvidia、Tesla、Apple、Google、Broadcom的合作,與Anthropic的自有AI晶片合作可能性、與AMD的實體AI合作傳聞也被提及。能否將記憶體超級循環的受惠連結到晶圓代工的復甦,將是三星股價的下一個分水嶺。
Chase's Take: 若晶圓代工虧損真的開始轉向的訊號無誤,這將是超越記憶體景氣循環的結構性故事。這與以自家4nm晶圓代工製程製造HBM4基底晶粒的計畫相扣連 — 可能成為Samsung從「記憶體公司」被重新評價為「AI全堆疊」的觸發點。
Source: Startup Fortune · NoCut News (包含SK hynix第三季共識)
02. TSMC第三季營收 — AI需求的硬數據
TL;DR: 第三季營收NT$1.49兆(約 $46.7B),較去年同期 +50%創歷史新高。高於市場共識(NT$1.46兆,LSEG SmartEstimate)。
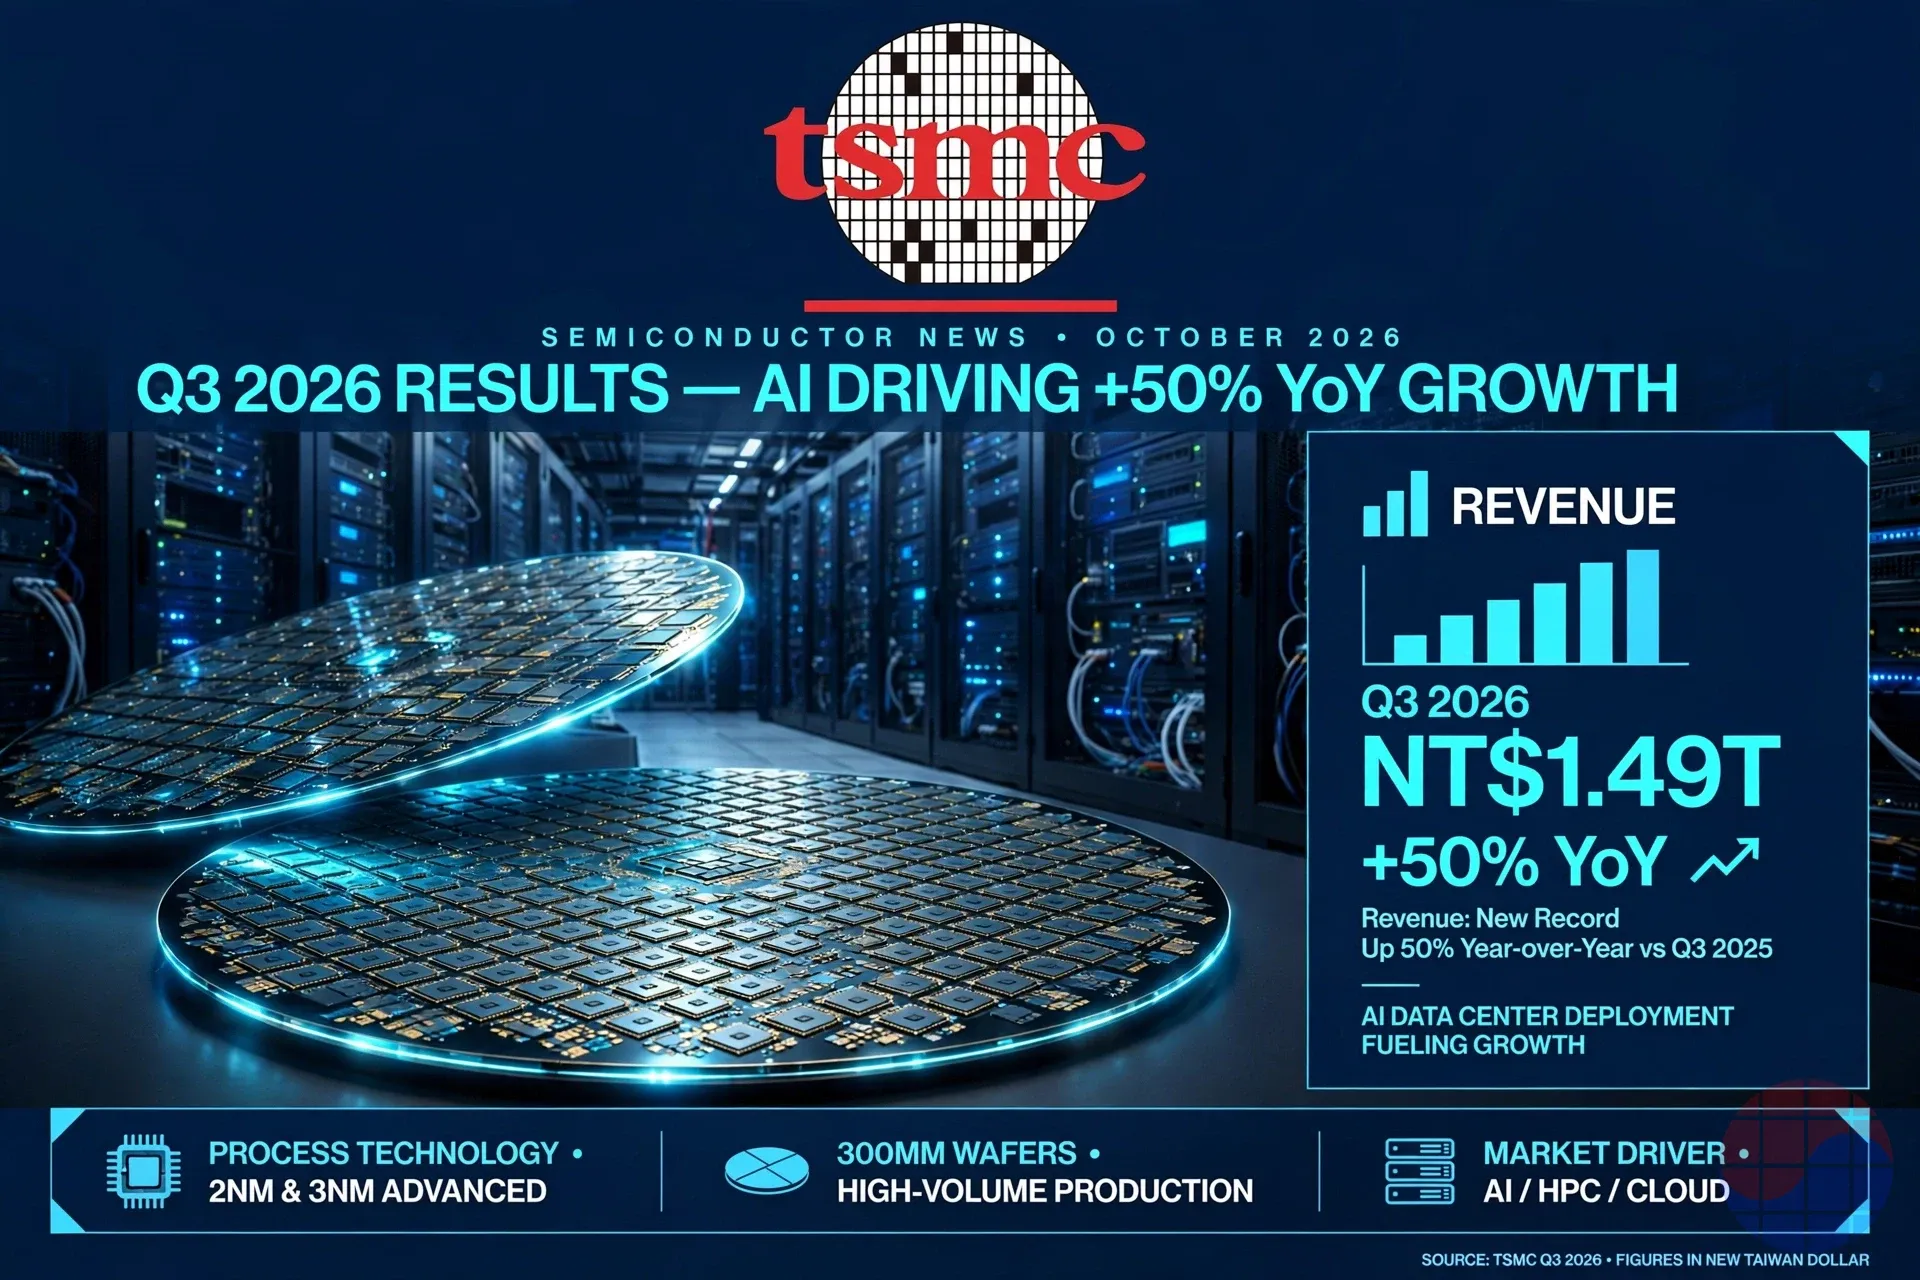
TSMC於10月8日發表的第三季營收為NT$1.49兆,約46.7B美元。高於19位分析師的LSEG SmartEstimate(NT$1.46兆)。光9月單月營收也達NT$5,118.6億,較去年同期急增54.6%,1~9月累計營收為NT$3兆8,987.3億,較去年同期增加41.1%。
這個數字重要的原因很簡單。TSMC的月度業績是少數能顯示AI基礎設施投資是否正轉化為實際晶片營收的硬數據。不是財測,也不是超大規模業者的資本支出計畫,而是已經製造、出貨並開立帳單的營收。在AI泡沫爭論正盛的現在,它以數字證明了「負責運算(compute)的邏輯晶片有需求」。下一個硬數據是10月14日ASML業績、10月15日TSMC第三季法說會。
Chase's Take: 記憶體據說連2027年的量都售罄了,邏輯也沒有轉弱。AI需求放緩論,至少在TSMC的帳本上看不到。10月15日法說會上,2027年資本支出財測是觀戰重點。
Source: Reuters · Startup Fortune
03. OpenAI營收報告 — FT報導引發的半導體拋售
TL;DR: 據FT報導,OpenAI向投資人透露的年化營收截至9月底約 $50B,未達一個月前已知的 ~$70B。SOX -3.7%,Nasdaq 100進入修正。
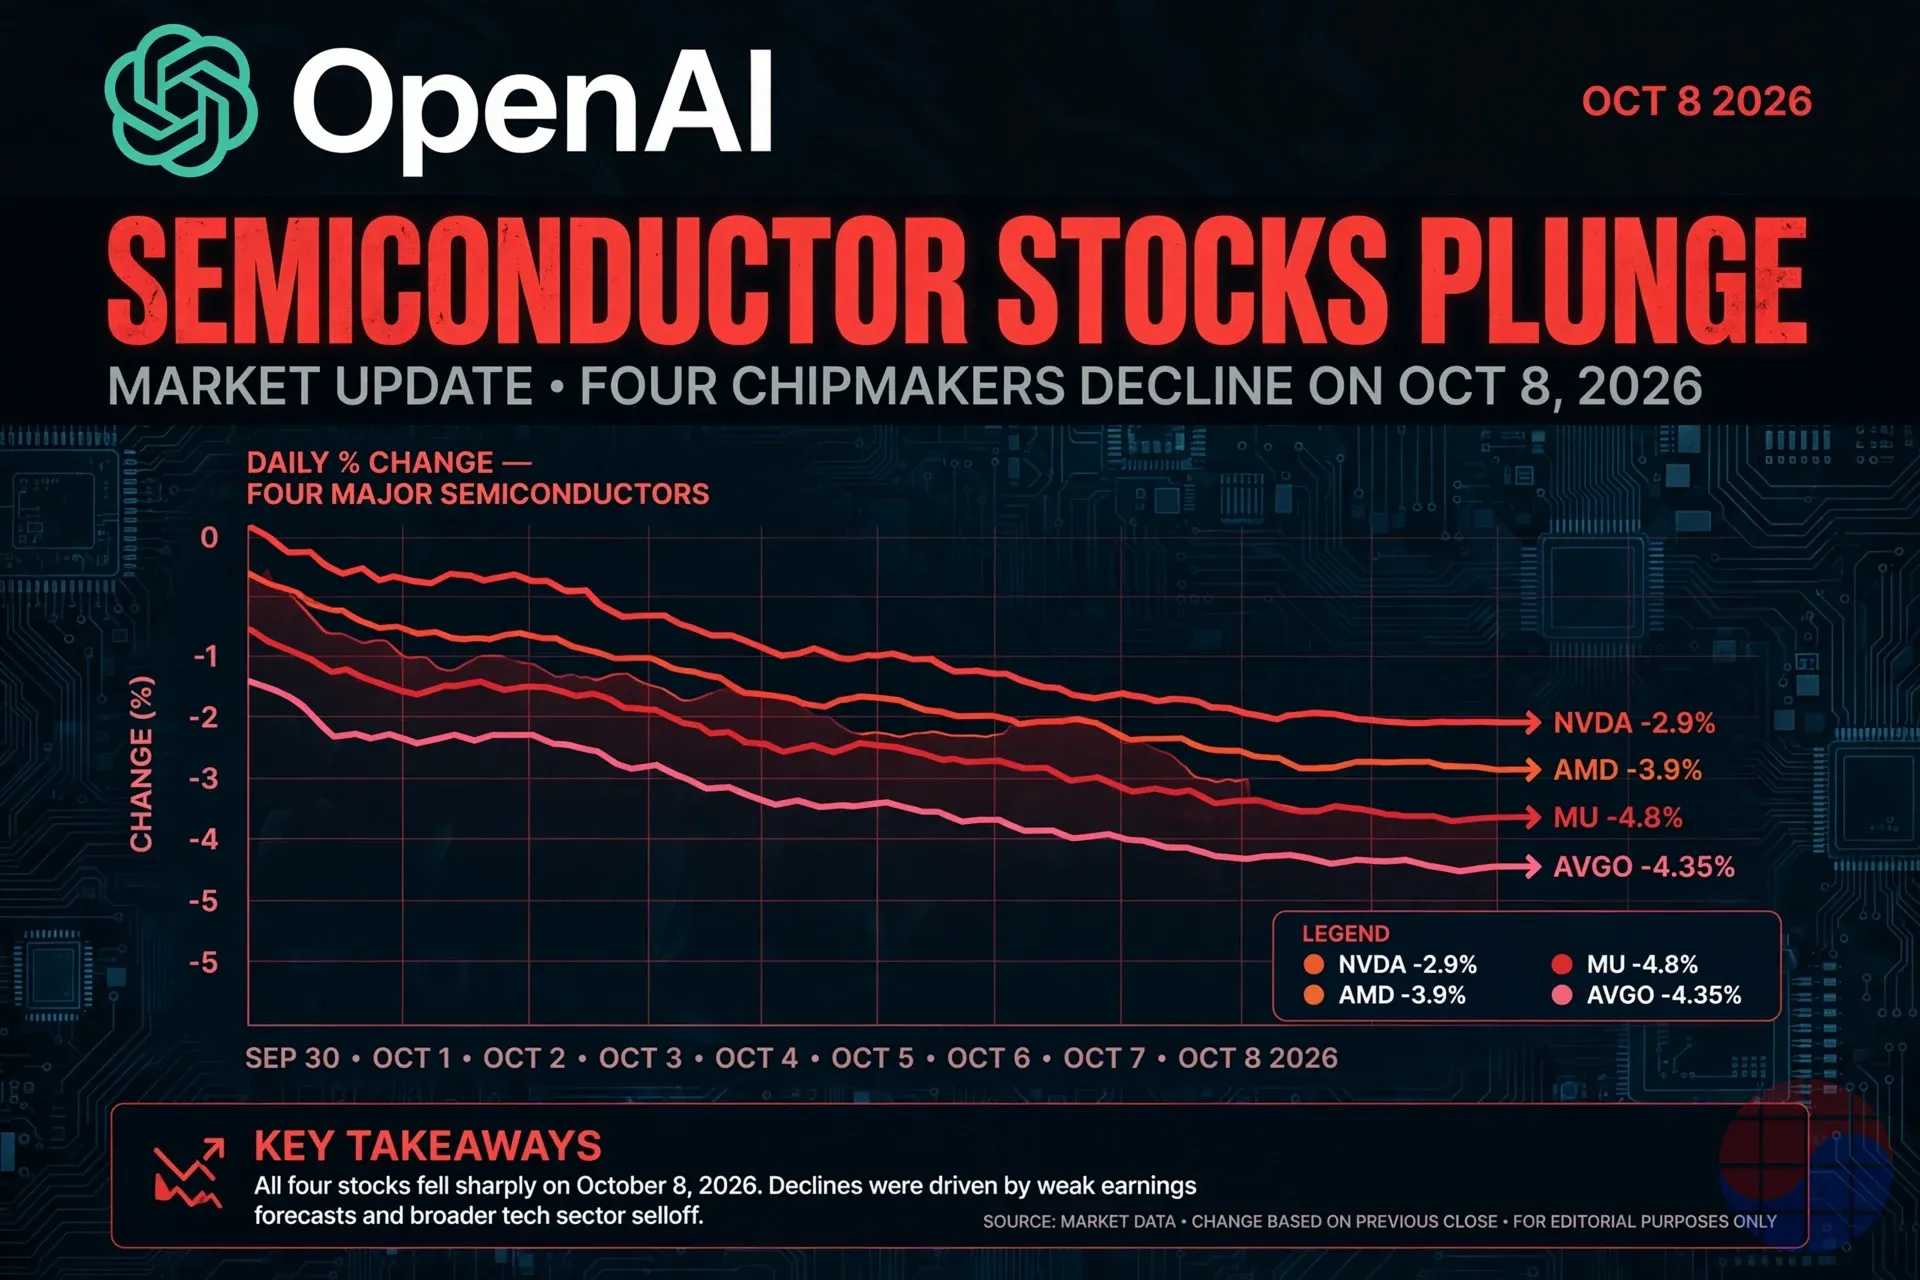
10月8日撼動美國盤勢的不是業績,而是Financial Times的一行報導。內容是,OpenAI向投資人透露的年化營收(將特定期間營收換算為年度的指標)截至9月底約 $50B水準,比上個月已知的約 $70B少了 $20B。ChatGPT的開發商是AI價值鏈最大的晶片客戶兼需求指標,衝擊因此很大。Nvidia -2.9%、AMD -3.9%、Broadcom -4.35%、Micron -4.8%、SanDisk -4.9%、Intel -5.3%、SK hynix ADR -4.35%。費城半導體指數(SOX)急跌3.7%,SOXX寫下9月14日以來最糟的一天(-3.4%)。Nasdaq 100自高點下跌超過10%,進入修正區間。
不過分析師認為這次反應過度。指出這只是OpenAI彙整營收的方式改變,並非AI需求本身轉弱的訊號。實際上,盤後交易中Nvidia +0.5%、SOXX +0.03%小幅反彈。在預期被推向極端的區間,「好消息也好、模糊的消息也好」都會成為拋售題材 — 與01號三星案例是相同脈絡。
Chase's Take: $50B的年化營收被解讀為「不振」,這個市場本身就不正常。問題不在OpenAI的基本面,而在AI價值鏈的本益比被拉得太緊,一則頭條就能波動3~5%。這是部位管理的問題,不是需求崩解的證據。
Source: Morningstar · Stocktwits · WSJ
04. GlobalFoundries為TSMC生產矽中介層 — 5年合約
TL;DR: GlobalFoundries將在紐約Malta晶圓廠為TSMC生產矽中介層。美國第一個先進封裝用中介層生產據點。量產爬升目標為2028年上半年。
GlobalFoundries於10月8日宣布與TSMC簽訂5年合約。內容是在紐約Malta晶圓廠生產矽中介層,這是連接AI處理器與記憶體晶片的核心零組件。中介層是在先進AI封裝內,讓處理器與HBM高速通訊的基板,一直被列為AI晶片生產的瓶頸之一。依合約,GF將擴充Malta晶圓廠的產能,計畫自2028年上半年起正式量產。發表當天GF股價在盤前上漲約4%。
Chase's Take: 市場終於開始將先進封裝是AI晶片生產真正瓶頸這件事反映在價格上。CoWoS產能戰爭的下一個前線是中介層。身為美國境內生產據點這一點也帶有地緣政治溢價 — 是重新審視GF作為回流(onshoring)題材受惠股的時點。
Source: Reuters
05. ASML·Zeiss「Hyper NA」 — 次世代EUV的藍圖
TL;DR: ASML與Zeiss的工程師在同儕審查論文中提出,High NA EUV的後繼技術「Hyper NA」可能在約10年內實現。可實現5nm級特徵。
這是Reuters於10月8日報導的內容。在刊登於Journal of Micro/Nanopatterning, Materials and Metrology 10月號的論文中,ASML與光學夥伴Zeiss的工程師表示,名為「Hyper NA」的次世代曝光設備可能在約10年內準備就緒。Hyper NA的構想是,大幅再利用既有技術,同時能刻出比目前High NA EUV設備微細1/3以上的5nm級特徵。論文指出,Zeiss已經能製造Hyper NA所需精度的反射鏡,光源(light source)也可原樣再利用。ASML尚未確定量產計畫。
供參考,High NA EUV方面,Intel已投入量產,三星與SK hynix預定2028年導入,TSMC預定2030年導入。Hyper NA是再下一代的故事 — 也就是2030年代中期的藍圖。
Chase's Take: 10年後設備的論文通過同儕審查這件事本身,就展現了EUV生態系的成熟度。High NA連量產爬升都還沒結束,就已在討論下一代 — 這表示微影仍是微縮的限制因素,也是ASML的護城河將延續至2030年代的宣言。
Source: Reuters via Q1019
06. 三星擴大薪酬,防止晶圓代工人才流失
TL;DR: 三星電子為留住晶片人才,擴大了薪酬包裹。分析指出,晶圓代工部門的流失壓力尤其大。
據MoneyToday報導,三星電子為防止半導體人才流失,著手擴大薪酬。決定將數十億美元規模的庫藏股投入員工薪酬計畫,包括擴大股票型薪酬(stock-based compensation)、新設10年期DS績效獎金框架等。還傳出有一名員工,拒絕了包含自我發展休假、博士課程支援、3,000萬韓元留任獎勵與1億韓元競業禁止補償的包裹,跳槽至競爭對手的案例。
這個問題的重心在晶圓代工。因為記憶體與晶圓代工事業已開始在AI晶片上重疊。HBM4使用以先進晶圓代工製程製造的邏輯基底晶粒 — 三星計畫以自家4nm晶圓代工製程直接生產HBM4基底晶粒,SK hynix則與TSMC聯手。晶圓代工工程師現在不只是接單事業,也是HBM競爭力的核心人力。三星DS工會也預計將虧損事業部的獎金計算方式,列為下一次協商的爭點。
Chase's Take: HBM4基底晶粒是邏輯製程這個事實,改變了人才市場的格局。晶圓代工工程師的身價,現在與記憶體景氣循環連動。三星若要真正實現晶圓代工轉虧為盈,比起設備投資,先留住人才更重要。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
Source: MoneyToday via Samsung Gadget Hacks
07. 美國的半導體關稅施壓 — 要求韓國增加投資
TL;DR: 商務部長Lutnick主張,台灣已同意將半導體產能的40%移轉至美國。這是接續向韓國施壓要求追加投資的步驟。
據Korea JoongAng Daily報導,美國商務部長Howard Lutnick主張,台灣已同意將半導體產能的最高40%移轉至美國。其結構是,工廠建設期間可免關稅出口至新增產能的2.5倍,完工後降為1.5倍。華盛頓方面似乎以與台灣的協議為槓桿,向韓國施壓要求更多對美投資。三星電子與SK hynix已經在德州與印第安納州興建數十億至數百億美元規模的生產設施。
不過記憶體與非記憶體的結構不同。TSMC的邏輯晶片在鄰近美國大型科技客戶處設廠有利,但DRAM·NAND等記憶體,大規模叢集的規模經濟是成本競爭力的核心。有人指出,若將整個記憶體生態系移至美國,龐大的基礎設施成本與人力成本上升將不可避免,最終可能回過頭來推高美國伺服器·資料中心的建置成本。
Chase's Take: 關稅是談判用的牌,改變不了記憶體晶圓廠的經濟學。在美國重現韓國記憶體三家(三星·SK·美光)叢集效率的,是10年期的專案。短期來看,「投資發表」很可能作為關稅豁免的代價被交易 — 數字很大,實際移轉緩慢。
Source: Korea JoongAng Daily
08. AMD Lisa Su訪韓 — 「半導體是團隊運動」
TL;DR: AMD執行長Lisa Su於10月7日訪問首爾,稱三星電子·SK hynix為「核心AI夥伴」。對HBM4效能表示滿意,三星晶圓代工合作也在桌面上。
Lisa Su於10月7日在龍山Dragon City舉行的「AMD Gamer Day」記者會上表示:「AMD不得不依賴韓國供應鏈。三星電子與SK hynix是實現AMD AI資料中心策略的核心夥伴。」訪韓期間,她接連會見SK hynix執行長郭魯正、三星電子DS部門長全永鉉副會長。這是從台灣出發、經韓國、當天傍晚即出境前往美國的強行軍。
Su表示,即使在吃緊的記憶體市場,也因長期夥伴關係而確保了穩定的記憶體供應。作為開創HBM的公司,她也對HBM4的效能表示滿意。與三星晶圓代工合作的可能性也敞開著,AMD計畫在韓國設立AI Center of Excellence,聘用數百名研究人員(與科學技術情報通訊部簽訂MOU)。
Chase's Take: AMD的訊息很明確 — 在與Nvidia的AI加速器戰爭中,勝負關鍵是HBM確保戰。連三星晶圓代工這張牌都打出來,是降低對TSMC依賴的布局。對韓國而言,等於「甲方」從一家(Nvidia)增加為兩家(Nvidia、AMD) — 記憶體談判力上升。
Source: Herald Business · Asianet Newsable
09. 三星·SK出身27人前往CXMT — 26人已經離開
TL;DR: 據了解,三星電子·SK hynix出身的資深工程師27人曾在中國最大DRAM業者CXMT任職。目前只剩下1人。
這是國會科學技術情報放送通訊委員會所屬崔秀珍議員辦公室,分析LinkedIn等公開檔案的結果。曾在CXMT(長鑫記憶體)任職的三星·SK hynix出身資深人員有27人,平均年資15.4年(合計415.9年)。包含20年以上資歷的principal·高階主管級6人,電路設計8人·製程整合7人等,被評價為「能運轉一座晶圓廠的組合」。最近,具有HBM設計經驗的人員也已移動。
跳槽路徑也很縝密。27人中有15人並未直奔CXMT,而是經由設備·材料業者或外商企業、大學迂迴前往 — 議員辦公室分析,這是為了繞過1~2年的競業禁止期間。中國獵頭的提案水準為加薪60~100%、保障雇用3~5年、支援居住·子女教育。27人中目前仍留在CXMT的只有1人。
Chase's Take: 26人離開,固然也是CXMT的留任問題,但從技術外流的觀點來看,是已經發生的事。確認HBM經驗者移動最令人痛心 — 中國的下一個目標不是傳統DRAM,而是HBM。這是展現國家核心技術指定與防止人力流失之間落差的案例。
Source: AIStockWire(崔秀珍議員辦公室國政監查資料)
10. Applied Materials × Intel — 擴大次世代電晶體·封裝合作
TL;DR: Applied Materials與Intel擴大次世代電晶體、互連、先進封裝合作。AMAT的 $5B EPIC Center與Intel奧勒岡R&D園區相互連結。
這是本週設備業界的消息。Applied Materials與Intel決定擴大在AI晶片用次世代電晶體·配線(interconnect)·先進封裝領域的合作。其結構是AMAT的50億美元規模EPIC Center(加州)與Intel的奧勒岡R&D園區相連。另有發表指出,UCLA工學院也加入EPIC Center,加速半導體研究的商業化。
AMAT最近一季營收 $9.12B(+24.8% YoY),EPS $3.50高於預期,2026年第四季EPS財測提出 $3.82~$4.22。市場共識目標價約 $640.20水準。不過,1年內上漲143.9%的估值負擔與內部人賣出(Adam Sanders CAO,出於稅款扣繳目的賣出725股)的消息也被一併提及。
Chase's Take: 設備業者與IDM的「共同R&D」是新常態。在電晶體結構轉換期(GAA→CFET),設備業者的製程配方就是競爭力,Intel與AMAT綁在一起是自然的步驟。WFE設備股的下一個循環,終究來自先進封裝產能的擴建。
Source: MarketBeat
半導體股票總整理(10月8日美國正規盤收盤基準)
用一行總結這一天:基本面創紀錄,股價冷淡。三星與TSMC並列交出驚喜,但一則OpenAI發的頭條,就讓整個AI價值鏈下跌3~5%。
| 個股/指數 | 10/8漲跌幅 | 備註 |
|---|---|---|
| SOX(費城半導體指數) | -3.7% | 9月14日以來最糟的一天 |
| SOXX(iShares半導體ETF) | -3.4% | 9月14日以來最大跌幅,盤後 +0.03% |
| Intel (INTC) | -5.3% | 原為AI伺服器CPU受惠股,卻跌幅最大 |
| SanDisk (SNDK) | -4.9% | 記憶體漲勢回吐 |
| Micron (MU) | -4.8% | 即使有HBM售罄故事仍調整 |
| Broadcom (AVGO) | -4.35% | OpenAI客製晶片設計夥伴 |
| SK hynix ADR | -4.35% | 即使三星業績驚喜仍同步下跌 |
| AMD | -3.9% | Lisa Su訪韓當天下跌 |
| TSMC ADR (TSM) | -3.0% | 即使9月營收 +54.6%仍下跌 |
| NVIDIA | -2.9% | 盤後 +0.5%反彈 |
| 三星電子 (005930) | -2.4% | 即使歷來最大季度業績仍sell-the-news |
| ASML | -1.6% (10/7) | $1,804.96收盤,預定10/14發表業績 |
| Nasdaq 100 | 自高點 -10%多 | 進入修正區間 |
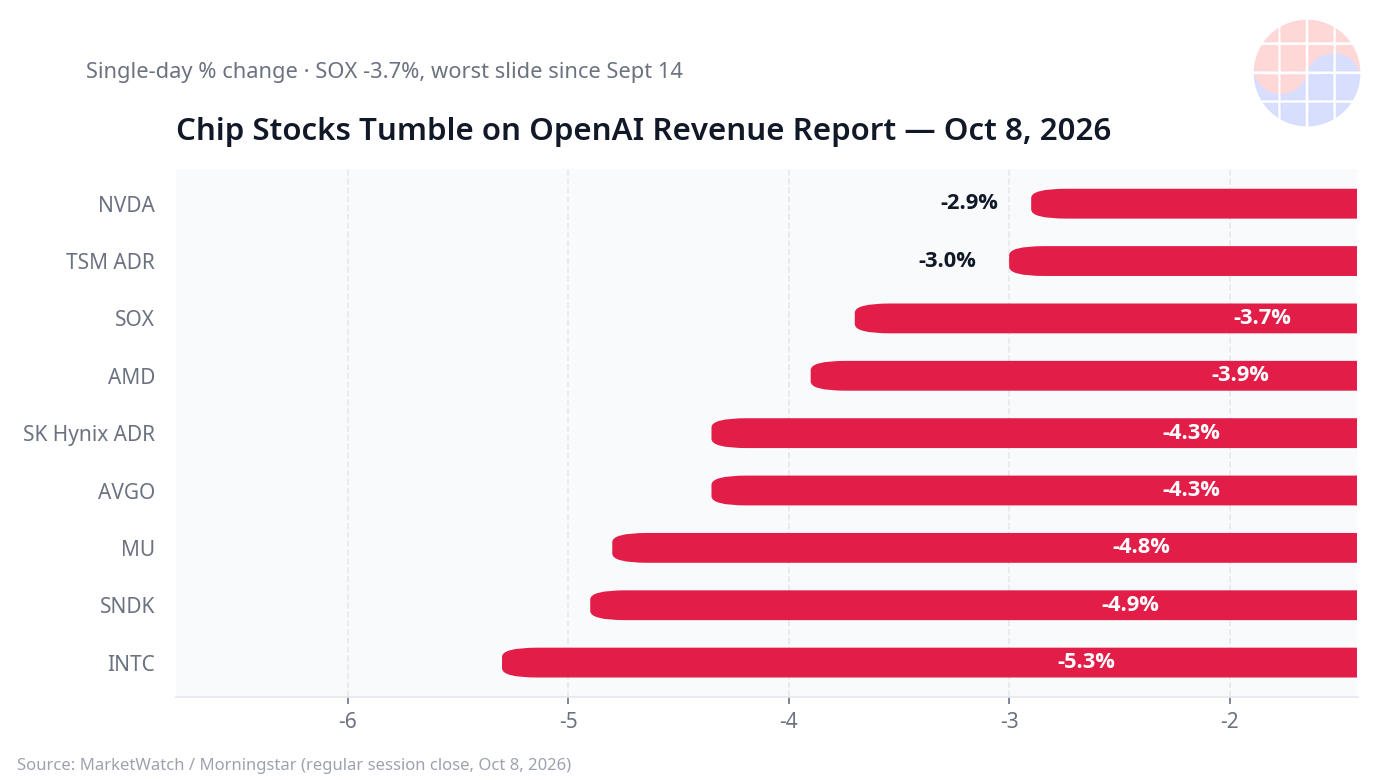
股價資料來源:MarketWatch、Morningstar、WSJ、NDTV Profit(2026-10-08美國正規盤收盤基準)
常見問題
三星電子第三季業績為什麼重要?
營業利益12.1兆韓元是2022年以來最大的季度業績,也是高於市場共識(約10兆韓元)近2兆韓元的驚喜。AI伺服器用高附加價值記憶體帶動業績,HBM4營收較前一季成長3倍以上,顯示記憶體超級循環的持續。若再加上晶圓代工轉虧為盈的可能性,可擴展為結構性故事。
OpenAI營收報告為什麼打擊半導體股?
OpenAI是AI價值鏈最大的晶片客戶兼需求指標。據FT報導,截至9月底的年化營收約 $50B,未達一個月前已知的 ~$70B。對AI投資回收的疑慮擴散,SOX急跌3.7%。不過分析師指出,這只是營收彙整方式的差異,反應過度。
矽中介層是什麼?
這是鋪在AI處理器與HBM等記憶體晶片下方的矽基板,是讓晶片高速通訊的先進封裝核心零組件。是CoWoS等先進封裝的瓶頸要素之一,GlobalFoundries決定在紐約Malta晶圓廠為TSMC生產。
Hyper NA何時問世?
根據ASML與Zeiss工程師的同儕審查論文,目標是約10年後,也就是2030年代中期。這是能刻出5nm級特徵的High NA EUV後繼技術,目前還不是ASML已確定量產的階段。
* 本文的數值與時程以各原文報導為準,業績·股價為發表時點的初步值·收盤價。詳情請參照Sources連結的原文。
常見問題
三星電子的2026年第三季初步業績如何?
營業利益12.1兆韓元,較去年同期增加31.8%,營收86兆韓元創歷史新高。雖高於分析師預估約10兆韓元,股價卻下跌2.4%。
TSMC的2026年第三季營收是多少?
NT$1.49兆,較去年同期增加50%,創歷史新高。9月單月營收為NT$5,118.6億,較去年同期增加54.6%,1~9月累計營收為NT$3兆8,987.3億。
GlobalFoundries與TSMC的中介層合約是什麼?
這是GF在紐約Malta晶圓廠為TSMC生產矽中介層的5年合約。量產擴大目標為2028年上半年,被提出為美國第一個先進封裝用中介層生產據點。
相關文章
- OpenAI年化營收 ~$50B未達標,引發晶片股拋售… NVIDIA洽談收購Reflection AI·HBM4每Gb $4.90
- 半導體出口165億美元·OpenAI三星合作澄清:已確認的投資與剩餘條件 | Daily Silicon
- Daily Silicon:記憶體短缺2027年更深 — OpenAI裂痕 vs Omdia +62.7%
- Daily Silicon:三星 ₩57兆·Omdia +62.7% vs OpenAI裂痕
- Daily Silicon:Omdia 62.7%上修 vs OpenAI衝擊 — 同一天的兩個訊號
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂