 VLSI Korea
代理型 EDA 2026:Synopsys、Cadence、Siemens 三家晶片設計代理策略比較
2026 年 9 月,Synopsys、Cadence、Siemens 都公開代理型 AI 策略:AgentEngineer、Level-5 虛擬工程師、self-verifying 代理。以事實為中心比較三家策略與平台競爭。


🆓 免費文章 · 任何人都可以免費閱讀
2026 年 9 月,EDA 業界三強都公開了代理型 AI 策略的實體。Synopsys 在 9 月 28 日發表了 7 個 long-horizon 代理組合 AgentEngineer 與編排平台 Autopilot,兩天後的 9 月 30 日,又發表與 OpenAI 共同開發晶片設計用 AI 模型的 GPT-Synopsys 合約。Cadence 在 6 月 Computex 與 NVIDIA 一起展示了「Level-5 完全自主虛擬工程師」,Siemens EDA 則以「self-verifying」代理把信任當成差異化重點。
這個時點不是偶然。在一顆 2nm 晶片的設計成本超過 7 億美元、驗證占整個時程三分之二的時代,代理不再是實驗室的展示,而是生存的工具。三家都把 2026 年下半年當成從試點轉向商業化的時程,也值得注意。現在競爭的樣貌改變了。不是誰做出更好的代理,而是誰成為代理時代平台的戰鬥。本文以事實為中心比較三家的策略,並指出其意涵。(基準日:2026 年 10 月 9 日)
為何是 2026 年 9 月:代理成為必需的背景
代理型 EDA 不是突然出現的。背景有設計複雜度的爆炸。一顆 2nm 晶片的設計成本估計約 7 億 2,500 萬美元,其中光驗證(verification)成本就超過 1 億美元。數位設計時程的 60~70% 由驗證占據。再加上進入 3D IC 與 chiplet 時代,必須 signoff 的物理現象擴展到熱、應力與翹曲,corner 數以乘法增加。工程師人數停在原地,複雜度卻以幾何級數增加的結構,也就是生產力缺口,召喚了代理。
市場調查機構的估計方向也相同。MarketsandMarkets(2026 年 9 月)預估 AI-EDA 市場從 2026 年 42.7 億美元成長到 2032 年 158.5 億美元,年平均 24.4%。只拆出代理型 AI 的 MobilityForesights 估計,從 2026 年 6.2 億美元到 2032 年 49.2 億美元,年平均 41.2%。數字依機構而不同,但對代理成為 EDA 營收新成長軸這一點沒有異議。[1]
以數字看複雜度增加是這樣的。根據 TSMC 在 2026 年 OIP 公開的內容,以新製程第 2 年為基準,新 tape-out 數量經 N5 到 N3、N2 增加了 4 倍。要設計的晶片爆炸性增加,要設計的人卻維持不變。填補生產力缺口的方法只有兩個:把人招 4 倍,或把每人生產力提高 4 倍。前者不可能,業界都知道。
也看一下 corner 問題。過去 PVT 與運作模式的組合決定 signoff corner。進入 3D IC 時代,各 die 的溫度梯度、堆疊造成的機械應力、die 間偏差會以乘法附上來。把封裝層級模擬得到的溫度與應力 back-annotation 到 chiplet netlist,正成為 signoff 的一部分,業界甚至討論需要對應 2D 設計 Liberty 檔案的「multi-physics Liberty 檔案」。代理三家都把 verification 當成第一個目標不是偶然。因為那裡最痛,也最賺錢。
Synopsys:握著「ground truth」者的平台策略
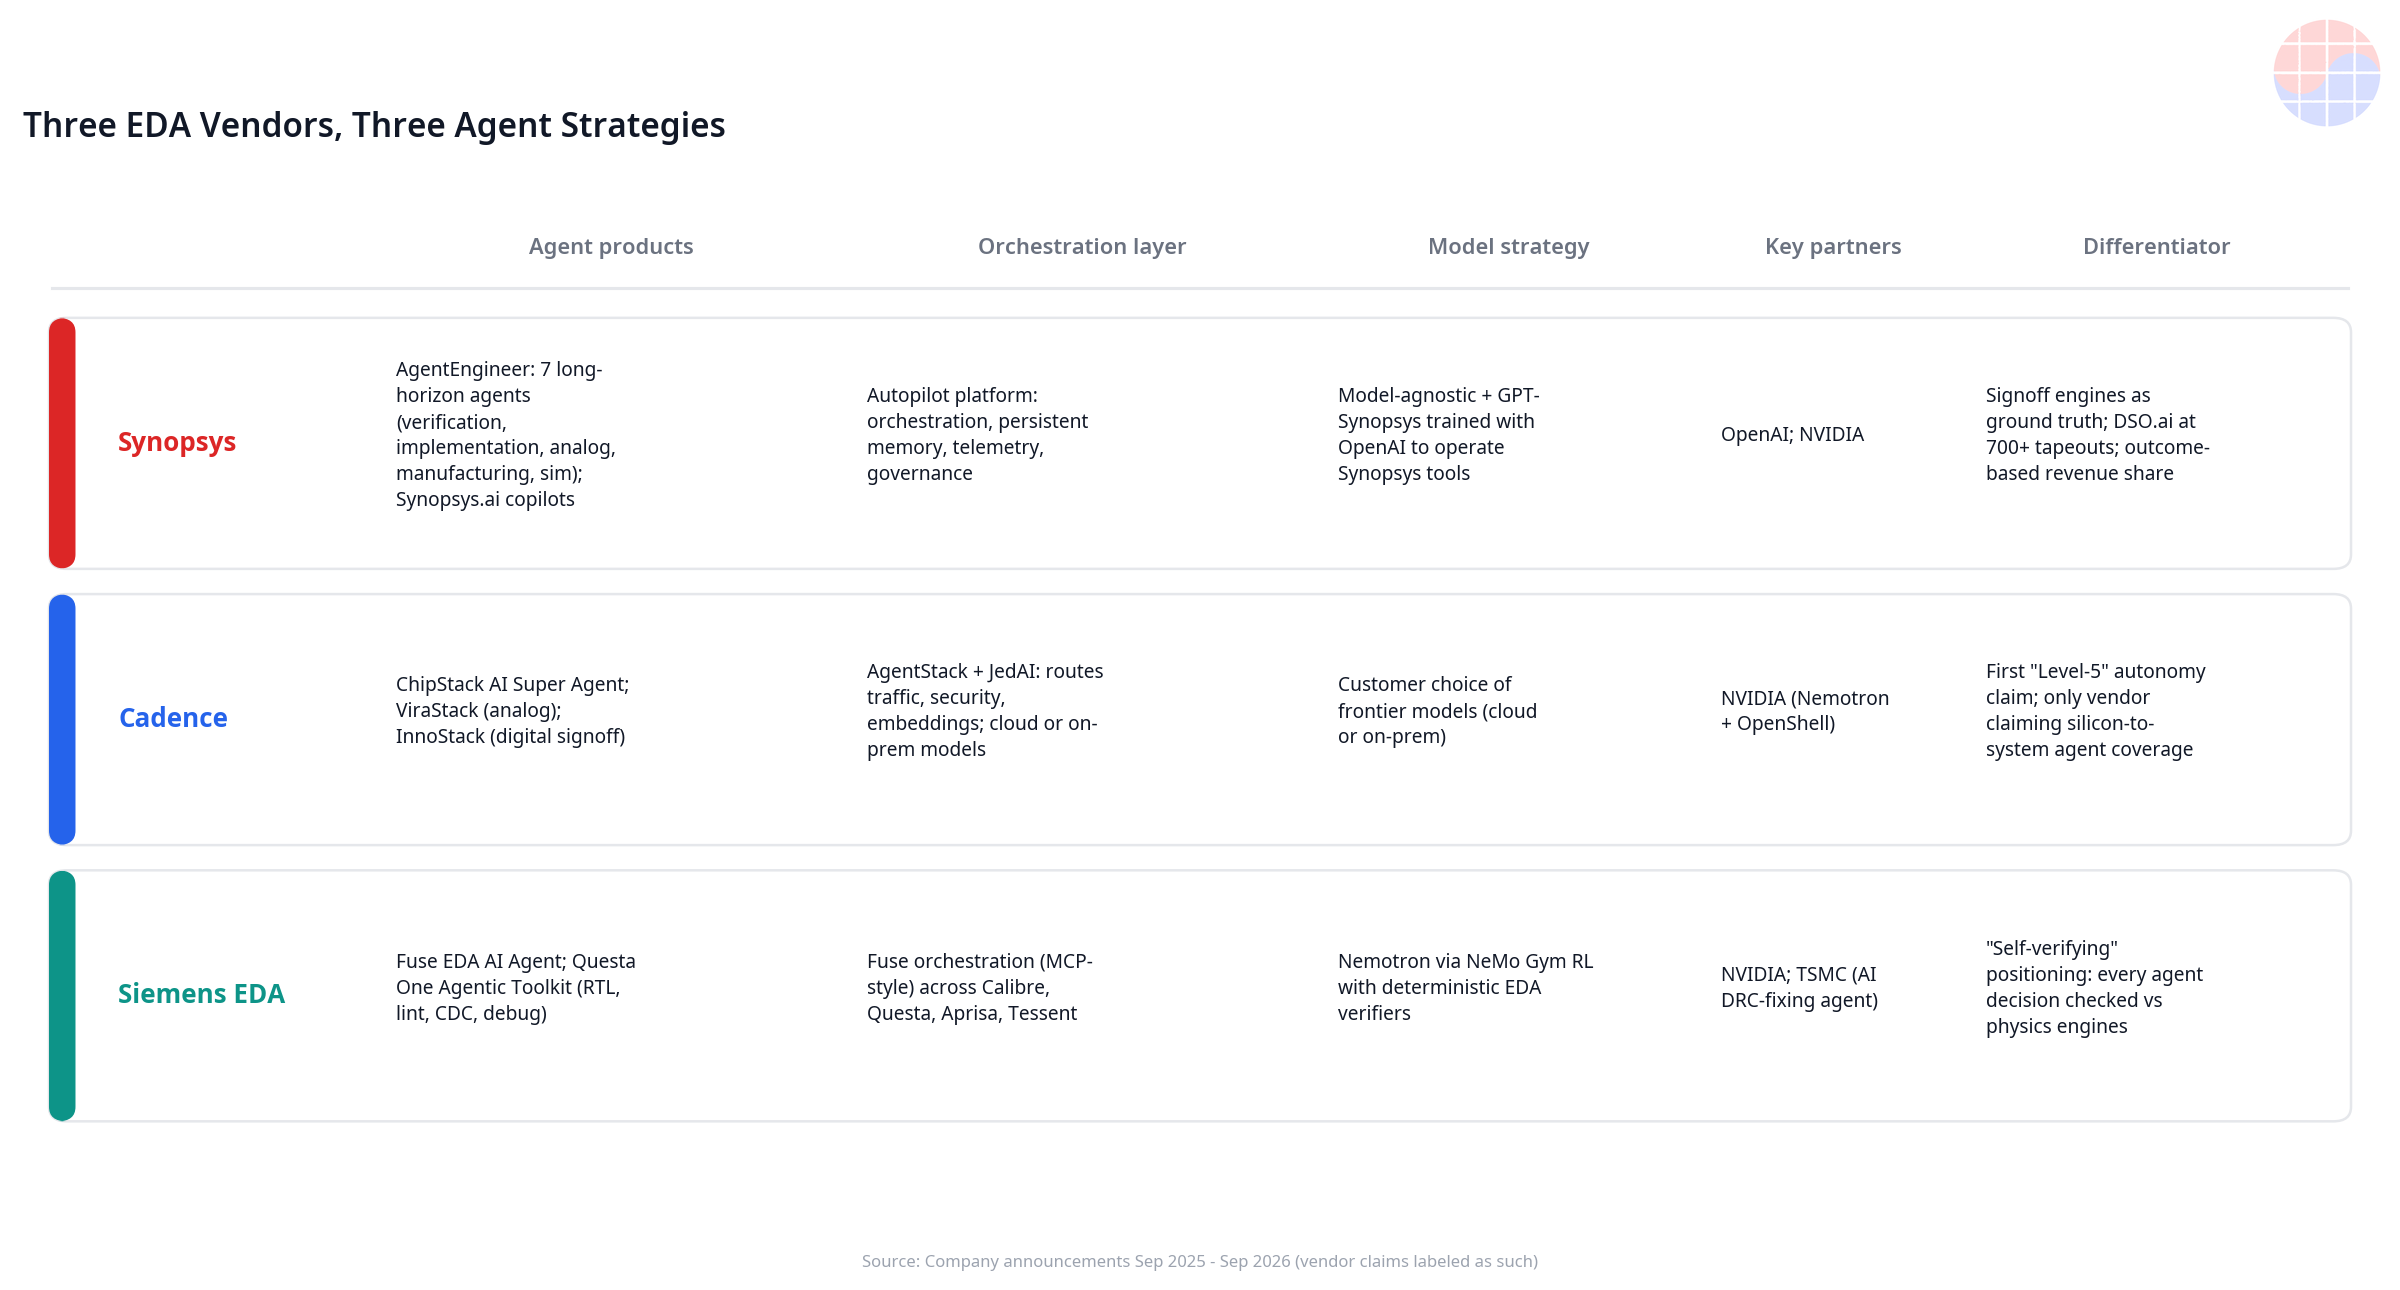
用一句話總結 Synopsys 的策略,就是「以 signoff 引擎為 ground truth,把代理平台化」。
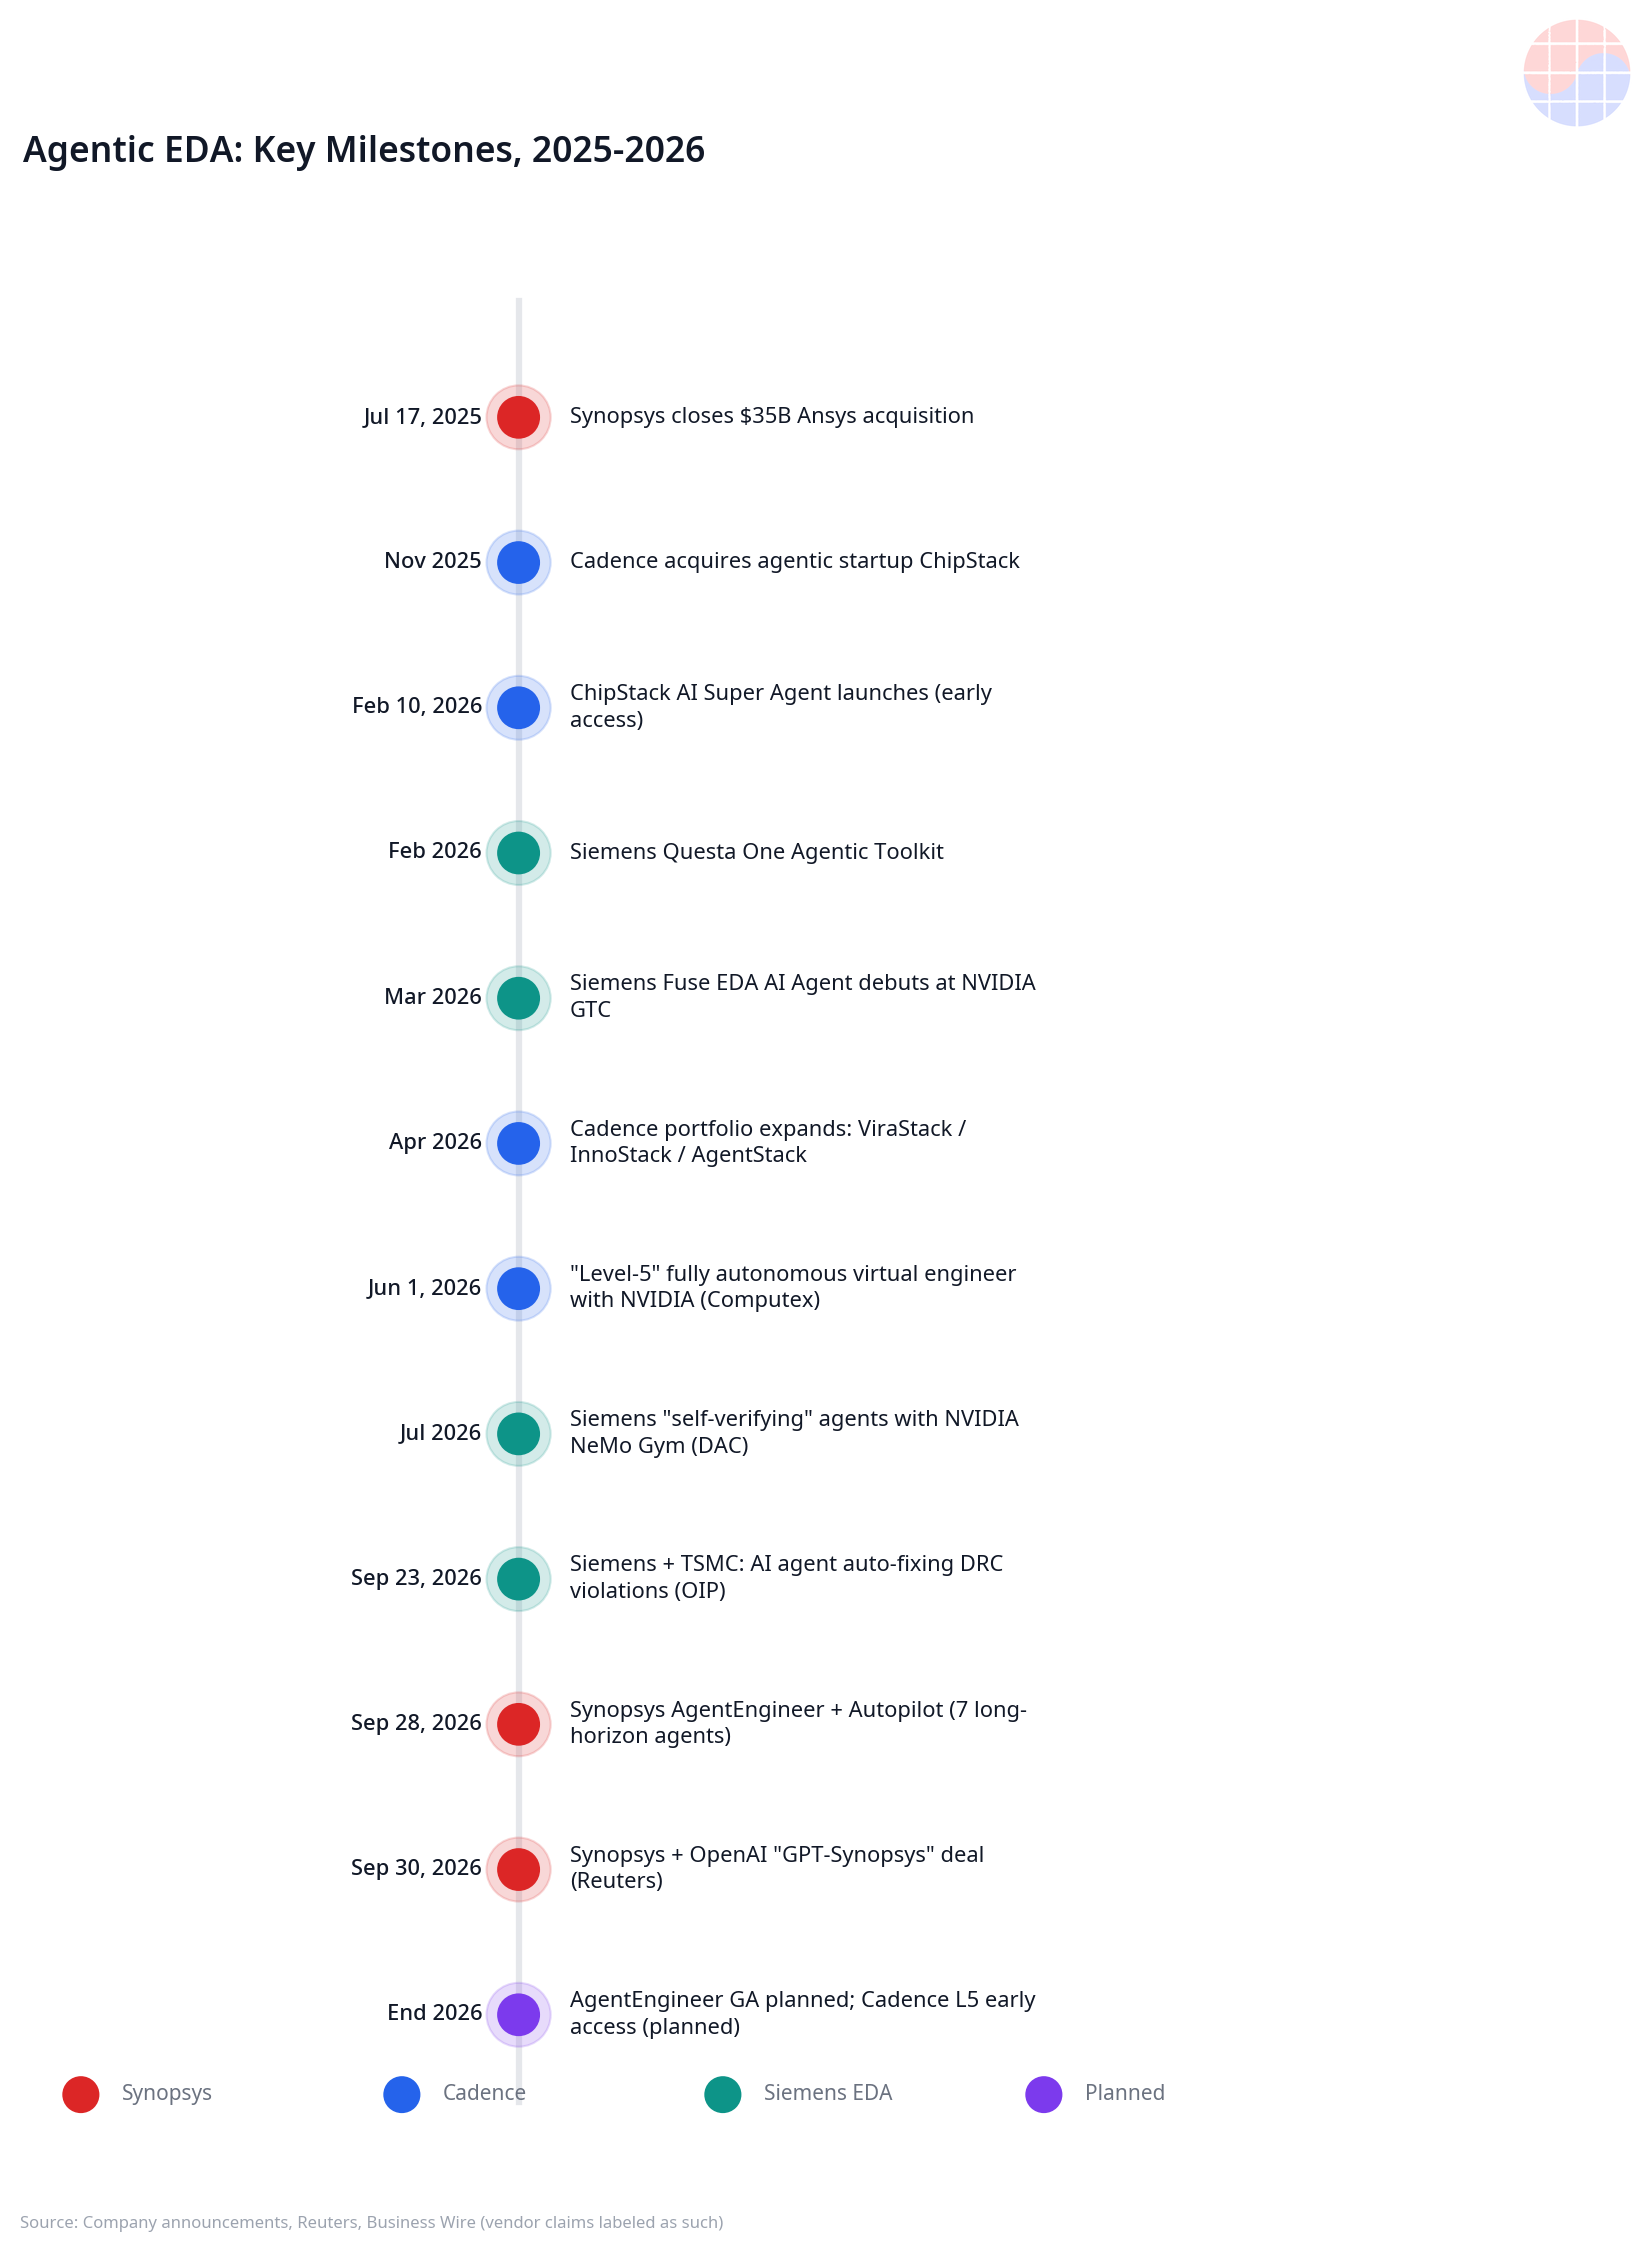
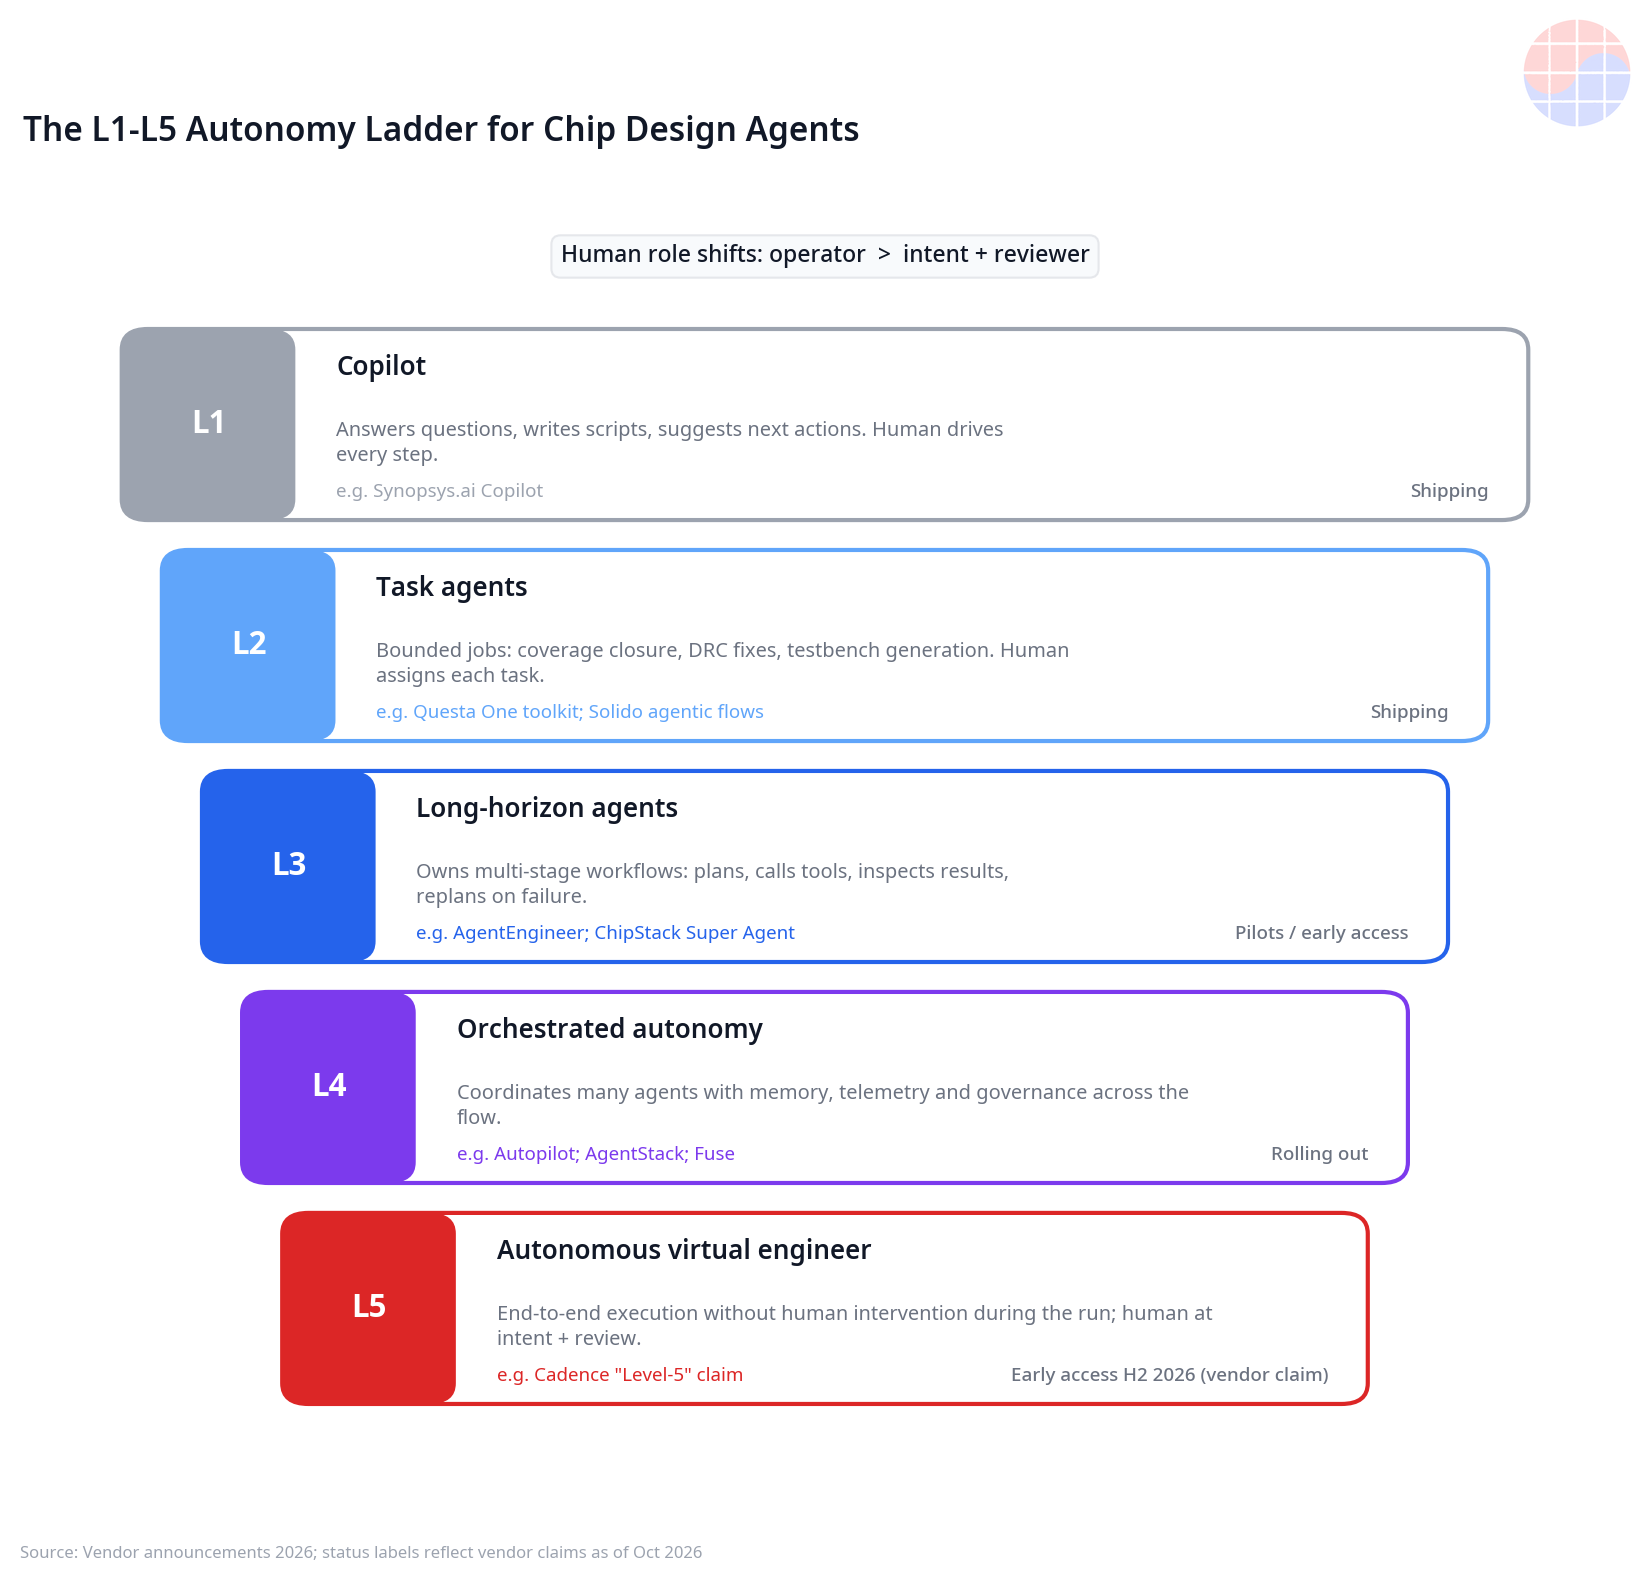
2026 年 9 月 28 日,Synopsys 發表了 AgentEngineer 解決方案與 Autopilot 平台(PRNewswire, 2026-09-28)。AgentEngineer 是涵蓋 verification、system validation、implementation、analog、manufacturing、simulation and analysis 領域的 7 個 domain-specific long-horizon 代理組合。核心是「long-horizon」。若過去的 copilot 是回答問題、寫腳本的水準,AgentEngineer 則是接受目標、擬定計畫、呼叫子 task agent、看中間結果並修正計畫本身。支撐它的是 Autopilot,一個包含編排、持久記憶體、遙測與治理的平台層。
發表時點已有超過 50 個客戶 engagement 進行中,Intel、NVIDIA、Samsung、MediaTek、Fujitsu 等列名。一般供應(GA)預告在 2026 年底。Synopsys 提出的數字是 verification closure 最多縮短 50 倍、coverage 提升 20%、生產力最多提升 30%。全都是供應商或參與客戶提出的數字,尚無獨立驗證。[2]
兩天後的 9 月 30 日,更大的消息爆出。根據 Reuters(記者 Stephen Nellis, 2026-09-30),Synopsys 與 OpenAI 簽訂多年合約,共同開發晶片設計用 AI 模型 GPT-Synopsys。OpenAI 以學習 Synopsys 工具為代價支付 training subscription fee,商業化階段則以「模型把晶片設計改善多少」為基準分 revenue。CEO Sassine Ghazi 說:「這是不蠶食我們業務的結構,是給客戶更多價值的 upside。」而且有一句決定性的話:GPT-Synopsys 的產出會以既有方式的 Synopsys signoff 工具 double-check。用 Ghazi 的說法,「sign-off or ground truth is essential」。
筆者評論:這份合約的本質不是技術合作,而是收費模式的宣言。EDA 過去是授權生意。GPT-Synopsys 是首次把與「測得的設計改善」連動的 revenue share,也就是成果基礎收費,引進 EDA 的案例。當代理以遠高於人類的頻率跑工具時,授權銷售量本身也會增加的結構。
同日發表的與 Amazon 超過 10 億美元規模的多年 IP 合約(用於 Graviton、Trainium、Nitro)也以相同脈絡解讀。超大規模業者直接掌握架構,但代理與 IP 從 EDA 供應商採購的混合策略正在被採用。再加上 2025 年 7 月 17 日完成的 Ansys 併購(35 億美元規模)重疊。把熱、應力解析也納入的 Synopsys,成為唯一能把 3D IC 時代的 multiphysics signoff 也放進代理迴圈的供應商。
要理解 AgentEngineer,必須看 Synopsys.ai 的譜系。起點是 2020 年 DSO.ai。它是以強化學習探索 PPA 的「solver」,累計用於超過 700 個 tapeout。VSO.ai 擴展到驗證空間探索,在部分晶片中套用到 SoC 區塊最多 90%。接著是 copilot,現在是 long-horizon agent。solver → copilot → agent 的 6 年演化。代理不是突然出現的,而是站在 6 年累積的最佳化引擎與客戶信任之上。
Cadence:以併購與速度搶下「Level-5」
Cadence 的策略與 Synopsys 正好相反。不是慢慢累積,而是買新創公司買時間。
2025 年 11 月,Cadence 併購了代理型 EDA 新創 ChipStack。2026 年 2 月 10 日,併購 3 個月後,以 early access 推出 ChipStack AI Super Agent。Tenstorrent 以 3 個月在 3 個核心區塊評估的結果,verification 時間最多縮短 4 倍,是推出當時的招牌數字(供應商發表)。同年 4 月 CadenceLIVE 擴展了組合:類比與客製設計用的 ViraStack、數位 implementation 與 signoff 用的 InnoStack,以及協調代理的 AgentStack。其下有 JedAI 這個編排層。
高點是 2026 年 6 月 1 日 Computex。Cadence 與 NVIDIA 一起發表「業界首個完全自主虛擬工程師」(Business Wire, 2026-06-01)。結合 NVIDIA 的 Nemotron 模型與 OpenShell 安全執行環境,標榜「Level-5」自主性。招牌數字是 RTL validation 縮短 40 倍。主張把通常需 5 週的 verification loop 壓縮到一天以下(供應商與夥伴發表數字)。Level-5 功能的 early access 預告在 2026 年下半年,也確保了 Intel 為客戶。
筆者評論:Cadence 策略的核心是「代理也像 EDA 一樣賣」的想法轉換。過去 EDA 是工程師用的工具。Cadence 把代理包裝成「虛擬工程師」這個人力單位來賣。併購 3 個月就推出,在 EDA 業界是罕見的速度,也展示了整體吞下 ChipStack 團隊的 M&A 威力。不過像 40x 這種數字,常常缺少「在哪個區塊、什麼條件」,難以照單全收。2026 年下半年 early access 是否出現獨立數字,是觀戰重點。
Siemens EDA:以「self-verifying」販售信任
三家中最後進場、卻以最銳利訊息進來的,是 Siemens EDA。
2026 年 2 月先推出 Questa One Agentic Toolkit,3 月在 NVIDIA GTC 公開 Fuse EDA AI Agent。Fuse 是涵蓋 Calibre、Questa、Aprisa、Tessent、Innovator3D IC 等 Siemens EDA 整個組合的編排層。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
真正的勝負手在 7 月 DAC 2026 出現。Siemens 提出「self-verifying」代理。代理執行工作後,把產出丟給決定性的物理基礎 EDA 引擎(Calibre、Questa One)取得 pass/fail。核心是 NVIDIA 的 NeMo Gym。這是以 EDA 工具為 verifier 的 agentic RL 框架,以約 120 萬次環境 rollout 對模型做 post-training。這不是 LLM 的自我評估,而是以外部 verifier 的客觀訊號給獎勵的結構。
2026 年 9 月 23 日 TSMC OIP,與 TSMC 一起公開自動修正 DRC violation 的 AI 代理,也取得 A14 認證。
筆者評論:Siemens 的定位很誠實。不做速度競爭,做信任競爭。它準確指出代理時代真正的瓶頸不是生成,而是驗證信任。這也是只有握著 Calibre 這個物理驗證事實標準的供應商才能說的故事。
比較:誰成為平台
把三家策略並排,共通點與差異點就鮮明了。
共通點是 NVIDIA。Synopsys、Cadence、Siemens 都使用 Nemotron、NeMo Gym、OpenShell 中一個以上。基礎模型與 RL 基礎設施由 NVIDIA 掌握,EDA 引擎與客戶分銷網由 EDA 三家掌握的分工結構正在固化。
差異點是平台的定義。Synopsys 以 signoff ground truth 與成果基礎收費瞄準「平台 = 付款層」。Cadence 以虛擬工程師這個人力單位與最快執行速度瞄準「平台 = 人力市場」。Siemens 以 self-verifying 瞄準「平台 = 信任層」。
筆者的判斷是這樣。短期(2027~2028 年)的贏家很可能是握著分銷網與 signoff 引擎的 Synopsys、Cadence 雙占體制。因為代理歸根究柢是跑引擎的外殼,引擎的準確度與晶圓廠認證、以及已裝好的數萬個 seat 才是護城河。
代理也會產生差距:效能、token、成本
第一,效能差距。差距的源頭不是基礎模型。真正的差異來自 verifier 與資料。即使使用同等級模型,在 21 個 verifier 以 120 萬 rollout 做 RL 的代理,與以提示把工具接上的代理,工作成功率不同。
第二,token 與成本差距。代理非常吃 token。一個 long-horizon 工作可能燒掉數百萬 token,若跑平行探索,EDA 授權也會一起燒。代理時代的 TCO 競爭會在 token 單價與授權消耗率上分出勝負。
第三,資料取得差距。晶圓廠 PDK 與客戶 RTL 是業界最敏感的資訊。能讓人安心託付資料的供應商,會拿下資料敏感客戶。
2027 年觀戰重點 5 項
第一,GA 時程。Synopsys AgentEngineer 的 2026 年底 GA 與 Cadence Level-5 的下半年 early access 是否如期開放,是第一個試驗台。
第二,獨立數字。50x、40x、4x 全都是供應商發表數字。GA 後在實際客戶環境重現的數字是否出現,是信任的分歧點。
第三,超大規模業者的採用。OpenAI、NVIDIA、Intel、Samsung 已列名試點客戶。他們是否把代理放入實際生產流程,決定市場的溫度。
第四,新創的走向。ChipAgents(確保 1 億 3,400 萬美元)與 VerifAIX(500 萬美元種子)必須在接下來 12 個月內證明 design win。
第五,收費模式。GPT-Synopsys 的成果連動 revenue share 實際如何計量,是 2027 年隱藏的觀戰重點。
FAQ
Q1. 代理會取代 EDA 工程師嗎?
目前不會。2026 年底到 2027 年初的產品處於試點與 early access 階段,尚無獨立驗證的完全自主 tapeout 案例。不過從「只跑 run」的重複業務開始自動化是確定的。
Q2. GPT-Synopsys 什麼時候能用?
在 2026 年 9 月 30 日合約發表時點,early customer engagement 進行中。正式商業化很可能在 2027 年以後。
Q3. Cadence 的「Level-5」真的是完全自主嗎?
定義是「執行中無需人類介入」。目標設定與結果審查仍由人類做。2026 年下半年 early access 將驗證實際自主範圍。
Q4. 三家公司中誰的策略最領先?
產品推出速度是 Cadence,平台與收費創新是 Synopsys,信任架構是 Siemens 領先。
Q5. 代理時代的授權成本會如何?
尚無已確定的費率方案。不過向 consumption 與成果連動收費的移動正在可視化。token 效率與授權消耗率將成為代理 TCO 的核心變數。
Sources
- Synopsys AgentEngineer + Autopilot 發表 (PRNewswire, 2026-09-28)
- Reuters, "Synopsys, OpenAI strike deal to develop AI model for chip design work" (Stephen Nellis, 2026-09-30)
- Futurum Group, Synopsys Investor Day 2026 分析 (2026-09-30)
- Cadence "Level-5" 發表 (Business Wire, 2026-06-01)
- Embedded.com, ChipStack AI Super Agent 推出 (2026-02)
- Siemens, Fuse EDA AI Agent 推出 (2026-03-16)
- TechTimes, Siemens self-verifying 代理解說 (2026-07-27)
- MarketsandMarkets, AI-EDA 市場展望 (2026-09-08)
- 市場規模數字是調查機構估計,定義與方法論各不相同。僅供方向性參考。 ↩︎
- 本文出現的所有效能數字(50x、40x、4x 等)都是供應商發表數字,未經獨立 benchmark 驗證。不要用作投資或導入判斷的根據。 ↩︎
相關文章
- 代理型 EDA (3):切得愈小愈聰明 — 階層式 AI 晶片設計研究的最前線
- 晶片設計 AI 代理是誰在賣:以 build vs buy 讀代理型 EDA 市場地圖
- EDA 薪資階梯,以同等級比較:Cadence 新人 134,000 美元、資深 181,000 美元,Synopsys…
- EDA Tool 的價格結構分析。Synopsys, Cadence, SIEMENS EDA
- DAC 2026 主要公司資料總整理:Synopsys、Cadence、Siemens、NVIDIA 提出的東西
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂


