VLSI Korea
HBM4 量產戰爭:SK 海力士 70% vs 三星、美光追趕戰,贏家尚未出現
三家都通過 HBM4 驗證,但 Vera Rubin 訂單的 60~70% 由 SK 海力士拿下。驗證只是入場券,真正的遊戲是訂單分配與毛利。


🆓 免費文章 · 任何人都可以免費閱讀
基準日:2026 年 10 月 13 日。以下所有事實皆以 2026 年 10 月現在為基準,時點不同時在各句標示日期。
30 秒摘要
- HBM4 競爭在 2026 年 10 月現在已完全走過「開發競賽」階段。三星電子、SK 海力士、美光三家都通過 NVIDIA 的 HBM4 驗證(qualification)(2026-06-05,黃仁勳金浦發言),Vera Rubin 用 HBM4 已進入量產、出貨階段。
- 依供應鏈分析估計,Vera Rubin 用 HBM4 訂單的 60~70% 由 SK 海力士拿下。三星電子占 25~30%,美光占其餘部分,形成這樣的結構。通過驗證只是入場券,並不保證同等訂單與毛利。
- 2026 年第一季整體 HBM 市占為 SK 海力士 58%,三星電子、美光各約 21%(Counterpoint 統計),同一季 SK 海力士單季營收首次突破 50 兆韓元,營業利益率達 72%。
- HBM4 的特色是 2048-bit 介面、每堆疊約 2TB/s 等級頻寬、搭載邏輯的客製化基礎晶粒。HBM 現在已不只是單純「零件」,而是接近「系統」。
- 投資視角的核心問題不是「誰賣得更多」。記憶體三家以相似的景氣高峰倍數交易,這個事實暗示市場正把不同的下行情境反映在各家價格上。
Background:HBM 如何成為 AI 基礎設施的瓶頸
HBM(High Bandwidth Memory)最早在 2010 年代中期由 AMD 與 SK 海力士商業化,但真正的全盛期由 AI 加速器開啟。經過 H100 時代的 HBM3(2022~2023 年)、H200 與 B200 時代的 HBM3E(2024~2025 年),HBM 不再只是 GPU 封裝的一部分,而是決定 GPU 效能的瓶頸本身。在記憶體頻寬直接等於 token 處理量的結構下,HBM 世代更替週期就成了 AI 基礎設施的世代更替週期。世代更替節奏也加快了。過去約 2 年多的 HBM 世代週期,實際上壓縮到約 18 個月,記憶體廠進入了上一代量產尚未穩定,就要準備下一代驗證的體制。
2026 年 6 月 1 日,黃仁勳在 GTC Taipei 主題演講宣布 Vera Rubin 平台進入 full production,2026 年第三季開始向客戶出貨。Rubin 是 NVIDIA 的次世代 AI 工廠平台,是首個搭載 HBM4 的大規模商用平台。換句話說,從 2026 年下半年起,記憶體業界的成績單開始以「HBM4 賣多少、賣多少錢、賣給誰」重寫。在 AI 伺服器 BOM 中記憶體占比隨世代不斷提高的情況下,誰掌握 HBM 分配,就等於誰掌握 AI 工廠擴建速度。
這裡有一點需要先說明。2026 年 6 月 5 日,黃仁勳在金浦商務航空中心座談會上這樣說:「All three vendors have been qualified... all in production, racing to support Vera Rubin.」意思是三星電子、SK 海力士、美光三家都通過 HBM4 驗證,都在量產,正為支援 Vera Rubin 競爭。這個發言在韓國媒體被以「三家都通過」的標題消費,但真正重要的後半段被漏掉了。通過驗證既不意味著同等訂單分配,也不意味著同等毛利。拿到入場券與先衝過終點線,完全是兩回事。
Deep Dive
1. 從規格看 HBM4:跨越 2TB/s 的牆
攤開 HBM4 規格表,世代轉換的幅度一目了然。介面從 1024-bit 翻倍到 2048-bit,每堆疊頻寬從 HBM3E 的約 1.2TB/s 跳升到約 2TB/s 等級。每 pin 速度(Gbps)也隨世代上升,但 HBM4 真正的變化在介面寬度擴張。由於訊號完整性(signal integrity)的物理限制難以無止境提高每 pin 速度,架構給出了答案。就是在相同時脈下傳輸兩倍資料,也就是「走寬」的選擇。
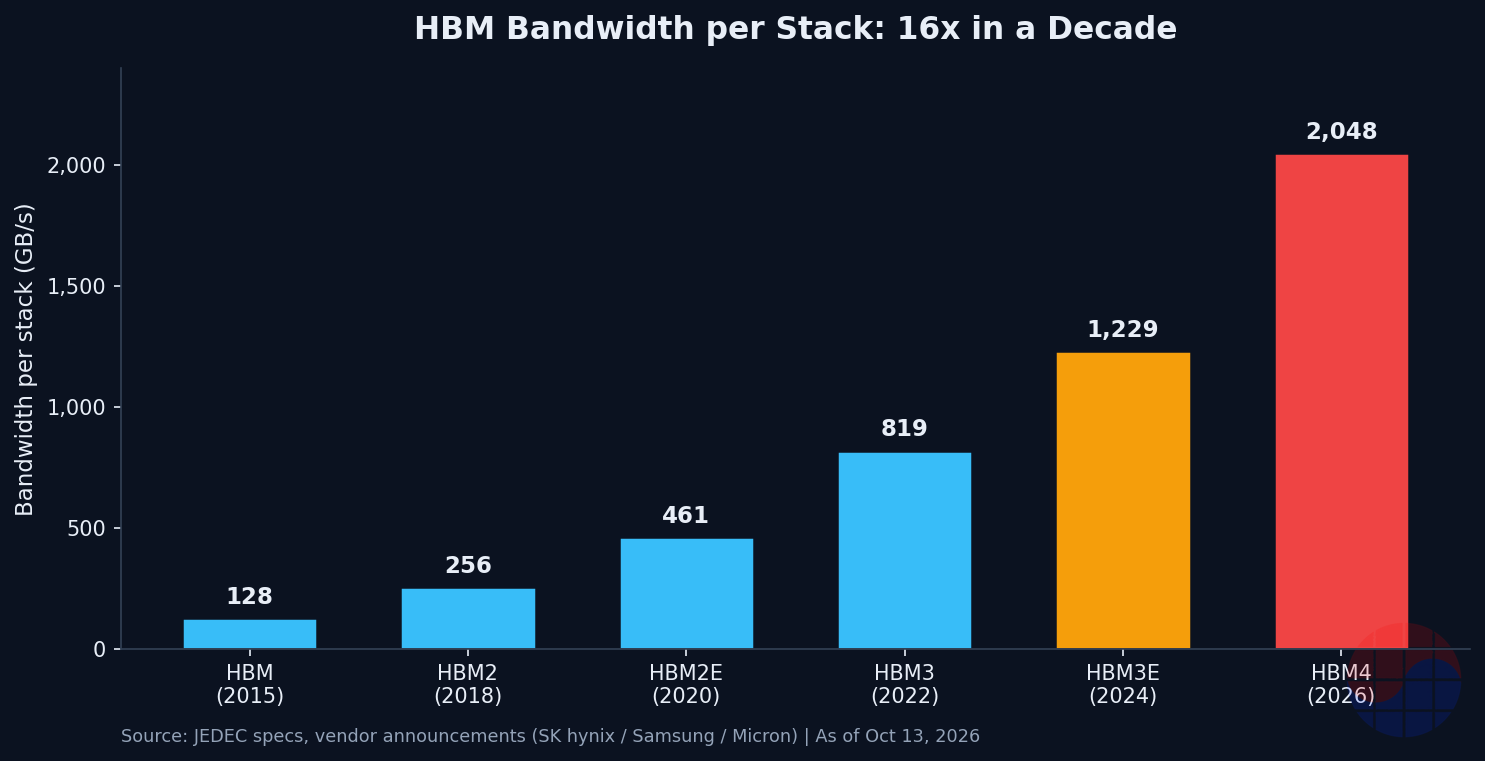
12-high(12 層堆疊)產品是目前量產主力,SK 海力士在 2026 年 1 月 CES 2026 公開了 16-high 48GB 產品。每堆疊頻寬超過 2TB/s 的這款產品目前正在客戶驗證中,計畫 2026 年第三季量產。值得注意的是堆疊層數競爭的性質。提高層數不只是增加容量(GB),而是同時解 TSV(Through-Silicon Via)良率、熱管理、電力傳輸三大難題的戰鬥。在 16 層堆疊中,數萬個 TSV 連接每一個都是良率變數。16-high 量產能力本身就是製造實力的證明書,先拿到這張證明書的廠商先參與客戶下一代設計的良性循環,是記憶體產業的老文法。
在電力與熱的觀點,HBM4 也進入新局面。要在封裝內承受每堆疊 2TB/s 等級頻寬,光靠記憶體單獨最佳化不足,與 GPU 晶粒的熱、電力共同設計成為必需。HBM 已從 GPU 封裝的「鄰居」變成「同居人」。
另一個結構變化是客製化基礎晶粒(custom base die)。從 HBM4 起,基礎晶粒搭載邏輯電路正式展開,HBM 超越記憶體單元堆疊,進化為內建客戶專屬邏輯的「系統」。基礎晶粒可放入測試與修復邏輯、鏈路介面,甚至近記憶體運算功能。這有兩層含意。第一,記憶體廠與客戶(NVIDIA)之間的共同設計(co-design)密度加深。第二,具備邏輯設計與製造能力的廠商獲得結構優勢。在這一點上,三星電子的晶圓代工與邏輯能力成為長期變數。「擅長堆疊」HBM 的公司與「一起設計」HBM 的公司,在下一代會受到不同待遇。
2. 三家目前位置(2026 年 10 月基準)
SK 海力士——正在鞏固領先。2025 年 9 月全球首家開發 12-high HBM4 並建立量產體制,2026 年 2 月進入量產。HBM3E 時代累積的與 NVIDIA 供應信任,在 HBM4 也原樣延續。依供應鏈分析估計,Vera Rubin 用 HBM4 訂單的 60~70% 由 SK 海力士負責。2026 年第一季業績支撐了這一點。單季營收首次突破 50 兆韓元,營業利益率達 72%。是記憶體榮景頂點的數字。
這裡容易忽略的是良率學習曲線的時間差。SK 海力士從 2025 年 9 月起打磨量產體制,三星電子正式量產則在 2026 年 2 月。約 5 個月的領先時間,在 HBM 這種高難度堆疊產品上直接轉化為良率差距。先跑的晶圓廠先學習,先學習的晶圓廠先穩定。60~70% 分配這個數字,與其說是單純「客戶偏好」,更接近學習曲線時間差造成的結構結果。
三星電子——積極追趕。2026 年 2 月進入 HBM4 量產,與 SK 海力士同月宣布量產。可以讀出要擺脫 HBM3E 時代驗證延遲創傷的意志。目前 HBM4E 12-high 樣品進行中,布局要在下一代決勝。Vera Rubin 用市占估計為 25~30%,不到 SK 海力士一半。對三星而言,HBM4 不只是產品世代,而是「恢復信任」的戰爭。比訂單更先要恢復的是客戶的信心。
三星的反擊牌有兩張。一張是在次世代 DRAM 製程(1c 等級)基礎的 HBM4E 重奪技術領導,另一張是客製化基礎晶粒時代會發光的晶圓代工與邏輯能力。當 HBM 越來越像系統,比起只擅長做記憶體的公司,能一起設計系統的公司更有利,這對三星是結構順風。不過順風與執行是兩回事,讓事業部之間真正產生綜效,屬於組織設計領域。
美光——地緣政治牌的持有者。三家中最後進入 Vera Rubin 供應鏈,但擁有美國本土生產基地的唯一 HBM 供應商這一點是變數。若與美國半導體供應鏈自主基調結合,可能獲得抵銷技術劣勢的非技術溢價。分配估計為其餘的個位數到 10% 出頭水準。考量 NVIDIA 的多來源政策——不依賴單一供應商的原則——美光被認定為「第三供應源」的戰略價值。訂單雖少,至少坐在談判桌上。
理解分配機制也很重要。HBM 訂單由每季的長期供應合約(LTA)談判決定,NVIDIA 對三家維持持續的多來源槓桿。若集中給一家會失去價格談判力,因此也有刻意形成「第一名 60~70%、第二名 25~30%」結構的一面。也就是說目前分配格局是純粹實力差距與客戶戰略分配結合的結果。三星電子要追趕,除了在良率與交期上追上 SK 海力士,還要創造讓 NVIDIA 想增加「第二名份額」的理由。HBM4E 的技術翻轉可以成為那個理由。
再回到黃仁勳的發言。「All three vendors have been qualified」是事實,但「qualified」與「equal allocation, equal margin」之間有巨大落差。驗證是「能賣的資格」,不是「賣的量」。實際訂單分配由良率、交期可信度、價格、地緣政治複合決定。2026 年 10 月現在的計分板是 SK 海力士壓倒性優勢,這除了技術差距,也展現了記憶體產業「先鋪量產體制者先吃」的結構特性。
從韓國視角不能漏掉的是材料、零件、設備軸。HBM 堆疊的核心製程是 TC 鍵合(thermal compression bonding),這個領域的代表是韓美半導體。走向 HBM4,堆疊層數上升、鍵合難度提高,TC 鍵合機的需求與技術重要性也一起增加。記憶體三家的戰爭,同時也是後方設備廠的訂單戰爭。看 HBM 價值鏈時,不能只看記憶體廠毛利,也要一起看鍵合、檢測、材料端的利益池如何重新分配。無論誰贏,設備都會賣出去,從這點看,材料零件設備是這場戰爭的「中立受惠者」位置。
3. 金流:市占、毛利與 crowding-out
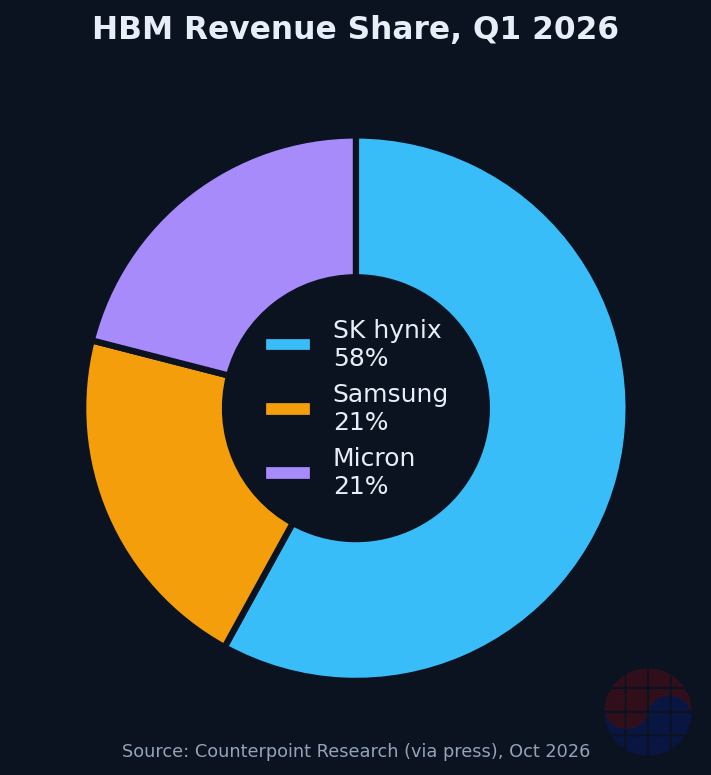
2026 年第一季整體 HBM 市占(Counterpoint 統計)為 SK 海力士 58%,三星電子與美光各約 21%。與 Vera Rubin 用 HBM4 分配估計(60~70% vs 25~30% vs 其餘)軌跡一致。等於 HBM3E 時代格局在 HBM4 重演。SK 海力士 2026 年第一季 72% 營業利益率,就是這個寡占結構創造的數字。HBM 記錄了與通用 DRAM 不同維度的毛利率,HBM 占比較高的廠商損益,實質上已成為「HBM 損益」。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
但數字背後有更重要的結構現象。HBM 產能擴張正在侵蝕通用 DRAM 與 NAND 供給(crowding-out)。HBM 在相同晶圓面積下,比通用 DRAM 消耗多得多的製程步驟與時間。加上 TSV 形成、鍵合、測試,生產 1 單位 HBM 投入的晶圓廠資源是通用 DRAM 的數倍。只要三家積極擴大 HBM 產能,通用 DRAM 與 NAND 供給增加必然受限,進而導致漲價壓力。2024~2025 年 DRAM 價格回升局面中,HBM 轉換導致的通用供給縮減也是其中一軸。這就是 2026 年解讀記憶體價格循環時,不能分開看 HBM 出貨量與通用記憶體價格的原因。HBM 榮景是伴隨通用記憶體供給縮減的「連動榮景」。
評價爭論也從這裡出發。有觀察指出記憶體三家以相似的景氣高峰倍數(peak-cycle multiple)交易。記憶體產業傳統評價文法是「對中期循環業績而非高峰業績給倍數」。以高峰基準看似相似的評價,矛盾地意味著市場對各家假設了不同的下行。 若高峰獲利相似但倍數相同,意味著市場在做「這家公司的高峰持續更久」或「這家公司下一個低點更淺」之類的差異化假設。
具體拆解。SK 海力士 72% 營業利益率(2026 年第一季)若是 HBM 寡占結構的反映,那個高峰與過去記憶體循環的高峰在質上不同。HBM 客戶實質收斂到 NVIDIA,供應商寡占為三家,產品越來越接近客製系統而非標準品。在這個結構下,過去「供給過剩→價格崩跌→虧損」的典型下行難以同等強度重演。反之,在分配中落後的廠商,高峰可能更短、更陡地反轉。同樣倍數,不同含意。讀懂這個落差,是 HBM4 循環投資的核心。投資人該問的問題不是「HBM4 市場會長多大」,而是「各家高峰獲利中有多少是結構性、多少是循環性」。
4. 外卡:HBF 的登場
SK 海力士預計在 2026 年 10 月 14 日開幕的 SEDEX 2026 首次公開的 HBF(high-bandwidth flash),是這個循環的外卡。HBF 是專為 AI 推論(inference)工作負載設計的高頻寬快閃,構想是在 HBM 負責的訓練(training)領域之外,創造新的記憶體層級。雖然尚未公開,談規格與商用時點還早,但戰略意義明確。是搶先占據 HBM 之後成長軸的宣言,也是對推論市場爆炸成長的押注。
從記憶體層級看 HBF 更有趣。AI 基礎設施的記憶體層級是 HBM(頻寬)→ DRAM(容量)→ NAND/SSD(儲存),推論工作負載與訓練有不同的存取模式。推論的特性是把大型模型整體載入記憶體反覆查詢,因此在「HBM 等級頻寬 × 快閃等級容量與成本」的中間地帶存在產品空白。HBF 瞄準的就是這個空白。若成功,記憶體廠將開啟新的 TAM(Total Addressable Market),若失敗,就以一代 R&D 成本收場。三星電子在這個領域會出什麼對應牌,是下一個觀戰重點,需關注 SEDEX 2026 後公開的具體規格與客戶反應。
Chase's Take
貫穿這場戰爭的句子只有一個。驗證是入場券,真正的遊戲是 allocation 與 margin。
第一,SK 海力士的 60~70% 與其說是「技術優勢」,更接近「時機與信任的複利」。2025 年 9 月全球首家開發 12-high HBM4,2026 年 2 月進入量產。先鋪好量產體制的廠商,先被納入客戶的放量(ramp-up)時程,納入的廠商先參與下一代共同設計。在記憶體產業,先行投資不只是產能,而是買「下一場遊戲的出場權」。SK 海力士正把 HBM3E 買到的出場權,在 HBM4 變現。
第二,三星電子的反擊劇本不在 HBM4,而在 HBM4E。2026 年 2 月進入 HBM4 量產是「我們也能做」的宣言,但 25~30% 市占展現了宣言與現實的落差。真正的勝負可能在客製化基礎晶粒邏輯搭載正式展開的下一代分出。因為有只有具備邏輯設計與晶圓代工能力的三星能用的牌。當 HBM 成為「系統」,比起只擅長做記憶體的公司,能一起設計系統的公司更有利。三星晶圓代工事業部過去雖在虧損泥沼,但 HBM4E 之後的遊戲裡,這份邏輯能力可能成為記憶體事業部的武器。當然,「可能成為」與「成為」之間,有執行力這道深溝。事業部綜效是組織設計問題,不是技術持有問題。
第三,不能只以技術力貶低美光。美國本土生產這項地緣政治資產,與關稅、補助、供應鏈自主等 2026 年關鍵字直接相連。分配不只由良率與價格決定。現在是客戶風險分散需求、政府影響力都進入訂單分配方程式的時代。只要 NVIDIA 刻意維持多來源結構,美光的「第三供應源」價值就不會消失。地緣政治現在不是記憶體評價的 beta,而是 alpha 因素。
第四,對評價的坦率診斷。相似的景氣高峰倍數,是市場對三家未來看法不同的證據。投資人該問的不是「HBM4 會成長多少」,而是「各家高峰獲利中有多少是結構性、多少是循環性」。SK 海力士 72% 營業利益率(2026 年第一季)若是 HBM 寡占結構的反映,那個高峰與過去記憶體循環的高峰在質上不同。反之,分配落後的廠商,高峰可能更短、更陡地反轉。同樣倍數,不同含意。讀懂這個落差,是 HBM4 循環投資的核心。
最後給韓國投資人一句話。這場戰爭的一級受惠者是記憶體三家,二級受惠者是材料零件設備。包括 TC 鍵合機在內的後段設備、HBM 用材料廠的訂單,與記憶體三家的產能競爭精準連動。無論誰贏,設備都會賣。若覺得記憶體股票波動負擔大,看價值鏈後方賣「戰爭鐵鍬與鋤頭」的廠商也是策略。設備訂單往往領先記憶體產能發表 1~2 季,也有領先指標的價值。
Implications
投資意涵
- HBM4 循環的 alpha 在「市占變化率」。比起絕對市占,每季分配趨勢的方向更能推動股價。三星電子 Vera Rubin 用市占從 25~30% 向上突破的時點,將是追趕戰的轉折點。反之,SK 海力士 60~70% 動搖的時點,是整個循環的轉折點。
- 看通用 DRAM 與 NAND 價格時,要一起看 HBM 產能稼動率。在 crowding-out 結構下,HBM 擴產發表可解讀為通用記憶體漲價訊號。HBM 出貨驚喜與通用價格上漲同時出現的局面,是這個循環的典型模式。
- 評價不要用高峰倍數,要用「高峰可持續性」切入。握有 60~70% 分配的廠商與沒有的廠商,下行形狀不同。對各家分別設定中期循環獲利估計,是出發點。
- 材料零件設備(TC 鍵合機、檢測、材料)是「無論誰贏」都受惠的位置。波動比記憶體本股低,卻原樣承接產能競爭的 beta。設備下單領先記憶體產能發表,因此材料零件設備訂單動向可作為 HBM 循環的領先指標。
- HBF 要以獨立軌道監控。在 SEDEX 2026(10 月 14 日開幕)公開後確認規格、客戶、量產路線圖之前,不要反映在評價上,確認的瞬間要重新計算推論記憶體這個新品類的 TAM。
經營意涵
- 記住先行投資的複利效果。SK 海力士案例顯示「提前一代鋪好的產能與信任,會買到下一代的出場權」。在半導體,時機就是策略。產能投資決策不該以目前需求評估,而該以「下一場遊戲的出場權價格」評估。
- 客製化基礎晶粒擴散正在改變記憶體廠的能力地圖。在邏輯設計與晶圓代工能力成為記憶體競爭力一部分的時代,無法設計事業部綜效的組織在結構上不利。三星電子真正的考驗不是技術,而是組織。
- HBF 登場預告記憶體層級重組。對安於訓練用 HBM 寡占的廠商,推論用新品類既是威脅也是機會。先定義記憶體層級空白地帶的人,拿下品類。
- 管理客戶集中風險。在 HBM 客戶實質收斂為單一大客戶的結構下,分配談判力必然傾向客戶。反向利用客戶誘導多來源的誘因,把「第二供應源」價值當談判牌的策略有效。
FAQ
Q1. 聽說三家都通過 HBM4 驗證,那三家地位同等嗎? 不是。2026 年 6 月 5 日黃仁勳發言(「All three vendors have been qualified」)確認的是「能賣的資格」,不意味訂單分配。依供應鏈估計,Vera Rubin 用 HBM4 的 60~70% 由 SK 海力士、25~30% 由三星電子、其餘由美光拿下。驗證是入場券,真正的遊戲是 allocation(訂單分配)與 margin(毛利)。
Q2. HBM4 與 HBM3E 決定性的不同是什麼? 介面從 1024-bit 翻倍到 2048-bit,每堆疊頻寬從約 1.2TB/s 上升到約 2TB/s 等級,搭載邏輯的客製化基礎晶粒正式展開。HBM 超越單純記憶體堆疊,進化為內建客戶專屬邏輯的「系統」,這是結構差異。
Q3. HBM 榮景對通用 DRAM 與 NAND 價格有何影響? HBM 在相同晶圓面積下比通用 DRAM 消耗多得多的製程資源。只要三家積極擴大 HBM 產能,通用 DRAM 與 NAND 供給增加就會受限,進而導致漲價壓力。這稱為 crowding-out(排擠效應),也是 2026 年解讀記憶體價格循環時要一起看 HBM 出貨量與通用記憶體價格的原因。
Q4. HBF 是取代 HBM 的產品嗎? 不是。HBF(high-bandwidth flash)是為 AI 推論工作負載特化、創造新記憶體層級的構想,策略不是取代訓練用 HBM,而是開啟推論領域新市場。SK 海力士預計在 SEDEX 2026(2026 年 10 月 14 日開幕)首次公開,規格與商用時點要在公開後判斷。
註腳:本文引用的 Vera Rubin 用 HBM4 分配比例(60~70%、25~30%)與 2026 年第一季 HBM 市占(SK 海力士 58%)為供應鏈分析與市調機構(Counterpoint)估計,可能與實際訂單、出貨數字不同。請勿作為投資判斷的唯一依據。
相關文章
- Daily Silicon:美光 $41.46B,HBM4 與 DRAM 循環變化
- Vera Rubin 量產的數學:1 台機櫃 = HBM4 576 顆,GPU 100 萬顆 = 晶圓 30 萬片…
- HBM4 真正的勝負在鍵合——為什麼混合鍵合一直延後
- Daily Silicon:美光 DRAM 9.3 億美元與 HBM4 封裝瓶頸
- HBM4、DDR6、CXL 標準地圖:AI 伺服器記憶體瓶頸剖析
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂