 VLSI Korea
2027年榮景 vs 2029年供過於求 — 記憶體景氣高點的產能賭注
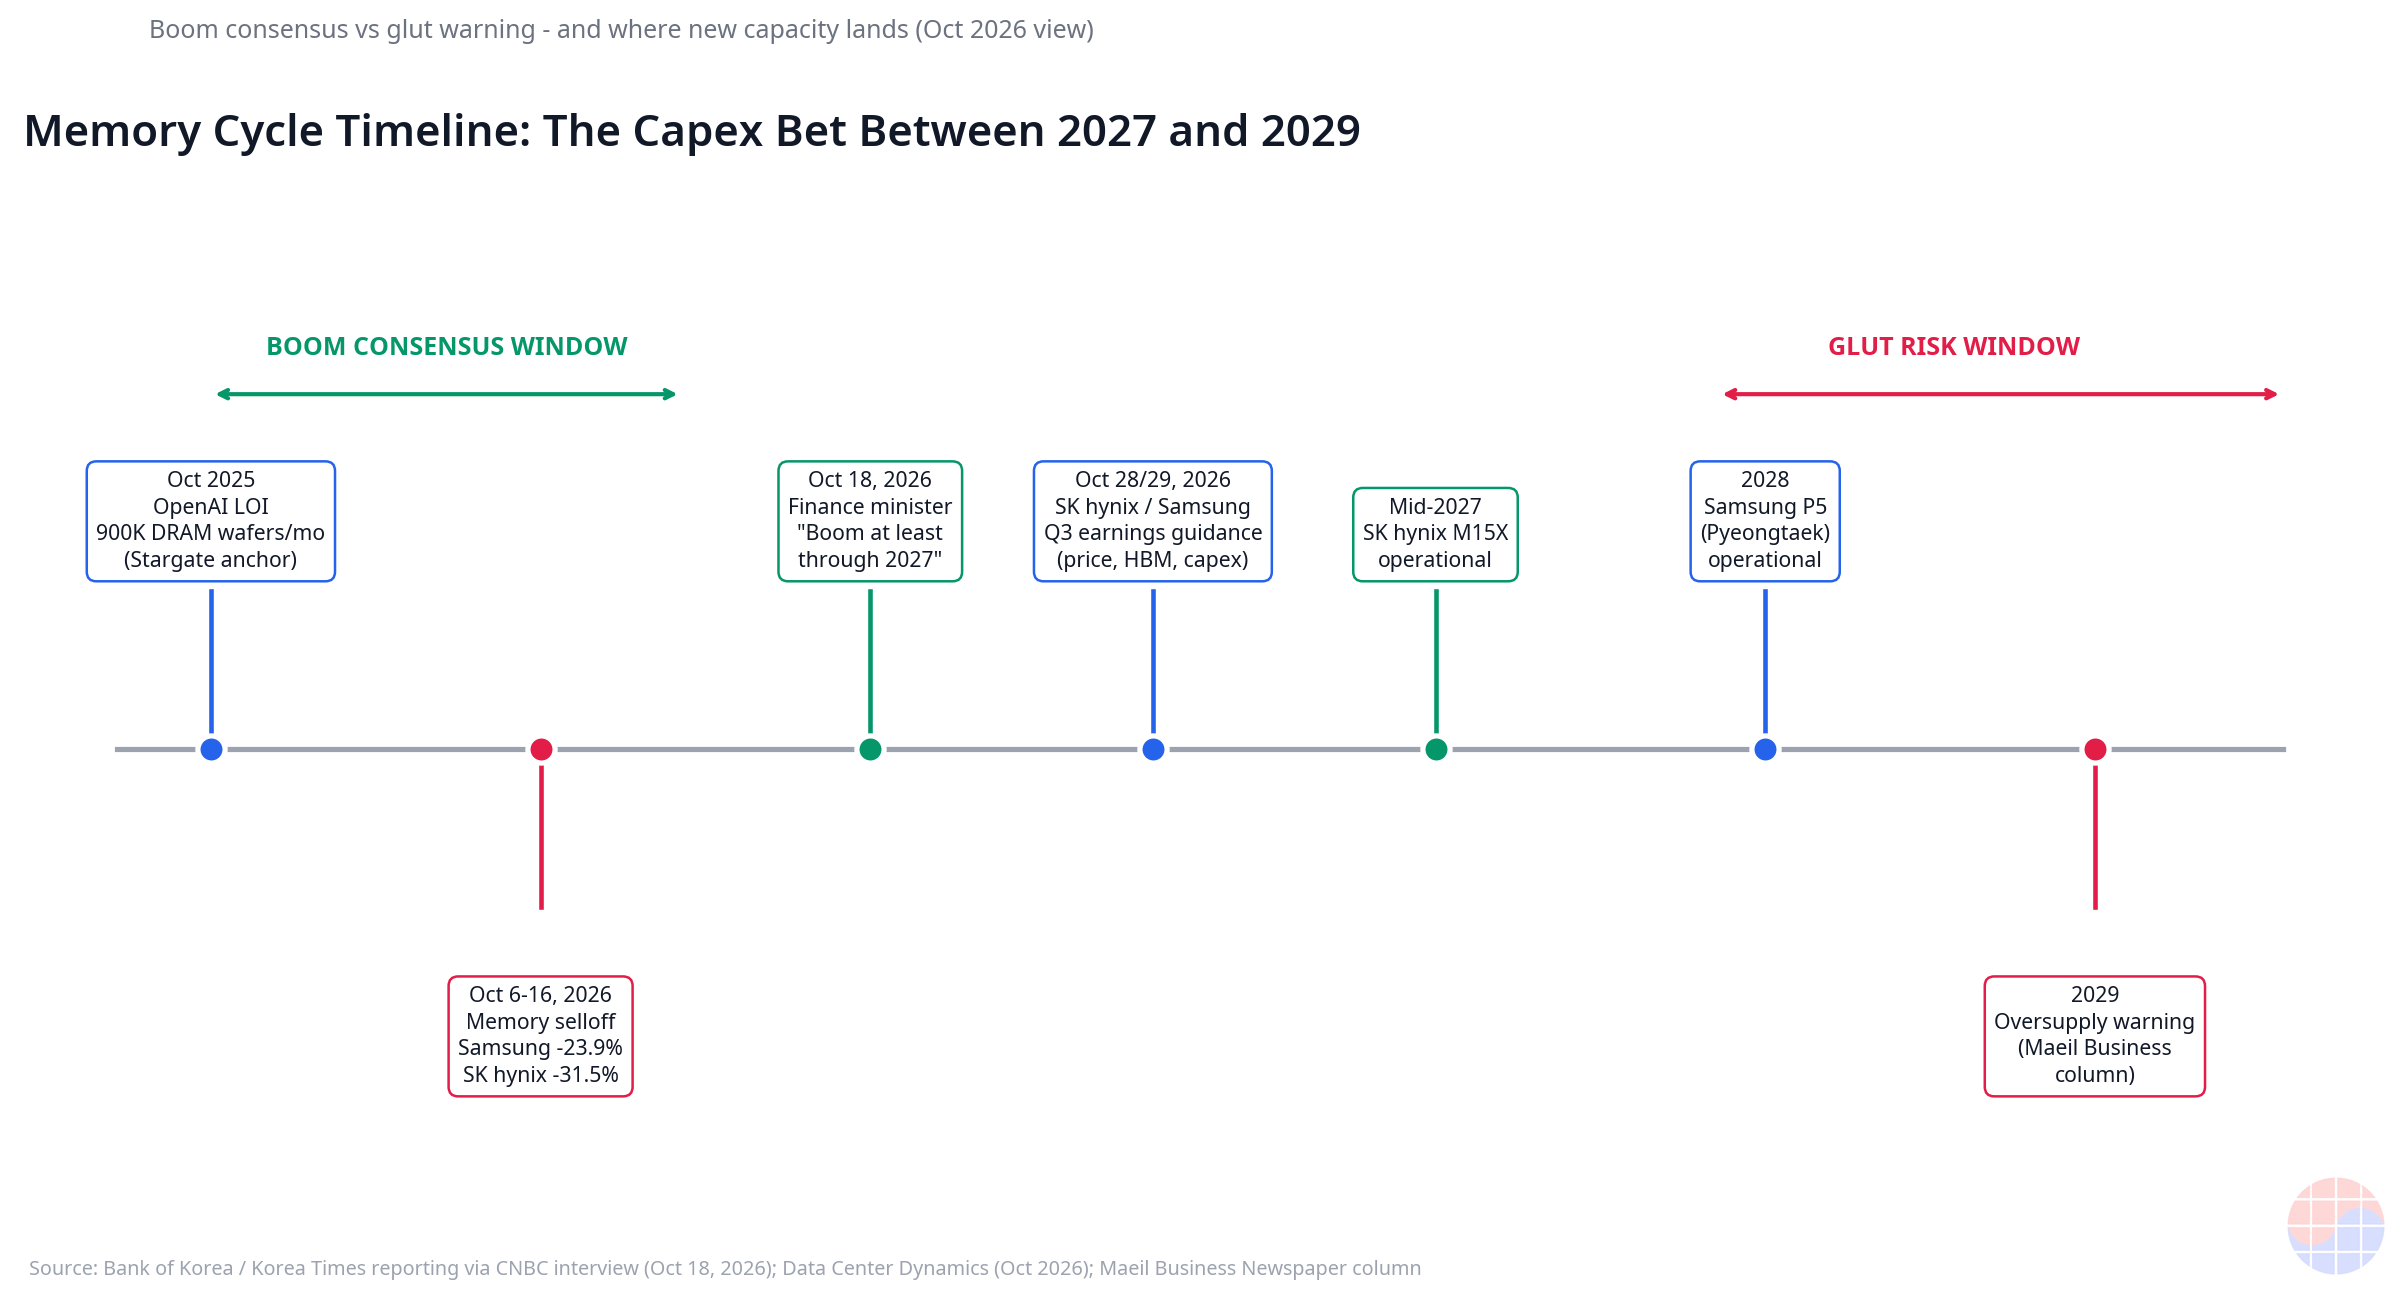
10月18日,韓國財政部長表示半導體榮景將延續到2027年。另有專欄警告2029年記憶體可能供過於求。但三星與SK海力士仍積極擴產。景氣高點產能賭注的經濟學,以及10月28、29日兩家財報的判定。


🆓 免費文章 · 任何人都可以免費閱讀
30秒摘要
- 2026年10月18日,韓國財政經濟部長官李炯日在接受CNBC訪問時表示,半導體榮景將至少延續到2027年。 客戶需求仍超過供給,2026年稅收預計也將高於原先預估。(Source)
- 同一週,記憶體股重挫:三星電子在7個交易日內下跌23.9%,SK海力士下跌31.5%,KOSPI指數下跌約21%。KB證券研究主管稱這是過度反應,歸因於國內買盤支撐缺席。
- 另一方,每日經濟新聞專欄警告,隨著新產能投產,記憶體市場可能在2029年轉入供過於求。
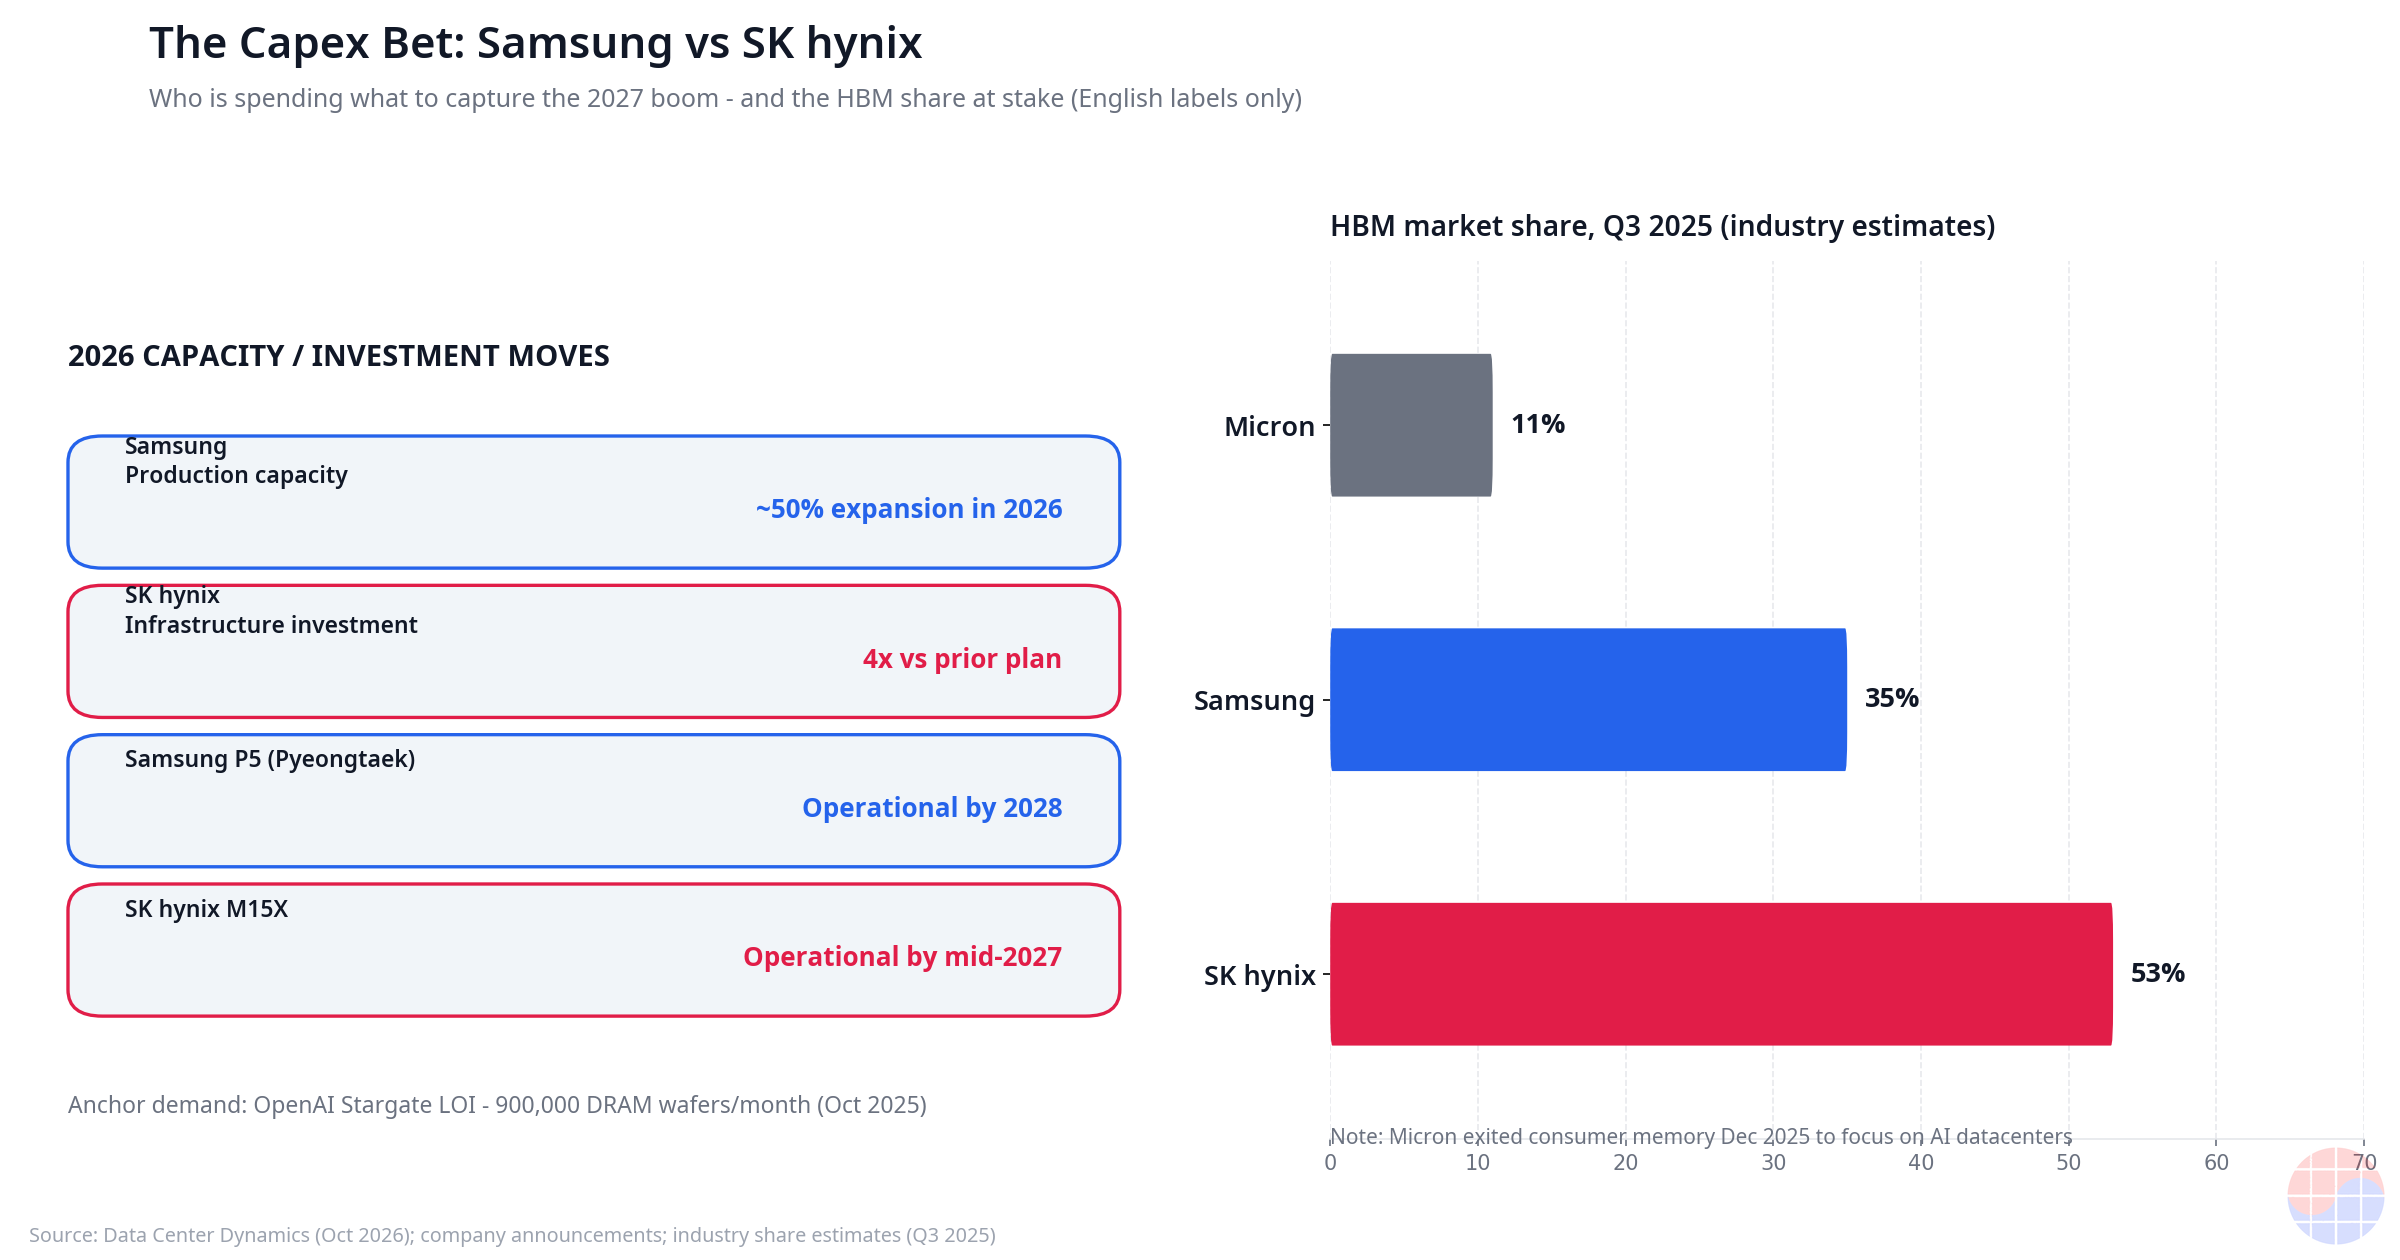
- 然而兩家大廠仍在景氣高點積極擴產。三星電子2026年產能將擴大約50%,SK海力士基礎設施投資增至原計畫的4倍。三星P5(平澤)目標2028年投產,SK海力士M15X目標2027年中投產。(Source)
- 支撐這場賭注的是錨定需求:2025年10月三星、SK海力士與OpenAI簽署的LOI,涵蓋Stargate專案每月90萬片DRAM晶圓的供應。
- 判定時刻是10月28日與29日。 SK海力士第三季財報(10/28)與三星電子(10/29)的記憶體價格、HBM需求與資本支出財測,將是這場賭注的期中驗證。
- 核心判斷:景氣高點的訊號,要從合約結構的變化中讀取,而非價格。
Background:同一個景氣,兩種解讀
韓國銀行資料(4月經Korea Herald報導)顯示,今年第一季韓國GDP季增1.7%,為2020年以來最快,其中約55%來自晶片製造業的貢獻。三星電子與SK海力士同季雙雙創下單季營業利益歷史新高。記憶體榮景已成為韓國經濟本身。
然而從10月6日開始的7個交易日,記憶體股遭遇罕見拋售。三星電子−23.9%、SK海力士−31.5%,KOSPI下跌1,449.52點、約21%。中國記憶體廠商競爭加劇與升息疑慮壓垮投資情緒,連NVIDIA等全球晶片股也一同下挫。
週五市場暫時回穩。KOSPI上漲2.05%至5,668.05,中止7連跌;三星電子上漲2.62%,SK海力士上漲0.79%。韓元兌美元升至1,331.4,外資淨買入約3,410億韓元。賣方是國內散戶與機構。這正是KB證券研究主管「過度反應」診斷的背景:擴大跌幅的不是基本面,而是國內買盤的缺席。
就在那個週末,於曼谷舉行的IMF與世界銀行年會場邊,部長的訪問出爐:「目前我們的看法是,這一成長可以維持(For now, our view is that we can sustain this growth)。」理由是客戶需求仍持續超過生產商的供給能力。同一篇報導中也並列了2029年供過於求的警告。同樣的數據,截然相反的解讀。 投資人與經營者現在最需要的不是預言哪一派正確,而是讀懂這場賭注結構的框架。
Business Deep Dive
1. 寡占的數學:現在的記憶體市場在誰手上
全球DRAM與HBM市場實質上是三家寡占。HBM市場2025年第三季的業界估計為:SK海力士53%、三星電子35%、美光11%。2025年12月,美光宣布退出消費級記憶體與儲存業務,集中服務AI資料中心客戶。HBM的方向盤已掌握在韓國兩大廠手中。
| 廠商 | HBM市占率(2025 Q3,業界估計) | 2026年產能動作 |
|---|---|---|
| SK海力士 | 53% | 基礎設施投資4倍,M15X於2027年中投產 |
| 三星電子 | 35% | 產能擴大約50%,P5於2028年投產 |
| 美光 | 11% | 退出消費級記憶體(2025年12月),聚焦AI資料中心 |
寡占的核心是價格決定力。記憶體衰退的歷史模式永遠相同:供給總是在需求轉折之前先行擴張。因此「2029年供過於求」警告並非單純悲觀,而是這種寡占結構不斷重演的條件式情境。條件是:新產能實際投產的時點,以及承接這些產能的需求是否已被合約鎖定。
2. 兩大陣營:2027年榮景論 vs 2029年過剩論
| 2027年榮景論 | 2029年過剩論 | |
|---|---|---|
| 發言者 | 財政經濟部長官(2026-10-18,CNBC) | 每日經濟新聞專欄(2026年10月) |
| 論點 | 客戶需求持續超過供給,AI資料中心需求已排隊兩年 | 新產能(P5、M15X等)於2027〜2028年投產後,供給將超過需求 |
| 依據數據 | 2026年稅收高於預期,第一季GDP的55%由晶片製造帶動 | 記憶體投資有2〜3年交期,現在的擴建就是未來的供給 |
| 風險 | 中國廠商追趕、利率 | 對稱。若需求強於預期,過剩情境將延後 |
兩大陣營其實並不矛盾。2027年前的榮景與2029年的過剩警告可以同時成立。 記憶體的資本支出從決策到量產需要2〜3年交期。目標2027年中〜2028年投產的晶圓廠,是在2024〜2025年決定的。榮景期的投資決策,在過剩期以供給的形式回來。這就是景氣循環產業的結構性悲劇。
3. 產能賭注的經濟學:為何在高點還要加碼投資
MBA教科書的經典兩難原樣適用。
- 在高點投資:自己增加的產能推高市場供給,親手引發過剩,等於親手扣下價格下跌的扳機。
- 不投資:競爭對手用新增產能搶走市占率,失去下一個循環的主導權。
在寡占體制下,這個兩難成為囚徒困境結構。三星擴產而SK海力士按兵不動,三星就贏得市占率遊戲,反之亦然。雙方都擴產,就一起走向過剩。但對每一方而言,「擴產」都容易成為支配策略(dominant strategy)。因為對手擴產而自己不動,是最糟的結局。
這次循環與過去的決定性差異,在於需求的「期間」不是重點,而是「性質」改變了。2025年10月的OpenAI LOI——Stargate專案每月90萬片DRAM晶圓——不只是一紙購買意向書,而是結構變化的象徵。AI記憶體不再是在現貨市場看價格買賣的商品。HBM早已進入客戶產能分配(allocation)體制,長期合約鎖定出貨量。產能賭注的下檔支撐,不再是現貨價格波動,而是被合約鎖定的量。
用公式表達:資本支出決策的期望值 =(錨定合約鎖定的量 × 合約利潤)+(剩餘產能的現貨選擇權價值)− 資本支出。錨定需求越大,第一項越大,賭注就越合理。OpenAI每月90萬片的LOI,正是填補第一項的數字。
4. 十月拋售解剖:過度反應,還是領先訊號?
| 指標 | 數值 | 日期/來源 |
|---|---|---|
| 三星電子 7個交易日 | −23.9% | 10/6起,Korea Times報導 |
| SK海力士 7個交易日 | −31.5% | 10/6起,Korea Times報導 |
| KOSPI 7個交易日 | 約−21%(1,449.52點) | 10/6起 |
| KOSPI 週五 | +2.05% → 5,668.05 | 10/16 |
| 三星電子 週五 | +2.62% | 10/16 |
| SK海力士 週五 | +0.79% | 10/16 |
| 外資淨買入 | 約3,410億韓元 | 10/16 |
KB證券研究主管的診斷很明確:下跌的原因不是基本面惡化,而是國內買盤支撐的缺席。外資反而是淨買入。中國記憶體廠商競爭加劇與利率疑慮扣下扳機,但價格跌過了頭。
驗證這個判斷的時點是10月28日與29日。SK海力士第三季財報(10/28)與三星電子(10/29)有三件事要看:
- 記憶體價格財測:合約價(contract price)的方向,是持續上漲還是減速。
- HBM需求:AI客戶HBM4、HBM4E的產能分配狀況與在手訂單。
- 資本支出財測:2027年資本支出計畫是上調、維持還是下調——賭注強度的直接指標。
本文的主張是:看合約結構,而非價格。固定價格期間拉長、附帶take-or-pay性質的長期合約比重上升、客戶產能分配制強化,景氣高點就越接近「可持續的高點」。反之,合約期間縮短、現貨比重上升,就是高點已過的訊號。
5. 經營者的選項:高點的四種產能策略
在景氣高點,經營者有四種策略可選。
- 積極擴產(三星路線):產能擴大約50%。贏得市占率遊戲,但在過剩時首當其衝承受價格下跌。盤算是錨定需求(OpenAI LOI)撐住下檔。
- 基礎設施先行投資(SK海力士路線):投資4倍+M15X提前投產。以產能鞏固HBM領導地位(53%)。關鍵是時點——2027年中投產比2029年過剩警告早一年以上,在過剩來臨前確保投資回收區間。
- 有紀律的資本支出(美光路線):退出消費級記憶體,集中高利潤AI資料中心。退出產量遊戲,打利潤遊戲。
- 以製程微縮硬撐:轉向1c、1γ等先進DRAM製程降低每Gb成本。不增加產能,以位元成長(bit growth)吸收需求。
四種都合理。差別在於自己手上的牌。握有53% HBM市占的公司以產能鞏固領導地位,IDM結構的公司靠垂直整合支撐,第三名選擇聚焦。高點沒有唯一正解,只有符合自身位置的賭注。
Chase's Take
記憶體景氣循環的兩難是MBA第一學期企業策略課的經典:在高點投資就親手製造過剩,不投資就失去市占率。但企業每次都在高點投資。為什麼?教科書說是「集體非理性」,現場的答案不同:不投資的那一方先死。 在循環產業中,市占率是永久資產,價格是暫時變數。過剩來了大家都痛,但失去市占率是自己一個人死。
這次的不同只有一點:改變的不是需求的「期間」,而是「性質」。過去的記憶體需求跟著現貨價格這一個數字走,現在的AI記憶體需求跟著合約書走。OpenAI每月90萬片的LOI、HBM的客戶產能分配制、長期合約的take-or-pay——這已不是需求預測問題,而是需求所有權問題。誰用合約鎖定了錨定需求,誰就贏得產能賭注。
因此2029年的過剩警告要當作「條件」而非「日期」來讀。M15X與P5的投產時程、HBM長期合約的續約時點、中國廠商的良率曲線——三個條件同時成立時,過剩才會到來。任何一個落空,警告就延後。KB證券的「過度反應」診斷也是同一個邏輯:市場只看了價格這個結果就拋售,但真正要看的是合約結構這個原因。
韓國視角的意涵也在這裡。第一季GDP的55%來自晶片製造,意味著記憶體循環就是韓國經濟循環。部長說「延續到2027年」,既是產業預測也是財政預測。稅收高於預期的另一面是:記憶體榮景一旦轉折,稅收也會跟著轉折。景氣高點的產能賭注,不只是企業的遊戲,也是國家的遊戲。
驗證在10月28日與29日到來。到時從財測中讀出合約結構的變化即可。如果本文的框架正確,要看的不是股價,而是財報簡報的小字——合約期間、分配比重、資本支出數字。
Implications:投資與經營啟示
給投資人——10/28、10/29檢查清單:
- 合約價財測的方向。持續上漲有利榮景論,減速有利過剩論。
- HBM4、HBM4E的客戶產能分配狀況與在手訂單(backlog)。「售罄(sold out)」能維持多久。
- 2027年資本支出財測。上調代表管理層也在押注榮景,下調代表警戒高點。
- 合約結構的變化:長期合約比重、take-or-pay提及、客戶產能分配制是否強化。
給經營者——產能時機檢查清單:
- 錨定需求是否已用合約鎖定,是take-or-pay等級,而非LOI等級。
- 投產時點是否比過剩警告時點至少早12個月。(M15X:2027年中 vs 2029年警告 = 約18個月的回收區間)
- 是否有並行的製程轉換計畫(1c、1γ)降低每Gb成本,有無不靠新增晶圓投片吸收位元成長的空間。
- 是否有專門追蹤中國廠商良率曲線的監控機制。過剩的扳機可能是中國良率,而非韓國產能。
判定框架(總結):
| 訊號 | 榮景延續(2027) | 轉入過剩(2029) |
|---|---|---|
| 合約結構 | 長期合約、產能分配制強化 | 合約短期化、現貨比重上升 |
| 資本支出財測 | 上調、維持 | 下調 |
| 庫存 | 客戶庫存正常 | 通路庫存累積 |
| 中國良率 | 停滯 | 快速改善 |
FAQ
Q1. 2029年供過於求是確定的預測嗎? 不是。每日經濟新聞專欄提出的是條件式情境。當P5、M15X等新產能在2027〜2028年投產,而承接這些產量的需求未被合約鎖定時,過剩才會發生。三個條件(投產時程、HBM合約續約、中國良率)必須同時成立。
Q2. 明知可能過剩,為何還在高點擴產? 因為寡占賽局理論。對手擴產而自己不動,就會失去市占率。市占率是永久資產,價格下跌是暫時變數。何況這次有OpenAI LOI(每月90萬片)這類錨定需求以長期合約鎖定,賭注的下檔比過去現貨主導的循環更堅實。
Q3. 10月28日、29日財報要看什麼? 三件事:記憶體合約價財測的方向、HBM4與HBM4E的客戶產能分配與在手訂單、2027年資本支出財測是上調、維持或下調。特別是合約期間與長期合約比重的變化,是高點訊號的核心。
Q4. 近期記憶體股重挫是買進機會嗎? KB證券研究主管診斷為過度反應:7個交易日三星電子−23.9%、SK海力士−31.5%的跌幅,是國內買盤缺席放大的結果,外資反而淨買入。但這只是分析觀點。在10/28、10/29財測確認合約結構變化之前,保留判斷是合理的。
本文為基於公開新聞報導與企業公告的分析,非投資建議。數值的基準時點依各來源報導日期(2026年10月)。
相關文章


