 VLSI Korea
YMTC產量已非常龐大:月產50萬片目標,NAND出貨全球第三
YMTC的NAND產量急增。2026年第二季出貨市占率16.5%居全球第三,2027年晶圓產量將增加48萬6千片,是三星與SK海力士增量的6.5倍。本文用數字整理月產50萬片目標的意義。


🆓 免費文章 · 任何人都可以免費閱讀
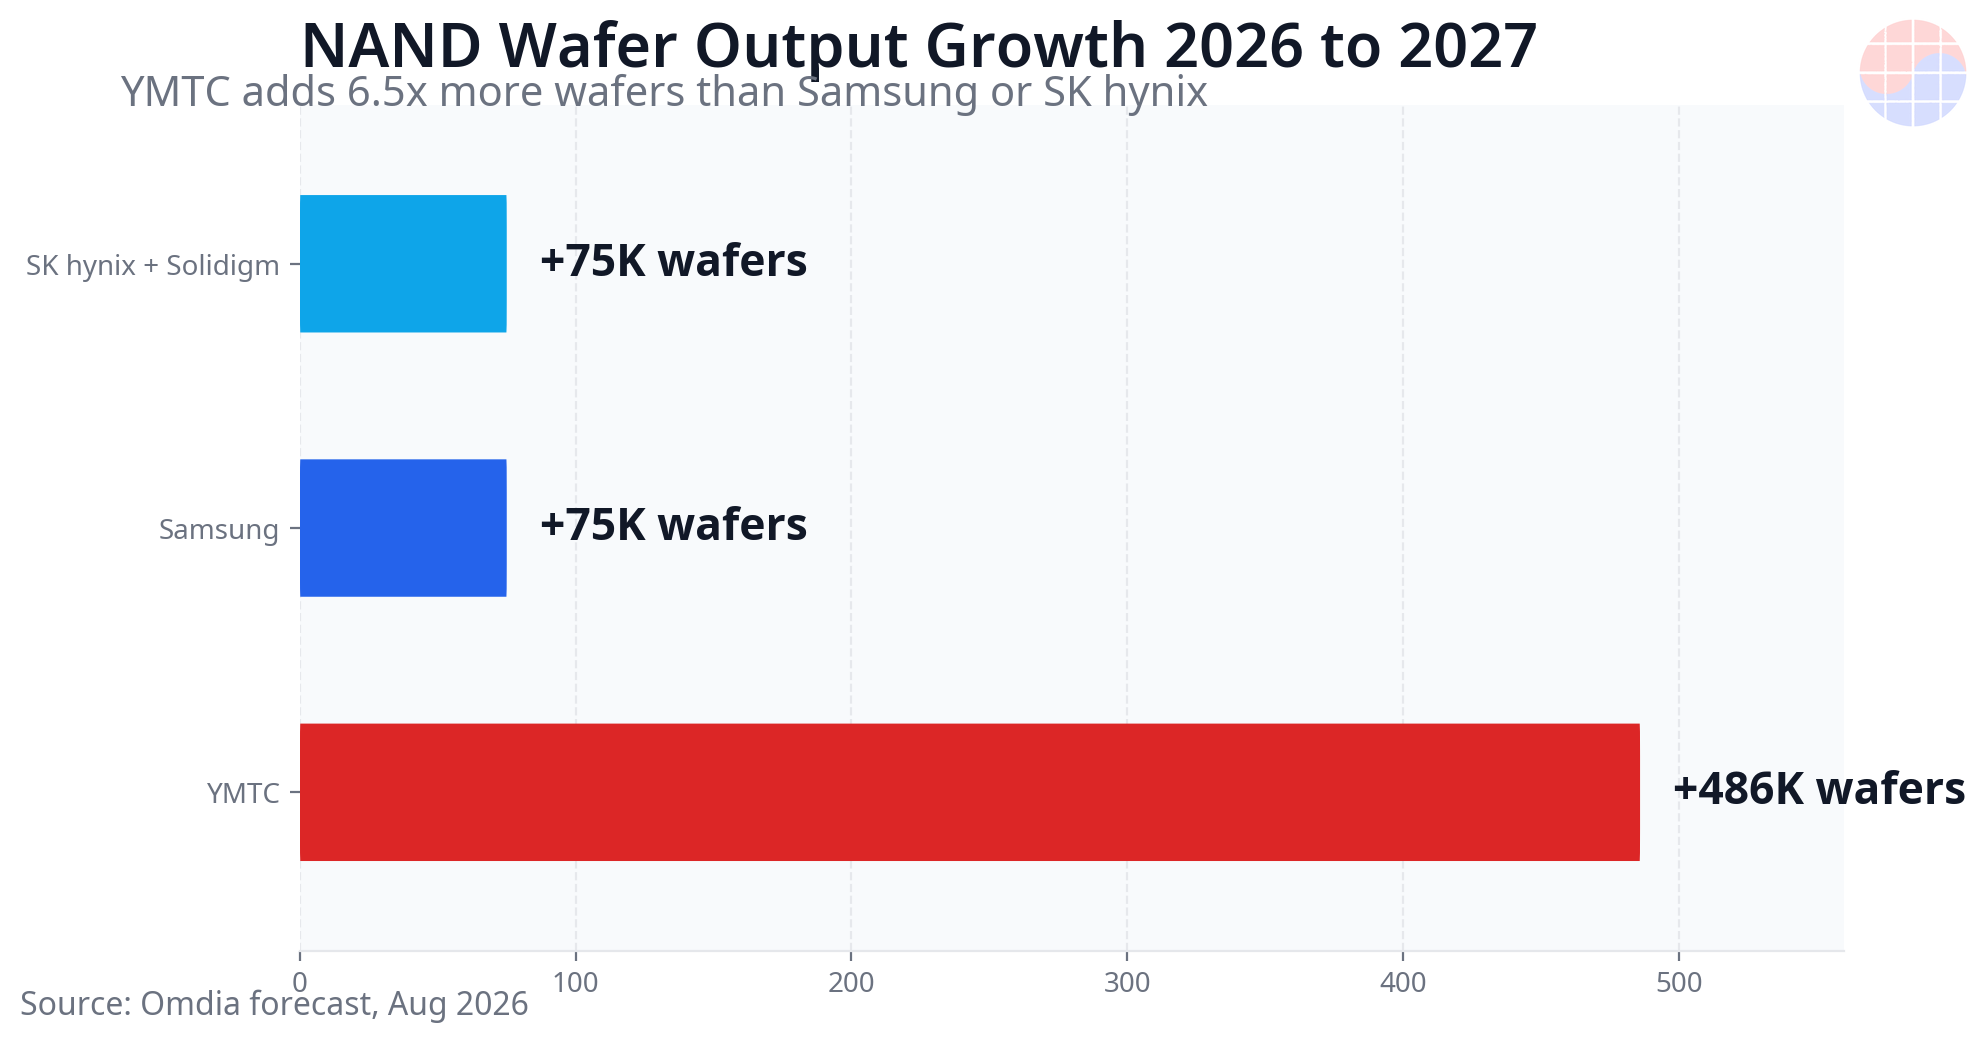
YMTC的NAND產量已經大到三星與SK海力士無法再將其視為配角。Counterpoint Research於2026年10月22日公佈的數據顯示,YMTC在2026年第二季的全球NAND出貨市佔率為16.5%,排名全球第三。Omdia預測YMTC的年度晶圓產量將從2026年的201萬片增至2027年的249.6萬片,增加48.6萬片。三星與SK海力士在同一期間各自僅增加7.5萬片。YMTC單獨增加的晶圓數量,是任一韓國對手的6.5倍。
目標還要更大。YMTC已設定長期NAND出貨市佔率目標為20%,並正推動包含DRAM在內的總晶圓產能朝向每月約50萬片邁進。這將超過三星估計的NAND產能每月39萬片至45萬片。僅就實體晶圓量而言,全球最大的NAND生產商可能易主。
關鍵數字
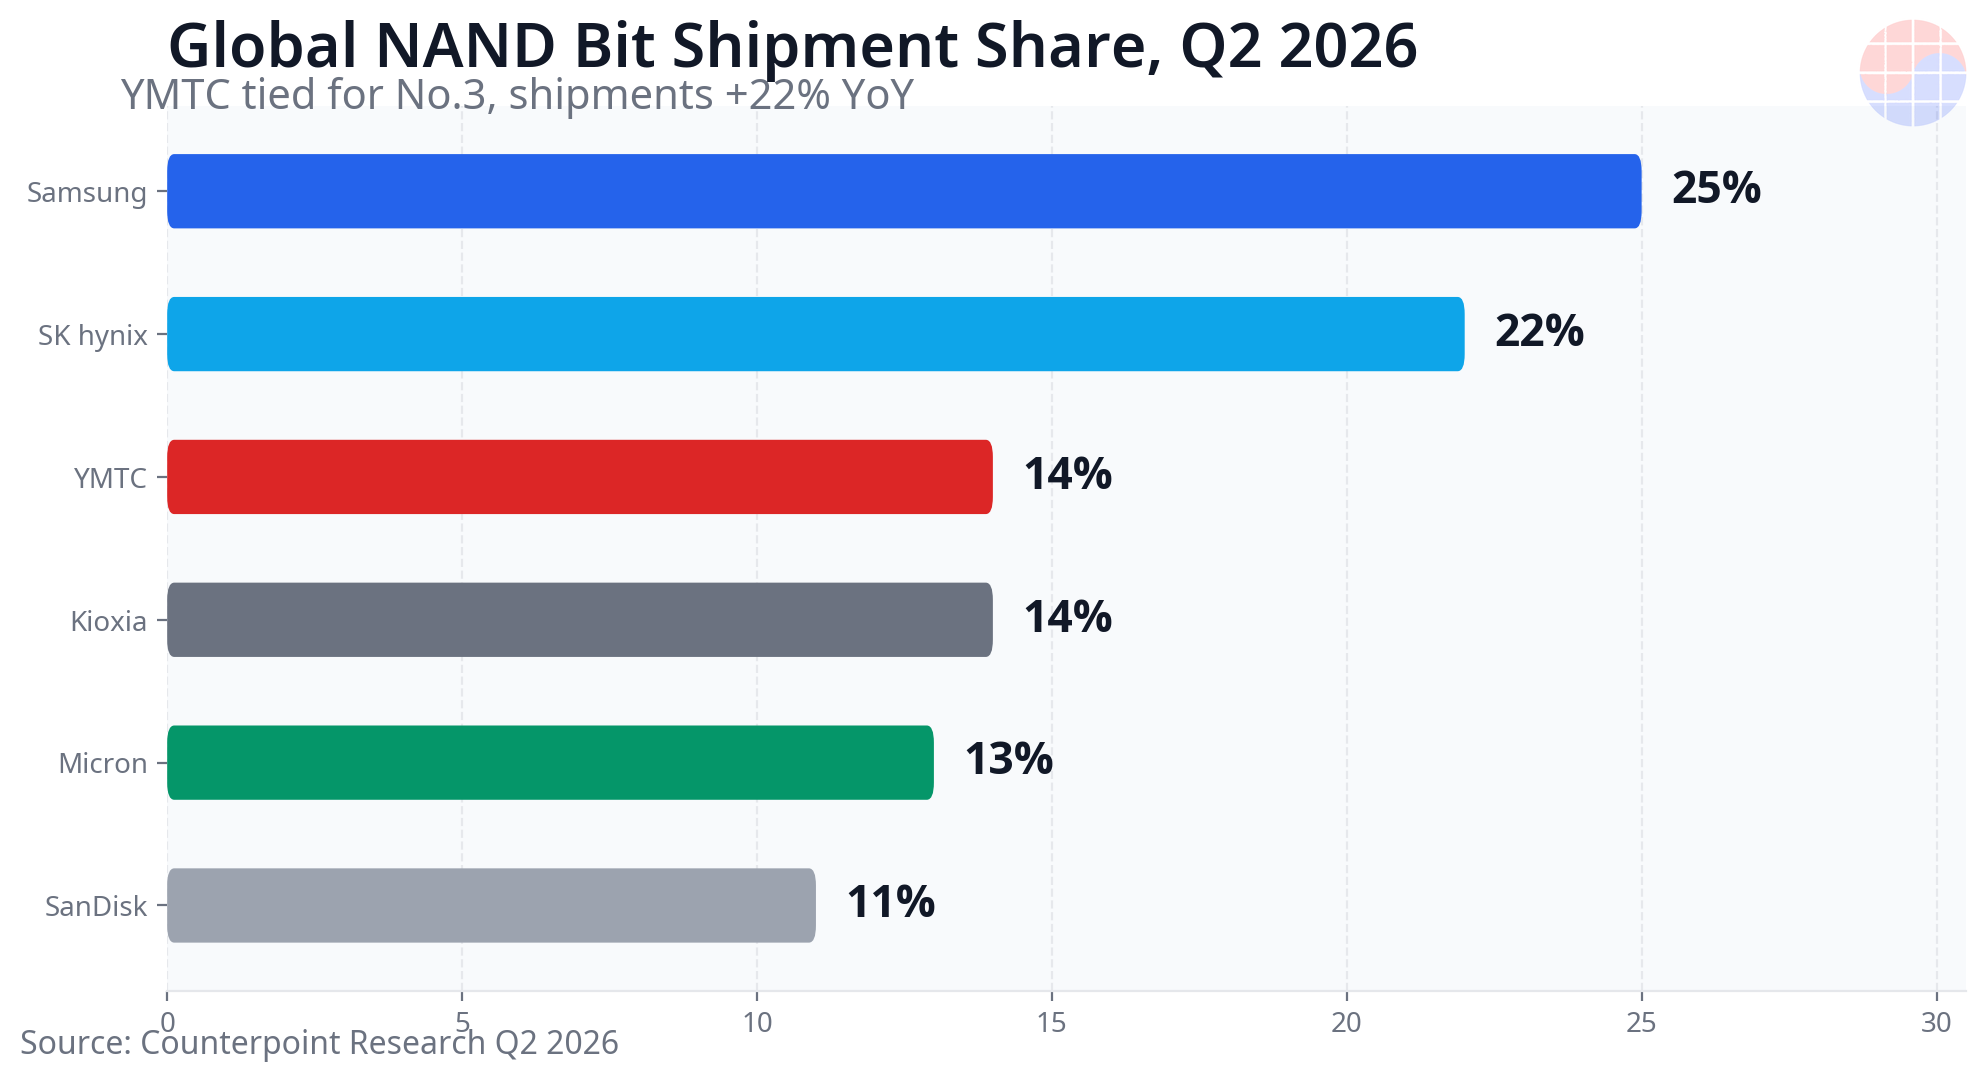
- 出貨市佔率:2026年第二季為16.5%,全球第三(Counterpoint,2026年10月22日)。以位元出貨量計,市佔率為14%,與第三名並列,僅次於三星的25%與SK海力士的22%,位元出貨量年增22%。
- 產量成長:2027年增加48.6萬片,成長24.2%(Omdia),相較之下三星增加7.5萬片,包含Solidigm的SK海力士亦增加7.5萬片。
- 武漢三廠:產量從2026年的9萬片跳增至2027年的57.5萬片,成長超過六倍。總增量大多來自這一座工廠。
- 中國市佔率:YMTC在中國以38.5%領先,領先於三星的33.5%與SK海力士的17%。一年前YMTC在中國的市佔率為28%。
- 產能路徑:目前每月約20萬片,加入三廠後約30萬片,加入四廠與五廠後約40萬片,最終目標包含DRAM在內接近每月50萬片。
- 研發:2023年至2025年投入142億元人民幣,研發人員4,796人,占全體員工超過30%,已註冊發明專利5,611件。
1. 生產:成長率才是重點
核心事實不是絕對規模,而是成長速度。三星與SK海力士正將產能重新配置至DRAM與HBM。三星平澤P5的NAND產量僅在2027年至2030年間逐步提升,SK海力士清州M17的第一座無塵室預定於2028年12月啟用。對兩家韓國廠商而言,有意義的NAND產量成長實際上是2028年之後的故事。
YMTC正朝相反方向前進。武漢一廠每月約10萬片,二廠每月約6萬片,兩者皆接近滿載稼動。三廠將於今年年底開始初步營運,並於明年進入全面量產,階梯式變化正源自於此。
| 公司 | 2026年預測 | 2027年預測 | 增量 |
|---|---|---|---|
| YMTC | 201萬片 | 249.6萬片 | +48.6萬片(+24.2%) |
| 三星 | 477萬片 | 484.5萬片 | +7.5萬片 |
| SK海力士(含Solidigm) | 279萬片 | 286.5萬片 | +7.5萬片 |
來源:2026年8月報導的Omdia預測。簡單來說,2027年進入市場的大多數新增NAND晶圓將來自武漢。
2. 市佔率:全球第三,在中國已是第一
市佔率數字取決於衡量標準。Counterpoint以出貨量為基礎的數據,源自YMTC在上海科創板的上市申請文件,並於10月22日公佈,為16.5%。其記憶體追蹤的位元出貨量數據為14%,與鎧俠並列第三。兩者指向同一方向:YMTC在出貨量上已超越鎧俠與美光,僅剩三星與SK海力士在其之前。
在中國境內,排名已經翻轉。YMTC掌握中國NAND市場的38.5%,領先三星的33.5%與SK海力士的17%。這一轉變促使三星將其西安廠從約200層升級至286層V9,據報導計畫在2026年底前達到5,000片、2027年底前達到40,000片,也促使SK海力士升級其大連廠。
3. 產能藍圖:每月50萬片意味著什麼
YMTC目前在武漢兩座工廠的產能估計約為每月20萬片。三廠將其提升至約30萬片,再增加兩座工廠後約40萬片,而包含DRAM在內的公司整體目標約為每月50萬片。
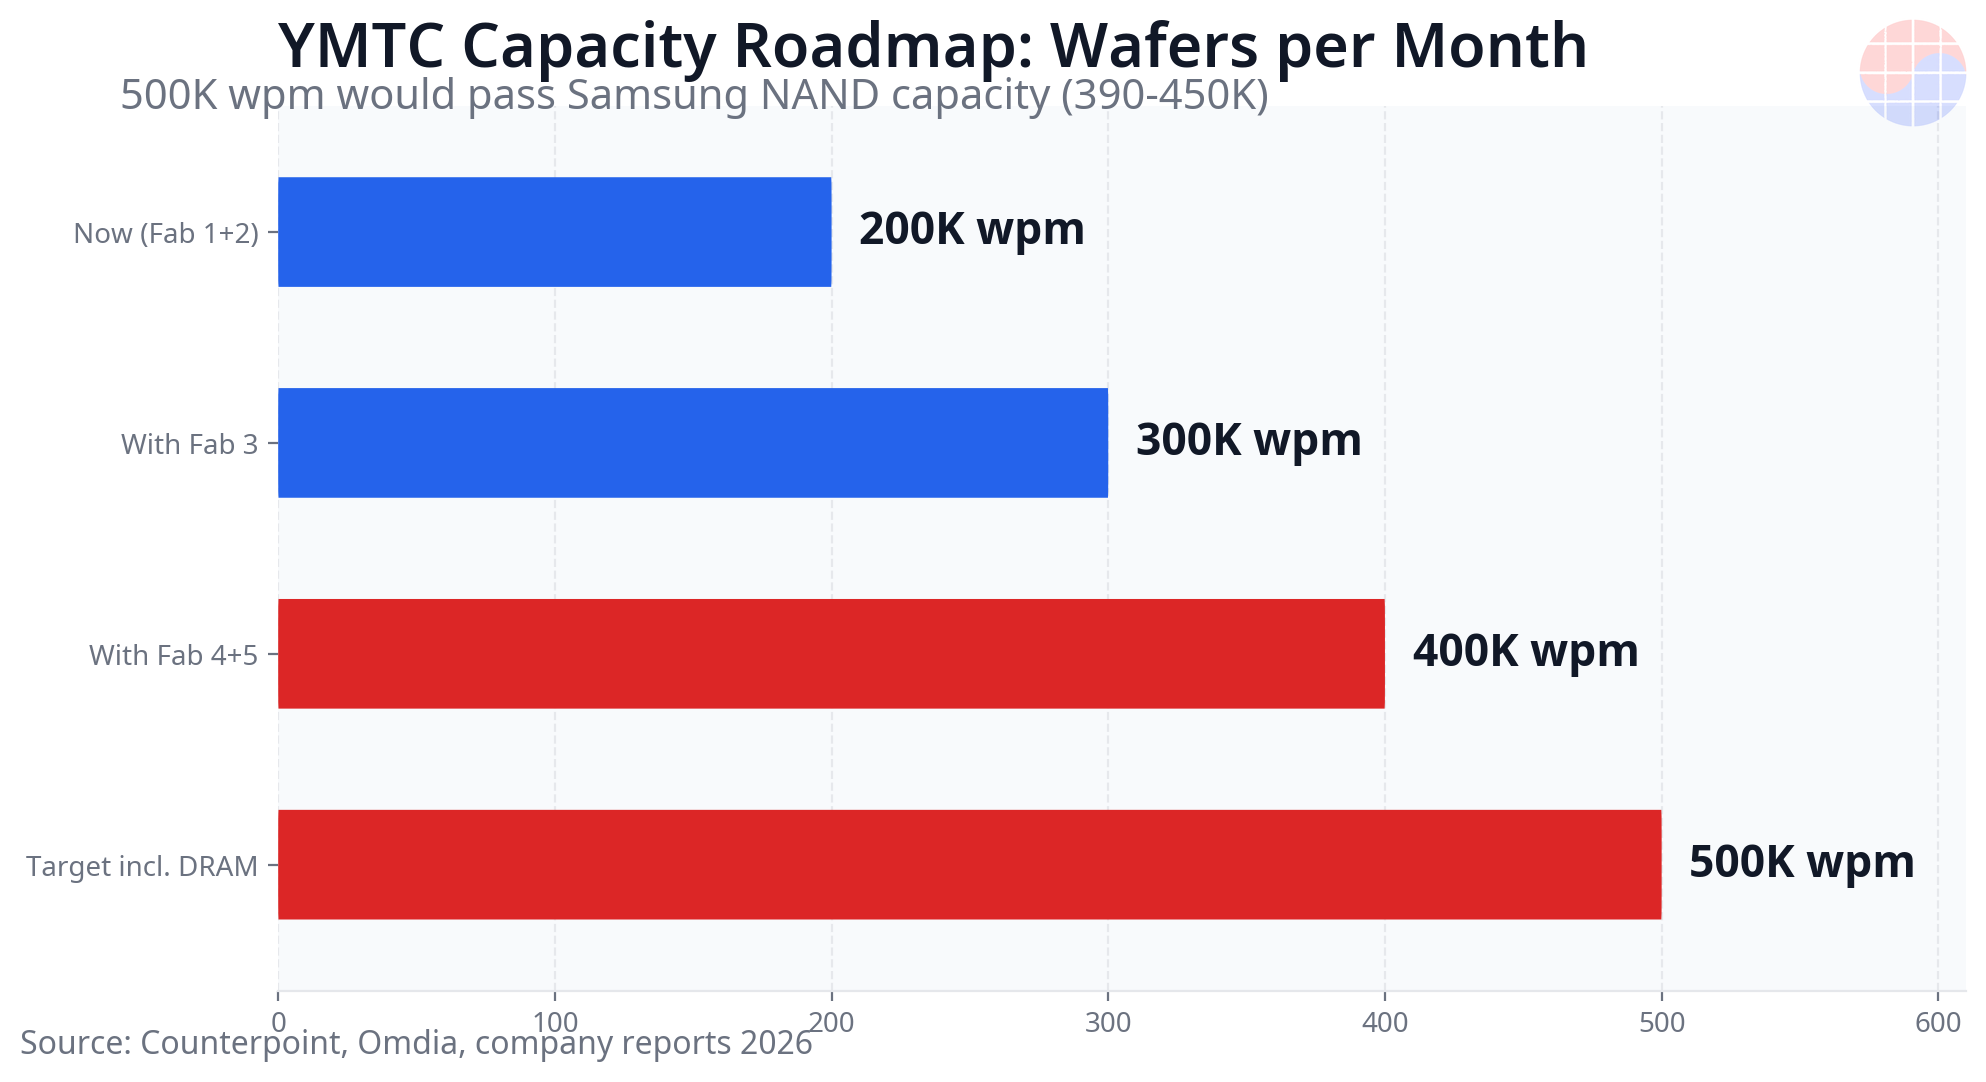
比較之下便能理解此目標為何重要。三星的NAND產能估計為每月39萬片至45萬片。達到目標將使YMTC成為以晶圓投片量計最大的NAND生產商。然而,晶圓投片量並不等於位元產出。層數、良率與產品組合決定位元成本,產量領先並非營收領先,這正是後續章節的主題。
4. 如何做到:Xtacking與國產設備
基礎是YMTC的鍵合架構Xtacking。記憶體單元陣列與周邊電路在分開的晶圓上製造,然後再鍵合在一起。每一側皆可使用最適合的製程,並可在不使用極紫外光微影的情況下,於成熟的深紫外光設備上持續提高層數。在出口管制阻斷EUV取得的情況下,這種結構同時也是一種生存策略。
YMTC正以Xtacking 4.0量產267層3D NAND,並已出貨由兩個晶片層鍵合而成的294層產品。300層以上的世代預計於明年推出。三星自身的行為凸顯了這項技術的份量:2025年2月,三星取得YMTC的Xtacking相關專利授權。業界統計亦顯示,YMTC的混合鍵合核心專利達119件,領先三星的83件與SK海力士的11件。
國產設備是另一具引擎。武漢三廠據報導是第一座國產設備占設備總量超過50%的大型中國記憶體工廠,中國廠商在蝕刻、沉積、清洗與量測領域快速提升市佔率。微影仍是薄弱環節,但其他每一個步驟的在地化,皆有助於YMTC在制裁下以速度持續建廠。
5. 產量第三,營收第五:尚未跨越的高牆
YMTC的弱點在其自身數字中清晰可見。其位元出貨量排名第三,但營收僅排名第五,落後於鎧俠與美光。原因在於產品組合。其產量仍偏重消費性產品,而獲利所在是企業級SSD,該類產品在2026年第二季占全部NAND位元的48%,並預計在年底前超過50%。
相關文章
- 400層V-NAND與256TB SSD — 三星NAND反擊的儲存經濟學
- SK海力士向華府提出「交易」——沒有大連的設備許可,就沒有美國NAND晶圓廠
- 高盛「2027年DRAM -5.9%・NAND -4.6%」:記憶體供需的結構解讀
- Micron 深度解析:技術研討會全解讀 — 垂直 HBM、1-delta 與 G11 路線圖,以及對 4F² 的判定
- 2027年榮景 vs 2029年供過於求 — 記憶體景氣高點的產能賭注
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
價格是一把雙面刃。YMTC產品據評估比韓國與日本對手便宜10%至20%。這能買到市佔率,但要將產量轉化為營收與獲利,需要企業級SSD認證與資料中心客戶。Counterpoint認為15%的市佔率是NAND廠商能自行負擔未來資本支出的最低門檻。YMTC已達到這條線。下一個考驗是產品組合,而非產量。
6. NAND之後是DRAM
YMTC正將其鍵合技術延伸至DRAM。自2025年10月以來,其一直在二廠以每月約5,000片的規模開發與測試16Gb LPDDR5,速度為7500MT/s,且迄今未使用高介電金屬閘極。後續產品採用垂直通道電晶體與4F2單元結構,目標為9600MT/s LPDDR5,計畫在三廠量產。
Counterpoint研究副總裁Neil Shah主張,3D DRAM最終是產業必須走向的方向,而擁有成熟堆疊晶圓鍵合技術的YMTC,在此轉型中處於有利位置。然而,DRAM的認證門檻高於NAND,良率與客戶認證將決定這是否能成為一門生意。目前這仍是試產階段,而非已確認的量產時程。
7. 對韓國廠商意味著什麼
第一,NAND價格。TrendForce預期,隨著新產能落地,NAND供給將趨於寬鬆,價格下行壓力將從2027年下半年起增強,而YMTC正位於這批新產能的中心。若中國產量到來時消費需求疲弱,價格下跌可能加速。
第二,中國工廠策略。兩家韓國廠商正以西安與大連的製程節點升級,來回應在中國的市佔流失。請參閱先前對三星與SK海力士中國NAND工廠升級的分析,以及六家公司比較的Memory Giants Compared。
第三,轉向HBM的機會成本。韓國NAND停滯是一種選擇:有限的資本投向HBM與DRAM,YMTC填補了留下的空間。技術領先能抵銷產量落後多久,如今已是NAND領域的開放問題。
8. 風險:制裁仍是最大變數
YMTC自2022年12月起列入美國商務部實體清單。先進設備採購受阻,海外客戶認證受限,這也是其大量產量在中國境內被吸收的原因。正在討論的額外美國立法,甚至將Xtacking藍圖所依賴的深紫外光微影、蝕刻與沉積設備列為目標,因此其結果可能決定該藍圖的速度。
其他風險依然存在:國產設備良率、300層以上轉換的位元成本、企業級SSD認證速度,以及上市所帶來的財務揭露是否能支撐迄今所述的成長故事。產能擴張本身是已確認的事實。其是否能轉化為獲利,尚未得到證明。
常見問題
Q. YMTC的NAND市佔率究竟是多少?
A. 取決於計算基礎。以出貨量計,Counterpoint在2026年10月22日公佈的數據中,將YMTC在2026年第二季定為16.5%。以位元出貨量計為14%,與第三名並列,僅次於三星的25%與SK海力士的22%。YMTC的長期目標為20%。
Q. YMTC的產量將成長多少?
A. Omdia預測年度晶圓產量將從2026年的201萬片增至2027年的249.6萬片,增加48.6萬片或24.2%。武漢三廠產量從9萬片增至57.5萬片,成長超過六倍,占增量大多數。
Q. YMTC會比三星生產更多NAND嗎?
A. 以晶圓產能目標來看,有可能。YMTC包含DRAM在內的目標約為每月50萬片,高於三星估計的NAND產能39萬片至45萬片。位元產出與營收仍取決於層數、良率與產品組合,而YMTC的營收仍排名第五。
Q. YMTC如何在美國制裁下擴張?
A. 兩個因素最為關鍵。Xtacking結構可在不使用EUV的情況下,於現有設備上提高層數,而國產設備如今在三廠已占設備總量超過50%。微影仍是一項限制。
Q. YMTC有生產DRAM嗎?
A. 目前處於開發與試產階段。其正在二廠以每月約5,000片測試16Gb LPDDR5,速度為7500MT/s,並計畫在三廠推出9600MT/s的次世代產品。認證與量產時程尚未確認。
來源:Counterpoint Research記憶體追蹤與2026年10月22日上市相關分析、2026年8月報導的Omdia NAND晶圓產量預測、Reuters關於三星西安廠升級的報導。產能數字為機構估計與報導,並非公司揭露,計算基礎(出貨量、位元、晶圓)已在文中註明。截至2026年10月23日。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂


