VLSI Korea
三星矽光子併購戰 — 誰來定義光學 I/O 層
三星高層表示正考慮併購矽光子企業,計畫明年起製造光學晶片,挑戰台積電 COUPE。AI 晶片的下一個瓶頸不是運算而是晶片間連接 — 光學 I/O 層所有權之戰已經開打。


🆓 免費文章 · 任何人都可以免費閱讀
30 秒摘要
- 三星高層表示,公司正在考慮併購矽光子(silicon photonics)企業(2026 年 10 月,MTN 報導)。計畫是從明年起以 300mm 晶圓製造光學晶片(photonic IC),結合晶圓代工製程、記憶體與先進封裝,挑戰台積電的 COUPE 平台。Source
- AI 晶片的下一個瓶頸不是運算,而是晶片之間的連接(I/O)。誰定義了光學 I/O 層,誰就拿下未來十年 AI 晶片的利潤。
- 台積電已透過 COUPE 平台定義了架構。輝達(NVIDIA)的 Quantum-X / Spectrum-X 光子交換器、博通(Broadcom)的 Tomahawk 6 交換器,全都跑在 COUPE 上。
- CPO 市場規模估計從 2024 年的 4,600 萬美元成長到 2030 年的 81 億美元(年複合成長率 137%),2036 年將突破 200 億美元。
- 併購市場已經熱起來:Marvell 以最高 55 億美元收購 Celestial AI;Credo 以 7.5 億美元收購 DustPhotonics。
- 核心判斷:台積電定義架構,三星想用併購買時間。三星 2029 年 turnkey CPO 的價值不在市佔率,而在「雙供應來源的選擇權」。
背景:為什麼是現在、為什麼是「光」
資料中心內部的銅線傳輸極限,在 2026 年成為現實。每顆 GPU 需要 800Gb/s 的對外頻寬 — 很快就是 1.6Tb/s。傳統可插拔光模組每個埠吃掉 12~15W;一個 10 萬 GPU 的叢集,光是光模組就要 10~15MW — 相當於整個資料中心電力預算的 10~15%。銅互連在每通道 200Gbps 以上就會失去訊號完整性。
解方是 CPO(共同封裝光學,Co-Packaged Optics):把光學引擎放進跟交換器、GPU ASIC 同一個封裝裡,而不是用銅線拉到面板上的可插拔模組。CPO 把 800G 埠功耗從 15W 降到 5.4W(-65%),整網功耗降 3.5 倍。這是 2026~2027 年 AI 叢集物理限制下唯一的現實答案。
在這個脈絡下,三星電子高層在 2026 年 10 月接受 MTN 採訪時透露,公司正在考慮併購矽光子企業。計畫很具體:明年起用 12 吋(300mm)晶圓製程進入 photonic IC 市場,鎖定 Coherent、Lumentum 等光模組廠,以及設計 photonic IC 的無晶圓廠(fabless)公司作為客戶。初期先賣晶圓,再擴展到電子 IC 與光子 IC 的結合,以及光學封裝。Source
這則新聞重要的不是「進軍」宣言,而是「落後」的承認。根據 MTN,台積電的路線圖比三星領先約 1~2 年。三星目前正與 alpha 客戶驗證其光學技術。
商業深掘
市場規模:從 4,600 萬美元到 81 億美元
CPO 市場的成長曲線,是半導體史上少見的陡峭。
| 年份 | CPO 市場規模(估計) | 備註 |
|---|---|---|
| 2024 | 4,600 萬美元 | 實驗室、試產階段 |
| 2030 | 81 億美元 | 年複合成長率 137% |
| 2036 | 200 億美元以上 | 2026~2036 年複合成長率 37% |
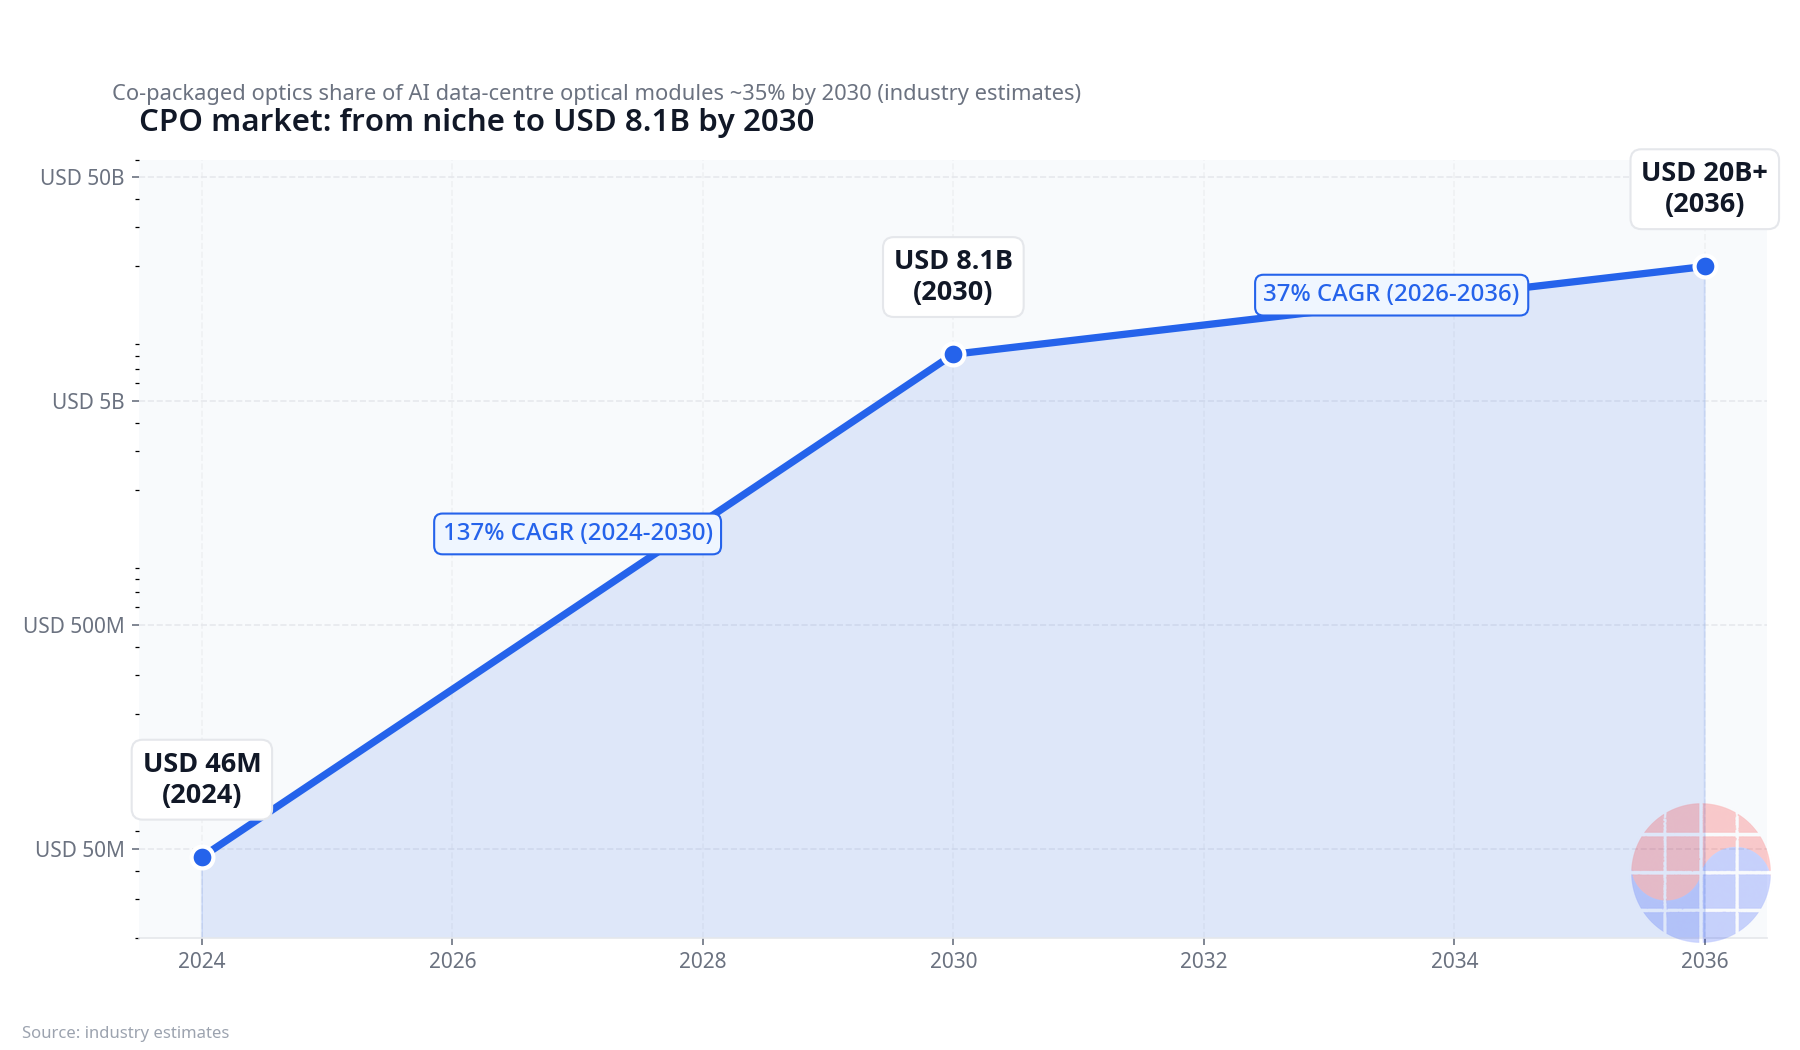
到 2030 年,AI 資料中心光模組中約 35% 預計轉為 CPO。超大規模雲端業者 2026~2028 年的 CPO 年採購規模估計為 20~40 億美元。市場不是「可能的未來」,而是「採購單已經在飛的現在」。
競爭格局:定義架構的人拿走利潤
台積電的 COUPE(Compact Universal Photonic Engine)已接近 CPO 生態系的事實標準。2026 年量產,支撐輝達 Quantum-X InfiniBand 交換器(2026 上半年,單台 115Tb/s)與 Spectrum-X Photonics 乙太網路交換器(2026 下半年)。博通 Tomahawk 6-Davisson(102.4Tb/s)同樣跑在 COUPE 上。輝達與台積電共同設計的 Micro Ring Modulator(每波長 200Gbps PAM4)是業界密度最高的單通道頻寬。
這個結構的商業意義很清楚:台積電拿下了 CPO 的「架構定義者」地位,就像當年的 CoWoS。定義架構的人,就決定了設計規則、封裝路徑與供應鏈的堆疊方式 — 定價權隨之而來。MTN 引用的數字顯示,先進封裝市場台積電佔 72.5%、三星僅 5.9% — 後進者的位子很窄。(該數字為 MTN 引用,非經獨立查核的官方統計。)
| 台積電(COUPE) | 三星晶圓代工 | |
|---|---|---|
| 量產時點 | 2026 年(量產中) | 目標 2027 年啟動光學晶片製造 |
| 關鍵產品 | 輝達 Quantum-X / Spectrum-X、博通 Tomahawk 6 | alpha 客戶驗證中,鎖定 Coherent、Lumentum |
| 封裝連結 | SoIC-X 混合鍵合 + CoWoS 路徑 | 計畫結合先進封裝 |
| turnkey CPO 目標 | — | 2029 年 |
| 先進封裝市佔(MTN 引用) | 72.5% | 5.9% |
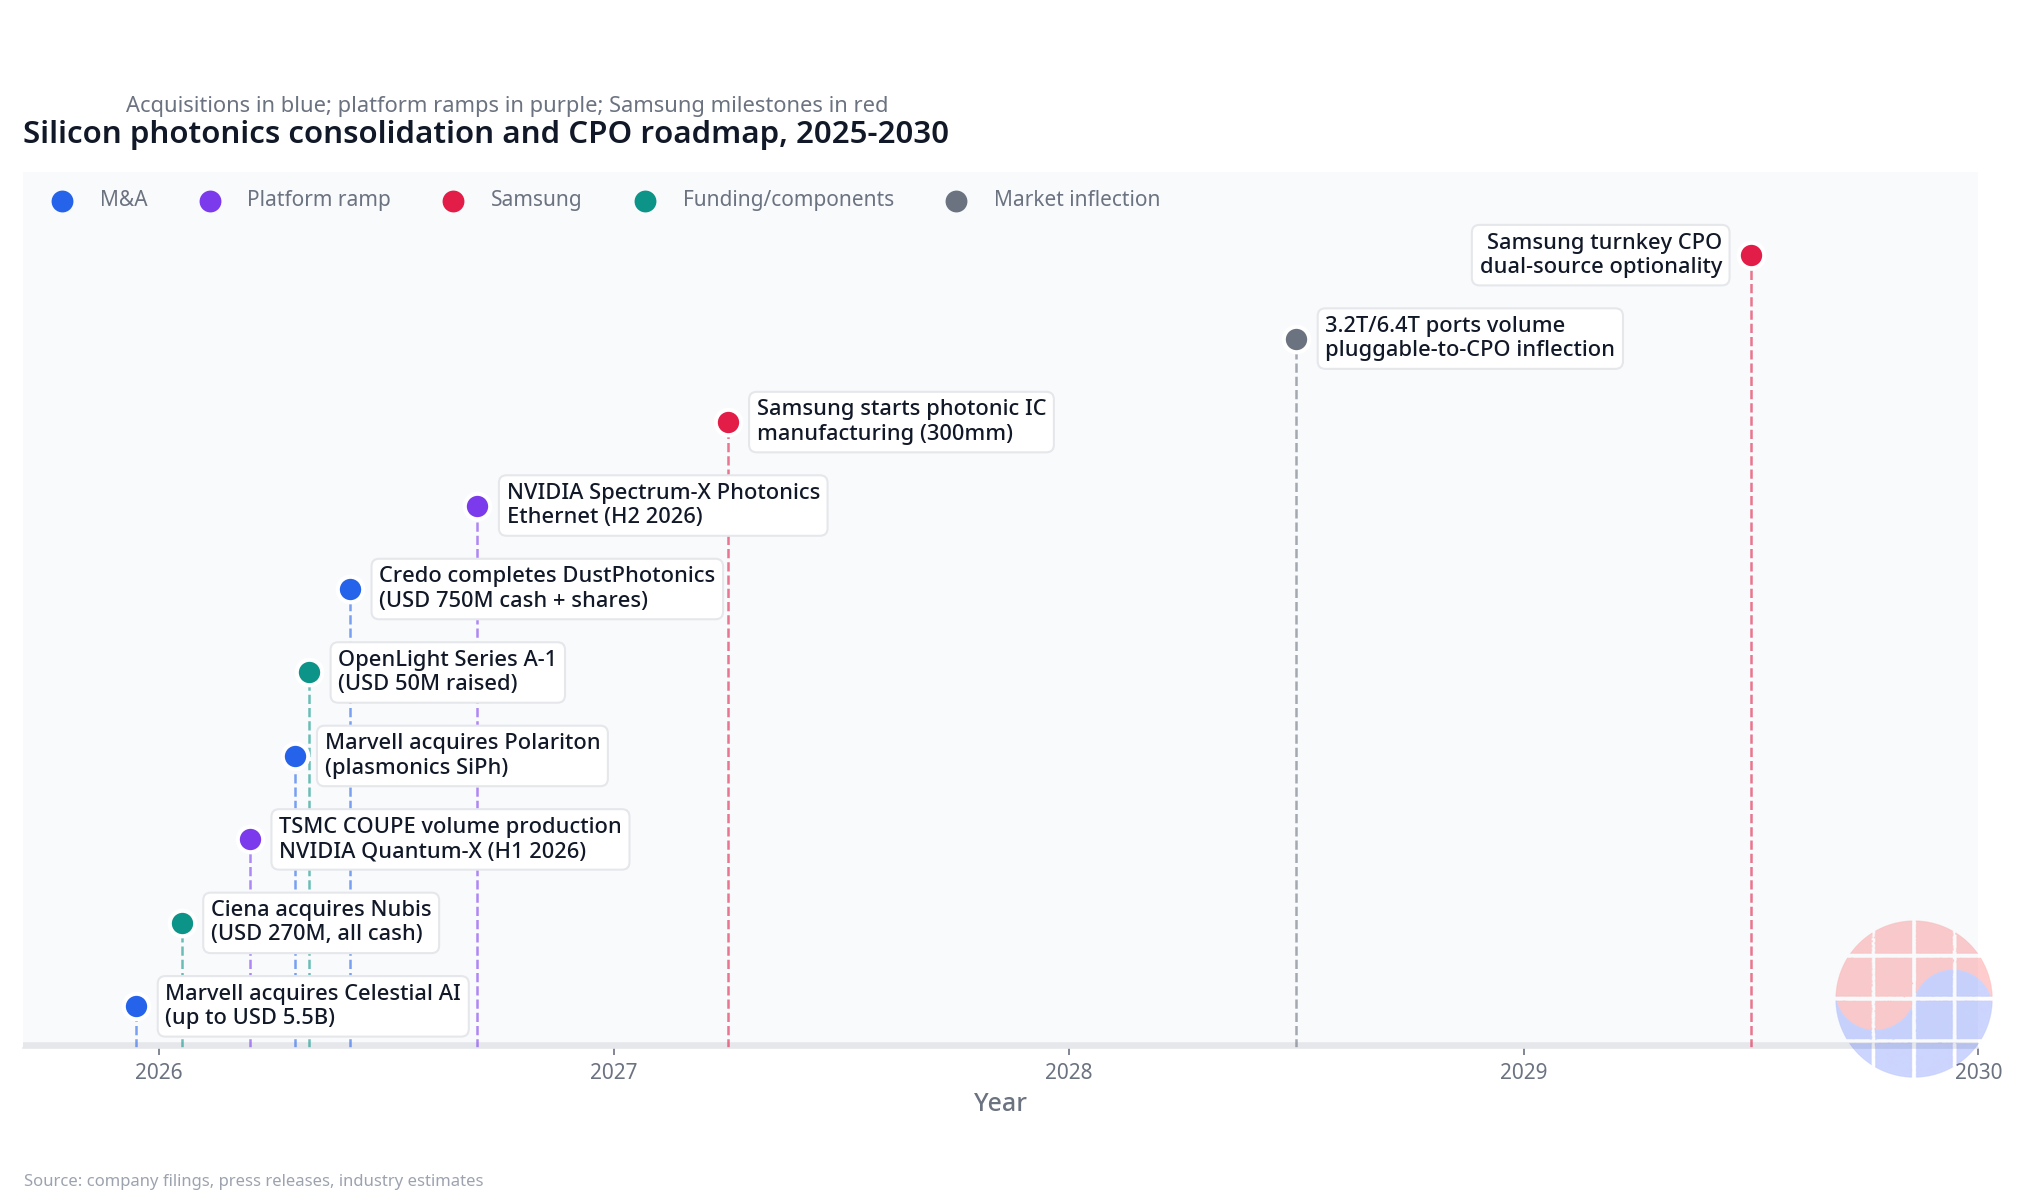
三星晶圓代工並非空手。矽光子 PDK 已完成,具備 300mm 平台,報導稱已拿下大型光模組訂單。若 2029 年 turnkey CPO 路線圖實現,三星將成為台積電唯一的替代選項。這個「替代選項」的價值,正是下一節的主題。
成本結構:為什麼光子 PIC 內製化值得 7.5 億美元
整理 2026 年的矽光子併購潮,就看得出錢往哪裡流。
| 時間 | 併購 / 投資 | 金額 | 意義 |
|---|---|---|---|
| 2025 年 12 月 | Marvell → Celestial AI | 最高 55 億美元 | 矽光子新創最大出場 |
| 2026 年 1 月 | Ciena → Nubis Communications | 2.7 億美元(全現金) | 取得 CPO / NPO 光學引擎 |
| 2026 年 4 月 | Marvell → Polariton Technologies | 未公開 | 電漿子調變技術,瞄準 3.2T |
| 2026 年 4 月 | OpenLight Series A-1 | 5,000 萬美元(累計 8,400 萬) | 開放式矽光子 PDK,25 家以上企業採用 |
| 2026 年 5 月 | Credo → DustPhotonics | 7.5 億美元現金 + 股票 | SiPh PIC 內製化,完成垂直整合 |
[Sources: 各公司公告 — Marvell、Zacks、Photonics Spectra、OpenLight]
Credo 收購 DustPhotonics 是教科書案例。Credo 設計 SerDes 與 DSP(光收發器的「大腦」),但把電訊號轉成光的矽光子晶片(PIC)仰賴外購。買下 DustPhotonics 後,Credo 集齊了銅纜 → DSP → PIC → 系統整合的完整堆疊。官方給出的併購理由有三:降低外部供應依賴、加速產品開發、在量產階段改善成本結構。判斷是:CPO 時代的定價權,屬於握有光學引擎的人。
Marvell 的動作是同一套語法:用 Celestial AI(最高 55 億美元)買下 Photonic Fabric 的願景,用 Polariton(電漿子調變)買下 3.2T 世代的元件級創新。電漿子技術能實現比傳統矽光子更高密度、超低能耗的平行光連結,瞄準 3.2T 時代。
雷射層是另一個寡占結構。CPO 架構下光學引擎自己不能發光 — 必須由外部光源(ELS)注入連續光。能在 GPU 封裝旁 70~85°C 環境運作的高功率雷射,全球供給實質上是 Lumentum + Coherent 雙占。這就是輝達各砸 20 億美元策略性入股、再加數十億美元採購承諾的原因 — 合計 40 億美元,輝達在單一供應鏈節點上最大的定向押注。
策略選項:三星能買什麼、該買什麼
三星的選項有三類。
第一,PIC 設計資產。Credo 用 7.5 億美元買 DustPhotonics 就是價目表。三星有 PDK 和 300mm 平台,但經驗證的 PIC 設計組合與客戶 traction,只能花錢買時間。併購溢價就是「時間的價格」。
第二,雷射與光源能力。Lumentum、Coherent 等級的高功率雷射很少出現在賣方市場。三星真正的打法是把他們綁成「客戶」:作為晶圓代工客戶拿下 Coherent、Lumentum,就能在台積電主導的供應鏈上撬開裂縫。
第三,封裝整合能力。三星真正的差異化牌是晶圓代工 + 記憶體 + 先進封裝的垂直結合。CPO 要求電子 IC、光子 IC、先進封裝、外部雷射、光纖耦合像一個身體一樣協同 — 單一層面強沒有用,賣的是跨層整合。IDM 式垂直整合是三星少數的結構性優勢。
風險同樣清楚。HBM 時代三星對 AI 需求的反應慢了,丟了市佔。「遲到然後貴買」的劇本可能在矽光子重演。三星還得選:把併購來的資產做成與台積電 COUPE 生態系相容(更快商用),還是走獨立標準(差異化) — 兩條路都要花錢。
Chase's Take
這則新聞的本質不是「三星要做光學晶片」,而是「光學 I/O 層的所有權戰爭進入了併購階段」。
回顧過去十年 AI 晶片利潤的分配:運算層由輝達定義,記憶體層由 HBM 三雄定義,封裝層由台積電定義。每個層的定義者拿走了該層的大部分利潤。現在正在打開的第四層,是光學 I/O。台積電用 COUPE、輝達用 Quantum-X / Spectrum-X 加 40 億美元供應鏈投資,已經卡好位子。三星的併購評估,是遲到也要上桌的宣言。
關鍵數字是 2029 年。三星 turnkey CPO 的目標時點,恰好與市場成熟重疊。2028 年 3.2T / 6.4T 埠量產、完成可插拔 → CPO 的替換拐點之後,超大規模業者一定會要求雙供應來源 — 沒人敢承擔單一晶圓代工(台積電)的地緣政治與供應鏈風險。三星 2029 年的 turnkey CPO 玩的不是市佔率遊戲,而是「雙供應來源選擇權」遊戲。選擇權的價值跟波動率(供應鏈風險)成正比,而不是跟標的資產(市佔率)成正比。地緣政治風險越大,三星這個選擇權就越值錢。
投資視角上,要把估值框架分開。內製化光學引擎的公司(Credo、Marvell、Ciena 陣營)跟可插拔模組公司,頂著同一個「光」主題,卻是不同的股票。前者吃架構定義層的利潤,後者吃出貨量層的現金流。兩個框架混在一起,倍數就會估錯。
最後是併購溢價的經濟學。DustPhotonics 在 2024 年拿了 2,400 萬美元的 B 輪。7.5 億美元 + α 的收購價是募資金額的 30 倍以上。是泡沫嗎?如果 CPO 市場 2030 年達到 81 億美元、其中 SiPh PIC 層值幾十億美元,那麼 PIC 內製化買的是「定價權」。溢價看起來貴,但從層所有權的角度看可以是合理的。三星現在要付的併購對價,也該用同一把尺來量。目標不是買得便宜,而是買下那一層。
啟示
- 三星:併購標的以 PIC 設計資產為第一優先。把 Coherent、Lumentum 綁成晶圓代工客戶,是對抗台積電的槓桿。2029 年 turnkey CPO 的價值是雙供應來源的選擇權價值,不是市佔率。
- 台積電:COUPE 是 CoWoS 的重演。作為架構定義者,吸走 2026~2028 年 CPO 出貨的大部分。風險是單一供應來源集中與地緣政治。
- 輝達 / 博通:系統層雙占。輝達用 40 億美元供應鏈投資封鎖上游;博通是非輝達陣營(Tomahawk 6 量產中)的預設選項。
- 投資人:光學引擎內製化公司與可插拔模組公司要用不同估值框架看。CPO 用這條時間線驗證:2026 年進入營收 → 2027 年放量 → 2028 年替換拐點。
- 觀察點:三星併購標的公告(金額、資產)、2027 年光學晶片製造是否啟動、2028 年 3.2T 埠量產時的 CPO 滲透率。
FAQ
三星為什麼考慮併購矽光子企業?
為了結合晶圓代工製程、記憶體與先進封裝,挑戰台積電的 COUPE 平台。三星高層在 2026 年 10 月 MTN 採訪中透露併購評估,計畫明年起以 300mm 晶圓製造光學晶片。台積電路線圖領先 1~2 年,併購是用來買時間的策略。Source
CPO 市場規模有多大?
業界估計 CPO 市場從 2024 年 4,600 萬美元成長到 2030 年 81 億美元(年複合成長率 137%),2036 年將突破 200 億美元。到 2030 年,AI 資料中心光模組中約 35% 預計為 CPO。Source
台積電 COUPE 跟三星的計畫有何不同?
台積電 COUPE 在 2026 年量產中,是輝達 Quantum-X / Spectrum-X 與博通 Tomahawk 6 的基礎平台。三星目標 2027 年啟動光學晶片製造、2029 年 turnkey CPO,目前正與 alpha 客戶驗證技術。兩者差距估計約 1~2 年。
Credo 為什麼花 7.5 億美元買 DustPhotonics?
為了在 SerDes、DSP 之外把矽光子 PIC 也內製化,完成光連接的完整堆疊。目標是降低外部供應依賴、加速開發、改善量產階段的成本結構 — 背後的判斷是,CPO 時代的定價權屬於握有光學引擎的人。Source
免責聲明:本文整理截至 2026 年 10 月 18 日的公開報導與業界估計值,不構成投資建議。市場規模數字為各機構估計值;併購與路線圖內容基於公司公告與媒體報導。
相關文章