VLSI Korea
三星 vs SK海力士:SEDEX 2026揭露的AI記憶體戰爭的本質
SEDEX 2026上,三星與SK海力士同步展示HBM4E實物,規格打成平手。競爭主軸轉向「垂直整合」對「階層擴張」:三星以自家4奈米base die與360兆韓元龍仁園區應戰,SK海力士則以10倍容量的HBF與JEDEC標準化出招。比較AI記憶體戰爭的兩張藍圖。


🆓 免費文章 · 任何人都可以免費閱讀
30秒摘要
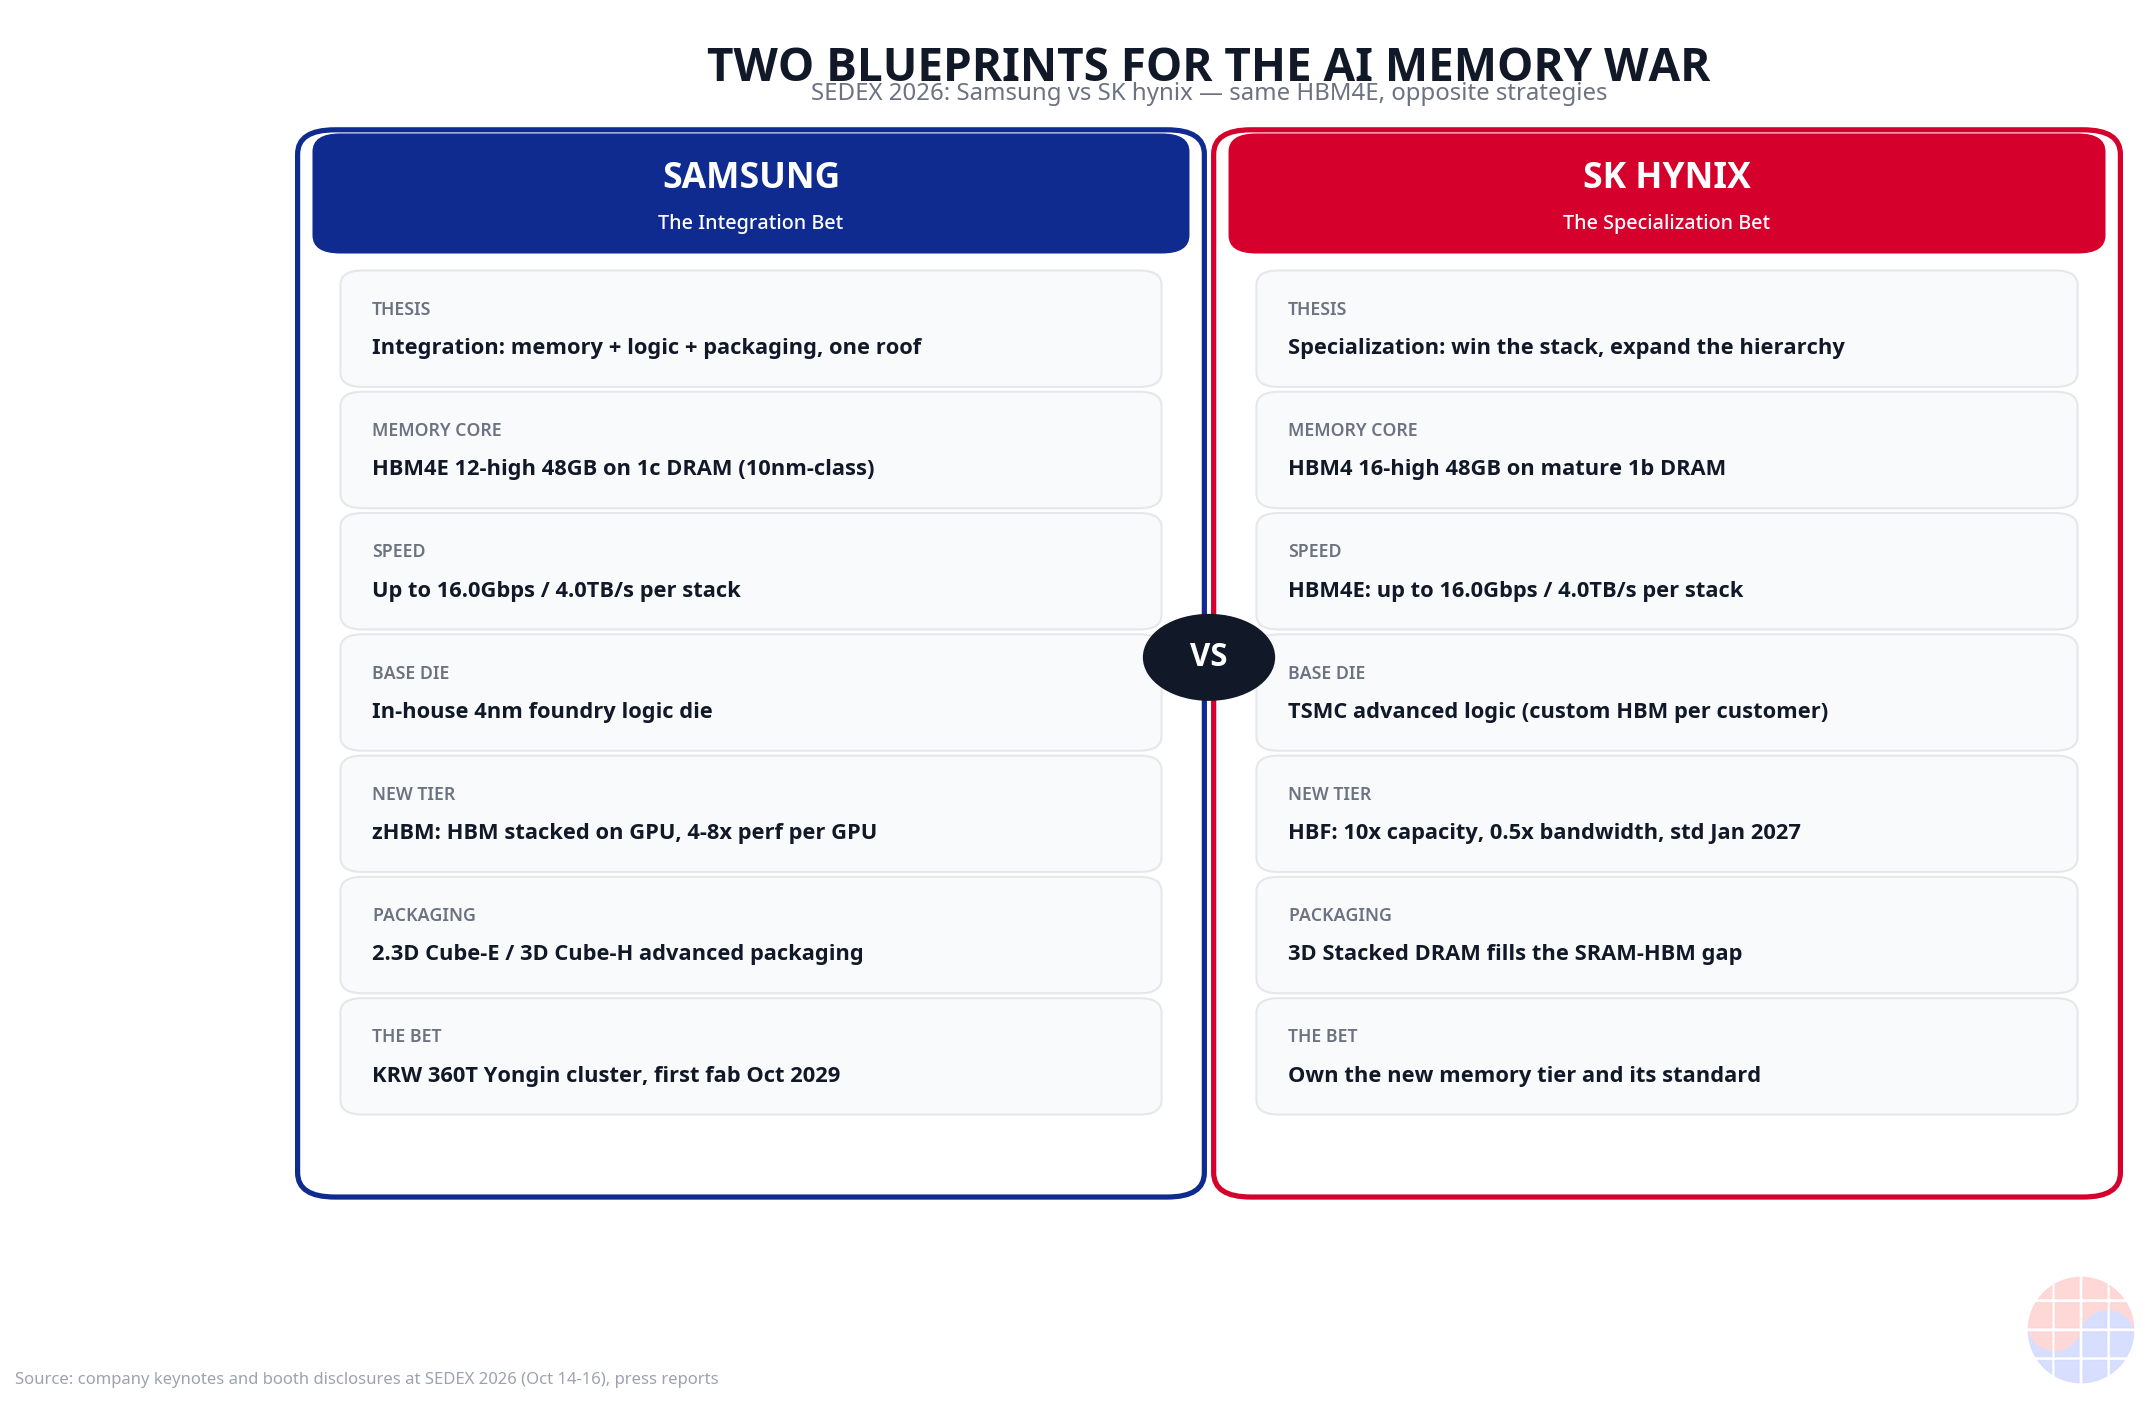
- SEDEX 2026(10月14至16日,首爾COEX)以史上最大規模(300家廠商・888個攤位)開幕。三星電子與SK海力士不約而同展出了第七代HBMHBM4E的實物。雙方都喊出相同的規格:最高16.0Gbps、最高4.0TB/s、48GB(12層堆疊)——規格競賽以平手收場。
- 真正的勝負在別處開打。三星電子的論點是**「整合」**。DS部門技術長宋載爀社長表示,三星是「涵蓋DRAM・邏輯晶片・CIS・封裝的全球唯一企業」,主打HBM4基礎裸晶以自家4奈米晶圓代工製程直接製造的垂直整合。
- SK海力士的論點是**「專精+階層擴張」**。開發總負責人(CDO)安鉉社長宣稱「僅靠HBM無法應付暴增的AI記憶體需求」,提出目標容量為HBM十倍以上的新記憶體階層——HBF(High Bandwidth Flash)。HBF最終技術規格預計2027年1月定案。
- 兩大戰略正面交鋒的戰場是PIM(Processing-in-Memory)。三星電子主打LPDDR-PIM,SK海力士以LPDDR6-PIM應戰,雙方將在10月15日下午1點於COEX舉行的JEDEC論壇爭奪標準化的主導權。
- 三星電子公開了投資約360兆韓元的龍仁國家產業園區計畫。目標2027年動工、2029年10月首條生產線投產。這是「整合」論點的實體證明。
- 投資啟示:HBF標準定案(2027年1月)、各客戶客製化HBM的訂單分化、PIM標準化主導權,將決定未來五年記憶體價值鏈的走向。(Source: 亞洲經濟、Source: Nocut News)
Background:相同的HBM4E,截然相反的故事
韓國最大的半導體展SEDEX 2026於10月14日在首爾COEX開幕。由韓國半導體產業協會主辦的本屆是第28屆,主題為「Into the Era of Silicon Intelligence」(邁向矽智時代),300家企業、888個攤位參加,創下歷屆最大規模。(Source: Daily安)
展場入口最引人注目的對決,是三星電子與SK海力士的HBM4E展示。雙方都把第七代HBM實物擺在最顯眼的位置。三星電子已於5月出貨全球首批採用1c DRAM與4奈米邏輯裸晶的48GB、12層堆疊HBM4E樣品;SK海力士則在6月COMPUTEX公開12層堆疊、48GB的HBM4E後完成樣品供應。兩家都已向輝達出貨樣品。(Source: 先驅經濟、Source: Daily安)
有趣的是,雙方的規格表實質上相同。兩家都標榜最高16.0Gbps的單接腳速度、最高4.0TB/s頻寬、48GB容量(32Gb裸晶×12層)。三星電子公開了兩段數值——穩定運作基準14Gbps對應3.6TB/s、極限運作對應4.0TB/s;SK海力士則強調相較前代能源效率提升超過20%。(Source: IT朝鮮)
規格相同,意味著競爭的軸線已經轉移。勝負不再是「誰更快」,而是「誰來定義AI時代的記憶體架構」。開幕日兩家技術高層的主題演講,正是明證。
Business Deep Dive
1. 市場現況:寡占,以及規格持平的意義
全球HBM市場實質上由韓國兩強壟斷。SK海力士在HBM3・HBM3E世代領跑、拿下過半市占;三星電子則在HBM4世代以最先進製程1c DRAM緊追。兩家在HBM4E達到相同的頂級規格,是一個訊號:市場已進入光靠規格無法再差異化的階段。
此時企業可選的戰略有兩種。一是賣出規格之外的「系統」,二是創造規格之外的「階層」。三星電子選了前者,SK海力士選了後者。
2. 三星的論點:整合(Integration)——「全球唯一」
三星電子DS部門技術長宋載爀社長在主題演講中強調,三星電子是「涵蓋DRAM記憶體、邏輯晶片、CMOS影像感測器、封裝的全球唯一企業」。這不是自誇,而是商業模式的宣言。(Source: TechTimes)
整合論點的實質在基礎裸晶(base die)。位於HBM堆疊最底層的基礎裸晶,是掌管DRAM層與GPU之間資料交通的邏輯裸晶,自HBM4世代起已成為執行高度運算與控制功能的系統半導體。三星電子以自家4奈米晶圓代工製程直接製造這顆基礎裸晶。記憶體核心裸晶(1c DRAM)到邏輯設計、基礎裸晶、先進封裝,一條龍內部處理。這讓競爭對手(委外給外部晶圓代工廠)難以複製**記憶體—邏輯協同最佳化(co-optimization)**成為可能,利潤也留在內部。
展出的產品線為這個論點背書:LPDDR-PIM(記憶體內運算)、zHBM(在GPU上直接堆疊HBM的3D記憶體架構模型)、zNAND-O(邊緣AI用3D NAND解決方案模型)、2.3D Cube-E(矽中介層基礎的可擴展封裝)、3D Cube-H(3D封裝)並列在同一攤位。zHBM目標是相較HBM4E、每顆GPU效能4至8倍、每瓦效能最高3倍;zNAND-O目標是相較傳統NAND、讀取頻寬與能源效率最高提升7倍。完全呼應展覽主題「Architecting AI Systems」(為AI系統設計架構)。(Source: IT朝鮮、Source: 亞洲經濟)
而整合論點的實體證明,就是龍仁國家產業園區。三星電子投入約360兆韓元,2027年進入整地與動工階段,目標2029年10月首條生產線投產。約70家材料・零組件・設備與無晶圓廠(fabless)企業將進駐的生態系型園區。把記憶體・晶圓代工・封裝綁在同一個屋簷下的「整合」,不是設計理念,而是用土地與資金證明的戰略。(Source: 亞洲經濟)
3. SK海力士的論點:專精+階層擴張——「光靠HBM不夠」
SK海力士開發總負責人安鉉社長的主題演講題目是「AI時代,追問記憶體創新的方向」。核心診斷是KV快取瓶頸。AI推論越複雜、上下文越長,儲存先前詞元資訊的KV快取就會先耗盡HBM容量。安社長預估,2030年AI基礎設施的效能規模將比2026年擴大約20倍。(Source: 東亞日報、Source: Nocut News)
解方不是把HBM做得更快,而是重新設計記憶體階層本身。安社長提出的藍圖有三條軸線。
第一,HBM的精進與客製化。HBM4E之後,2027年將並行推進HBM5與客製化HBM4E。客製化HBM是在基礎裸晶中嵌入各客戶專屬的邏輯IP、針對特定AI加速器最佳化,基礎裸晶的邏輯製程採用台積電的先進製程。記憶體公司內化邏輯設計能力,製造則交給最強的晶圓代工廠——專精化的分工。(Source: IT朝鮮、Source: Korea JoongAng Daily)
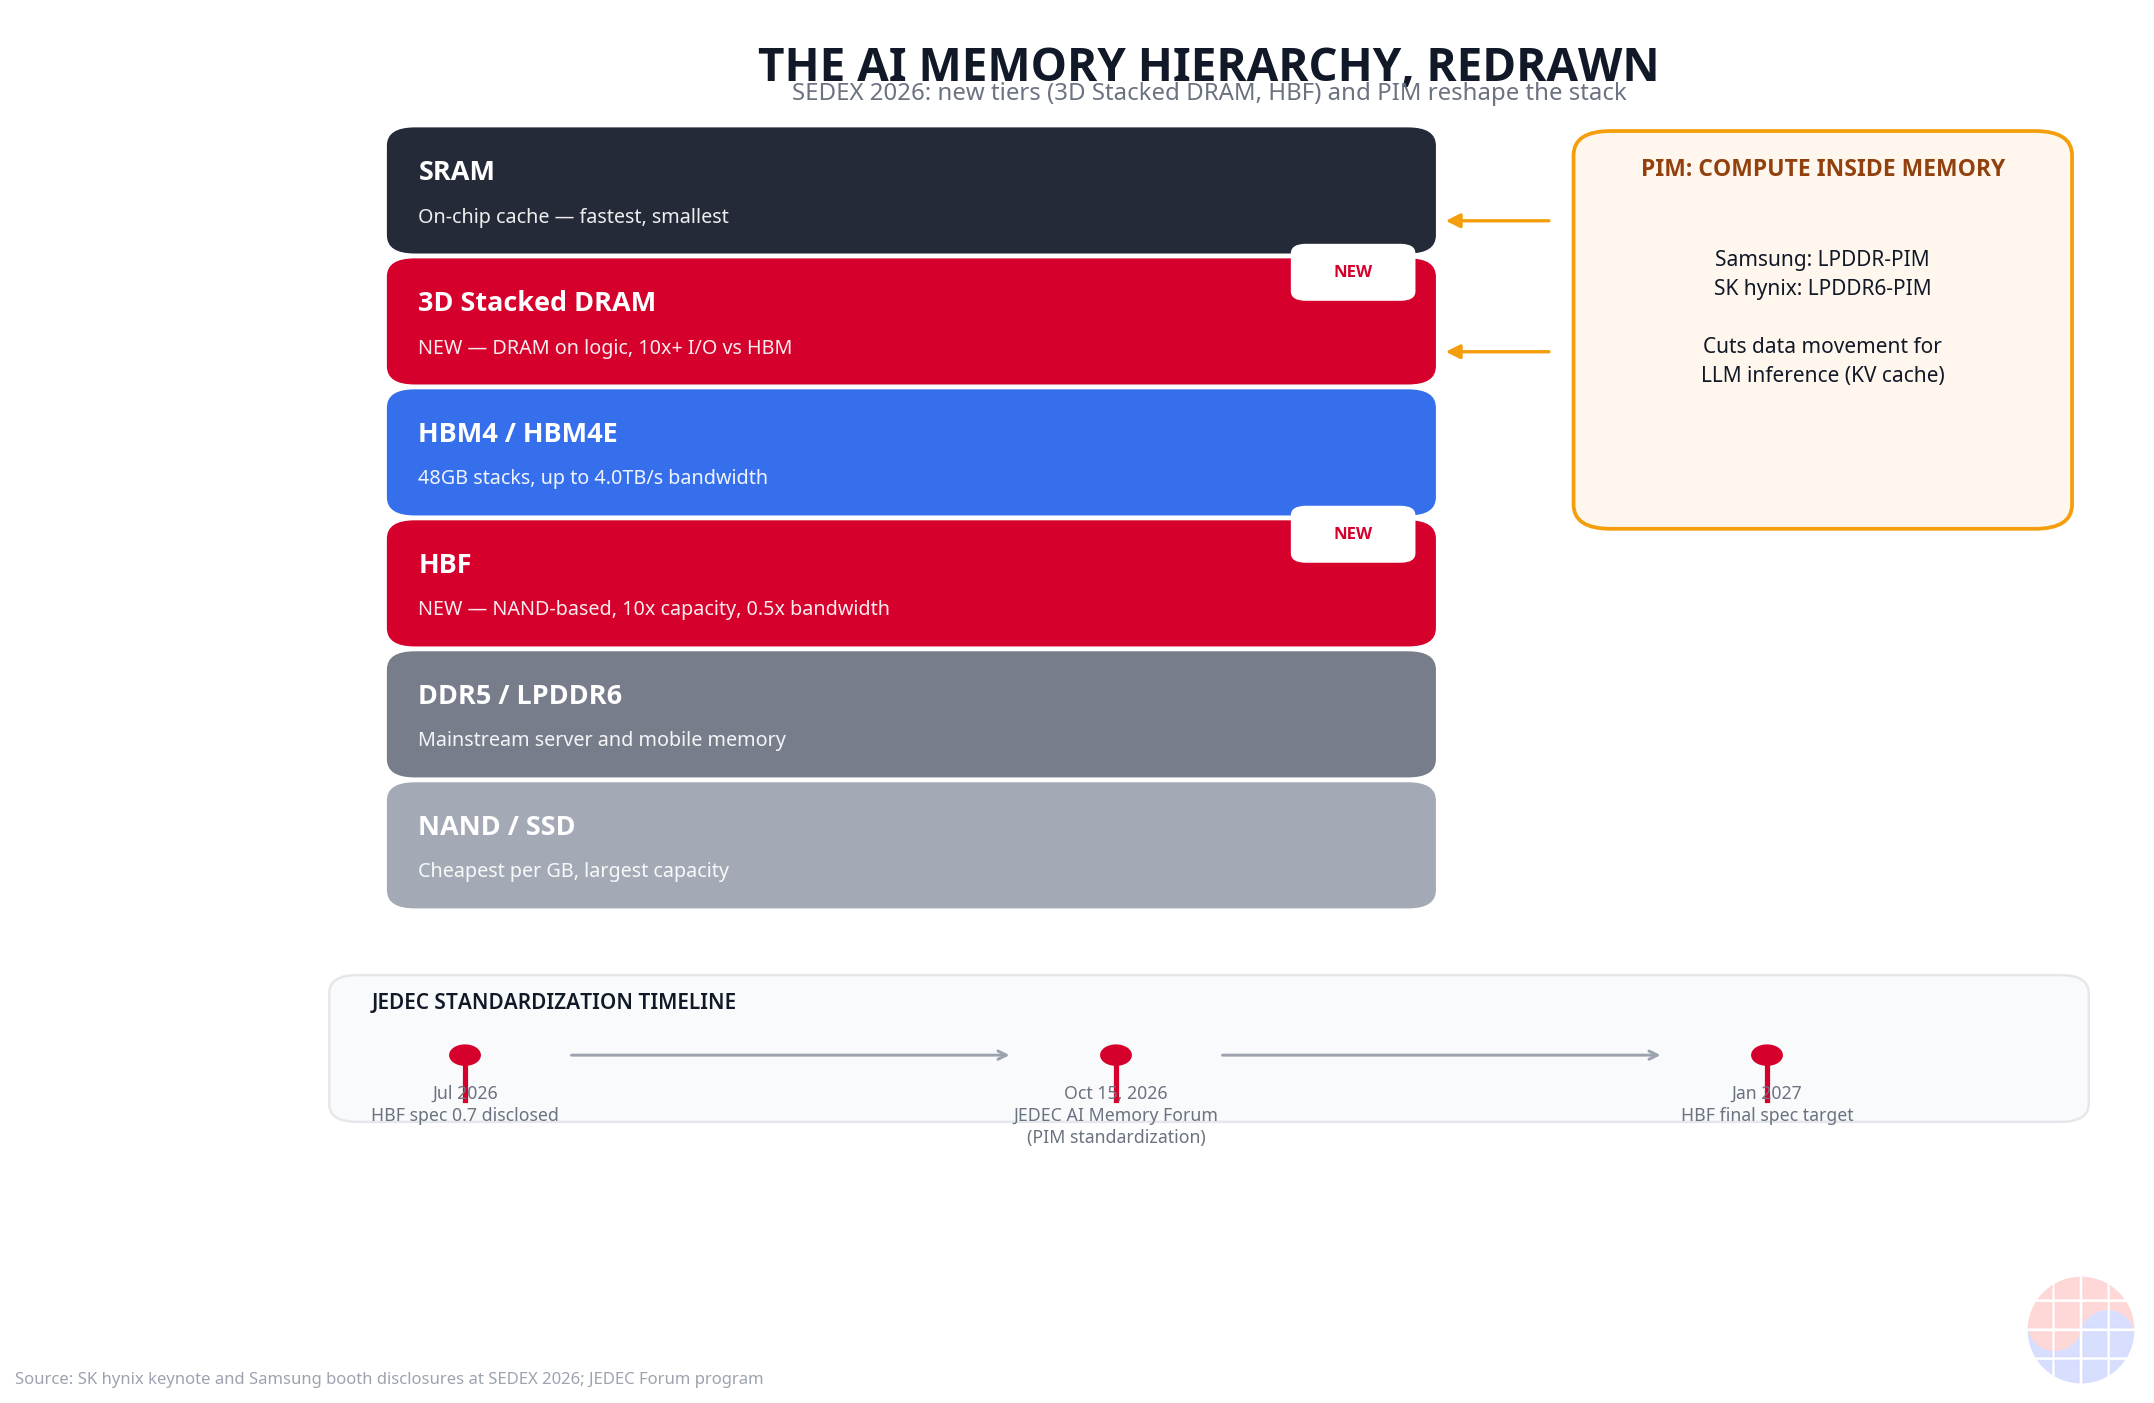
第二,3D Stacked DRAM。填補SRAM與HBM之間空隙的新階層,直接在GPU・NPU等邏輯晶片上堆疊DRAM,縮短資料傳輸距離。構想是將I/O擴大到傳統HBM的數十倍,解除AI效能瓶頸。概念上與三星的zHBM相近,但SK海力士將其定位為與HBM-HBF並行的階層藍圖一軸。(Source: Prime Economy)
第三,也是最大膽的——HBF(High Bandwidth Flash)。將HBM累積的矽穿孔(TSV)堆疊與高速I/O技術應用於NAND快閃的次世代記憶體,開發目標是同世代HBM的約一半頻寬、約十倍容量。在HBM與DRAM之間建立新的記憶體階層,把推論過程中反覆讀取的大規模資料放在運算裝置附近。SK海力士的說明是:AI推論中讀取作業遠多於寫入(特定模型案例約達30萬倍),NAND基礎是合適的。今年7月已公開規格0.7,2027年1月確定最終技術規格後,將與新帝(SanDisk)等全球夥伴推進標準化。(Source: Nocut News、Source: NSP通訊、Source: 東亞日報)
4. PIM:兩大戰略交鋒的戰場
兩家公司藍圖正面衝突的交點是PIM。三星電子展出LPDDR-PIM實物,SK海力士以LPDDR6-PIM迎戰。PIM是在記憶體內部執行運算以減少資料搬移的技術,兩家站在「LLM推論的瓶頸不是運算而是資料搬移」的相同診斷上,同時打出的牌。(Source: Global Economic)
決定這個戰場規則的,是10月15日下午1點在COEX C廳舉行的JEDEC論壇(「AI Memory Architectures, Testing, and Ecosystem Readiness」)。三星電子將發表LLM推論的記憶體效能極限與基於LPDDR的PIM技術;SK海力士將發表裝置端AI用LPDDR6-PIM與JEDEC標準化動向。愛萬測試(Advantest,HBM凸塊測試)、是德科技(Keysight,DDR6/LPDDR6測試)、新思科技(Synopsys,伺服器記憶體)、英特爾(裝置端AI記憶體)、聯發科也都參與。誰寫下標準,誰就主宰生態系——從這個角度看,這場論壇不是單純的技術研討會,而是決定未來五年記憶體架構主導權的場域。(Source: NewsPim、Source: Newsis)
5. 從成本結構看兩場賭注的風險
兩種戰略把風險放在不同層級。三星的風險是製程風險。1c DRAM加4奈米基礎裸晶的最尖端組合必須走上良率曲線,也與晶圓代工產能利用率連動。SK海力士的風險是堆疊風險加標準風險。16層堆疊是每層良率相乘的結構,鍵合精度(TC Bonder等設備)是命脈;HBF則是必須先建立標準、把生態系吸引進來的遊戲。標準化拉到新帝(SanDisk)這個夥伴,正是降低風險的布局。
也有共同的逆風。特斯拉執行長馬斯克最近在社群媒體上公開抱怨記憶體價格——這是身為客戶的大型科技公司開始覺得「記憶體太貴」的訊號。寡占的定價權越強,客戶就越會透過客製化HBM與標準化來牽制。這正是兩家同時高喊「客製化」與「標準」的原因。(Source: 東亞日報)
我的觀點
兩家公司擺出相同的HBM4E實物、卻講出截然相反的故事,這本身就是這個產業現況的寫照。規格競賽落幕後剩下的,是架構的定義權。三星說「我們什麼都做,所以用我們的架構」;SK海力士說「階層正在擴張,所以新階層的標準由我們來寫」。兩種主張都有道理。當AI工作負載的重心從訓練移向推論,容量(KV快取)與系統整合(基礎裸晶+封裝)同時變得重要。
從韓國的視角看:三星360兆韓元的龍仁賭注與SK海力士的HBF標準先手,是同一枚硬幣的兩面。雙方都在玩**「標準與生態系」的遊戲**。龍仁是在實體空間建造整合生態系;HBF是先搶下新記憶體階層的標準,在邏輯空間建造生態系。記憶體強國的下一個十年,不是比誰堆得更高,而是比誰能把更多夥伴拉進自己的階層與標準。
驗證與反論也有必要。第一,HBF的「十倍容量、一半頻寬」目前仍是開發目標,不是量產規格。2027年1月規格定案後,夥伴的採用才是關鍵。第二,客製化HBM的利潤分配取決於與客戶(輝達等加速器設計者)的設計分工結構。基礎裸晶由誰設計、由誰製造,就是主導權所在。第三,PIM在概念上已經被討論超過十年。這次JEDEC標準化能否真正轉化為產品採用才是關鍵,論壇的舉辦本身不是勝利。
Implications:投資與經營啟示
- 記憶體投資人:HBM4E規格持平的消息已經反映在股價中。下一個催化劑是(1)HBF最終規格(2027年1月)與夥伴採用、(2)各客戶客製化HBM的訂單分化、(3)PIM標準化主導權。龍仁首座晶圓廠投產(目標2029年10月)是衡量三星中長期產能可見度的標尺。
- AI加速器與大型科技公司(記憶體買方):記憶體寡占的定價權正處於高峰。多源採購與客製化HBM共同設計是價格談判力的核心槓桿。若HBF標準化,推論基礎設施的記憶體TCO結構可能改變,是時候反映在架構藍圖中。
- 設備與材料:16層堆疊時代的TC Bonder精度、HBM凸塊測試(Advantest)、DDR6/LPDDR6測試(Keysight)需求將隨標準化擴大。龍仁園區70家企業進駐計畫,是國內設備材料廠商中長期訂單的晴雨表。
- 經營通則:搶標準者與靠整合者之間的對決,不只是記憶體的故事。在任何產業中,選擇「創造新階層」還是「整合一切」,都是平台戰略的經典分叉點。
FAQ
Q1. HBM4E與HBM4有什麼不同? A1. HBM4E是第七代HBM,是HBM4的擴展世代。三星與SK海力士的目標都是最高16.0Gbps單接腳速度、最高4.0TB/s頻寬、48GB容量(32Gb裸晶×12層)。三星採用1c DRAM核心與自家4奈米製程基礎裸晶;SK海力士採用成熟的1b DRAM製程與台積電邏輯製程的基礎裸晶。兩家都在2026年向輝達出貨樣品。
Q2. HBF是取代HBM的記憶體嗎? A2. 不是。HBF(High Bandwidth Flash)不是取代HBM,而是在HBM與DRAM之間加入的新記憶體階層。它將矽穿孔(TSV)堆疊與高速I/O技術應用於NAND快閃,目標是同世代HBM約一半的頻寬、約十倍的容量。用途是把AI推論KV快取這類反覆讀取的大容量資料放在運算裝置附近,最終技術規格預計2027年1月定案。
Q3. 為什麼PIM突然變得重要? A3. 因為確認了AI推論的瓶頸不是運算能力(GPU FLOPS)而是資料搬移。在LLM推論中,把權重與KV快取從記憶體搬到運算裝置既耗時又耗電。PIM在記憶體內部執行運算,減少這種搬移。三星電子主打LPDDR-PIM,SK海力士主打LPDDR6-PIM,雙方將在10月15日的JEDEC論壇討論標準化動向。
Q4. 三星電子的龍仁360兆投資代表什麼? A4. 這是「整合」戰略的實體證明——把記憶體・晶圓代工・封裝綁在同一個地方。三星電子計畫在龍仁國家產業園區投入約360兆韓元,2027年動工、2029年10月首條生產線投產,約70家材料・零組件・設備與無晶圓廠企業將進駐。這是整合論點從設計理念落實為實際產能與供應鏈的過程。
本文根據2026年10月15日的公開資料撰寫。文中提及的藍圖(HBF規格・PIM標準化等)為各公司的開發目標,可能變更。請勿作為投資判斷的依據。^1
相關文章