VLSI Korea
半導體空頭論總整理:用數字評分 — FCF赤字、8,250億美元承諾、等不到的電力
Meta的自由現金流自上市以來首次轉負,未來承諾膨脹至8,250億美元。本文以數字為半導體空頭論的六根支柱評分,標出誇大之處,並盤點空頭確認五條件的目前狀態:確認0、進行中2、尚未3。


🆓 免費文章 · 任何人都可以免費閱讀
先說結論:目前的半導體空頭論,講的不是「AI需求崩潰」。空頭拿出的每一項證據,都落在資金與電力那一側。買家的現金流第一次被支出追過,已經簽下的承諾在一個季度內增加了1,250億美元,而一座連晶片合約都簽好的資料中心,卻因為「沒有電可以插」而停擺。2026年10月22日,當SOX盤中下跌-5.40%、我們追蹤的32檔美國半導體股全數下跌時,市場重新評價的不是需求,而是可持續性。本文先用數字為空頭論的六根支柱評分,接著標出空頭誇大的地方,最後列出空頭論真正被確認的條件。
支柱一 — 買家的現金先乾:Meta
空頭手中最硬的證據,是Meta 2026年第三季的現金流。廣告業務的營業現金流為327.9億美元。包含融資租賃本金償還的資本支出為349.1億美元。因此自由現金流為-21.2億美元 — 這是Meta自2012年上市以來,第一個FCF為負的季度。一年前的FCF是+106.3億美元。
| 項目 | 數字 | 來源 |
|---|---|---|
| 第三季營業現金流 | 327.9億美元 | Meta第三季財報 |
| 第三季資本支出(含融資租賃本金) | 349.1億美元 | Meta第三季財報 |
| 第三季自由現金流 | -21.2億美元(上市以來首次為負) | Meta第三季財報 |
| 未來承諾總額(10-Q) | 約8,250億美元(7月約7,000億美元,3個月增加1,250億美元) | Meta 10-Q、Bloomberg |
| 承諾構成 | 尚未開始的租賃3,557億美元(至2036年)+不可取消合約4,545億美元+或有雲端承諾147億美元 | Meta 10-Q、Bloomberg |
| Meta 5年期CDS | 約119.3個基點,創歷史新高(單日+8.9個基點) | ICE數據、Bloomberg |
| 長期債務 | 587億美元(2025年底)→ 809億美元 | Meta申報文件 |
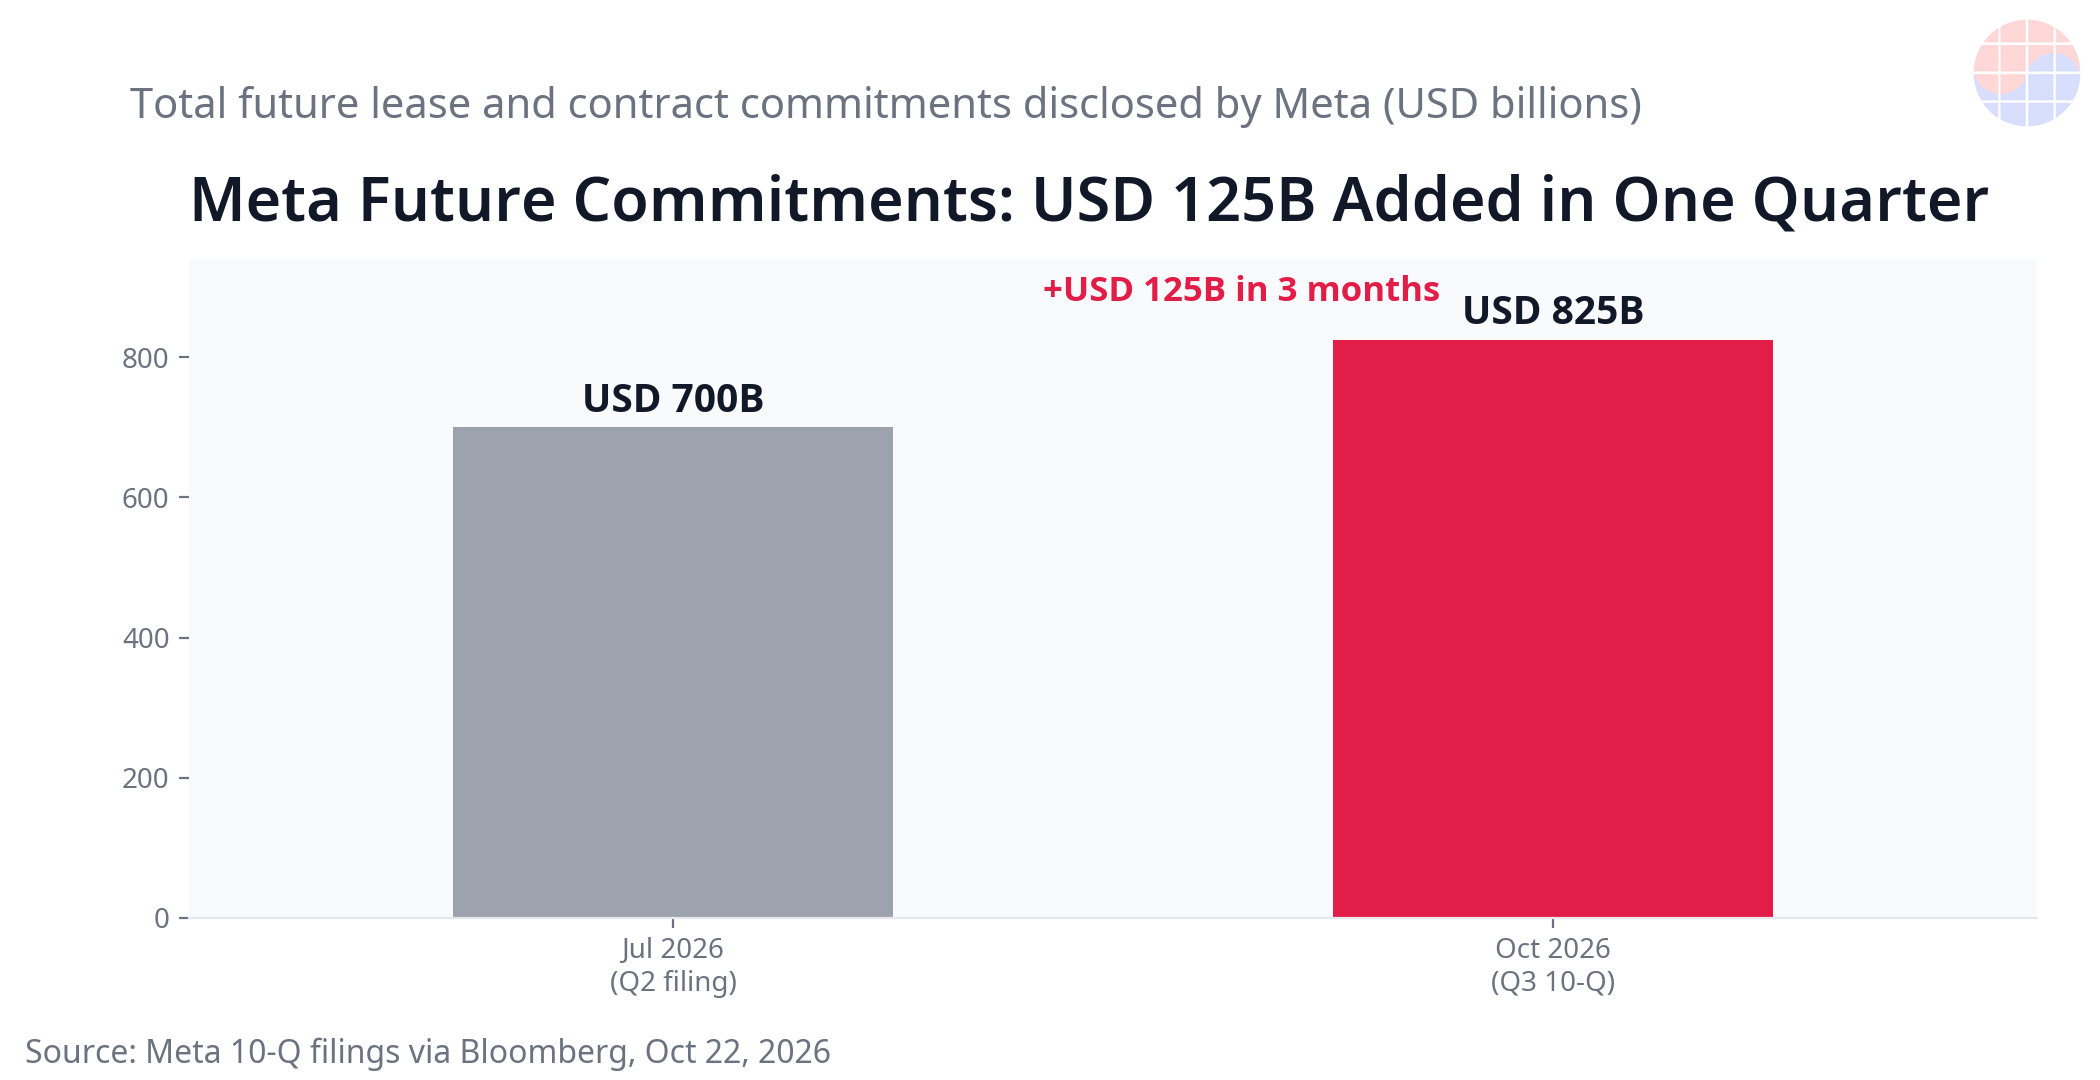
Meta的未來租賃與合約承諾在三個月內增加了1,250億美元。10月總額8,250億美元由尚未開始的租賃3,557億美元、不可取消合約4,545億美元與或有雲端承諾147億美元組成。來源:Meta 10-Q(經Bloomberg)
比數字更重要的是融資模式的改變。Meta本季沒有買回任何股票,並宣布推出一種新的無表決權C類股,可用於未來融資。空頭的解讀是:「連業內現金創造能力最強的公司,也無法再只靠營業現金支撐AI建設。它已經轉向資產負債表外承諾與資本市場。」在這件事上,債券市場比股市先動 — Meta的5年期CDS創下歷史新高 — 這正是該論點有分量的原因。
支柱二 — 第二個錢包動搖:新雲端(neocloud)
在超大規模雲端業者之後,下一層GPU大買家是新一代AI雲端 — 新雲端(neocloud)。那一層同時出現了三道裂縫。
- Nscale(英國):在電網併網被推遲到2030年代之後,微軟撤出了埃塞克斯郡Loughton據點的錨定租戶位置。該據點原定部署23,040顆NVIDIA GB300 GPU。Nscale尋求在紐約上市時達到300億美元估值;投資人給出的水準是160億至190億美元。Bloomberg報導,NVIDIA執行長黃仁勳在柏林GTC上敦促Nscale「日夜不停地工作(work around the clock)」來解決延誤。
- Firmus(澳洲):撤回了原定募資50億美元的ASX上市計畫 — 即使調降價格,機構需求也沒有出現。據報導NVIDIA正洽談追加投資 — 用空頭的話說,這是一種靠NVIDIA的錢包、而非公開市場維持的結構。
- DayOne(新加坡):據報導正考慮延後或縮小美國上市規模。目前仍停留在「考慮中」階段。
新雲端的訂單簿建立在一個簡單結構上:借錢買GPU,再用長期合約償還。如果IPO窗口關閉,這條融資循環會同時變慢。空頭論把新雲端需求視為不是有機需求,而是由信用製造出來的需求。
支柱三 — 物理上限:有晶片,沒電力
Loughton不是需求的故事,而是瓶頸移到哪裡的故事。場地存在,GPU合約也存在 — 但電網併網被推遲到2030年代後,錨定客戶離開了。
用黃仁勳自己的換算數字,1GW的AI工廠建造成本約500億美元,每年可產生約400億美元營收。在這樣的規模下,延誤一個月,就意味著數十億美元的營收遞延。結構性的空頭主張十分精確:「瓶頸已從晶片供應轉移到電力、電網與許可。無論製造多少晶片,晶片需求的實現速度現在由電網決定。」
支柱四 — 設備與中國:Lam Research的悖論
Lam Research的9月季度創下紀錄:營收82.2億美元(年增+54%),non-GAAP營業利潤率40.2%,為公司史上首次突破40%。但股價單日仍下跌-9.6%,因為市場定價的是下一季,而不是上一季。
| 項目 | 數字 |
|---|---|
| 9月季度營收 | 82.2億美元(年增+54%),營業利潤率40.2%(首次突破40%) |
| 12月季度指引 | 營收86億美元±4億美元 — 低於市場耳語數字約89億美元 |
| 財務長說法 | 若非供應限制,指引「原本可以更高」;部分出貨遞延至3月季度 |
| 中國營收占比 | 9月季度35% → 12月指引為「顯著下降(meaningfully down)」 |
空頭接著疊上出口管制風險。The Information報導,以色列資安公司Lava透過追蹤在網際網路上未經認證即公開的NVIDIA DCGM Exporter監控端點,在與國有企業中國電信相關的IP位址上,識別出32顆受出口管制的B300 GPU。數量微不足道。重點在方向:「如果在中國營收占比下滑的同時,再次發現迂回出口,美國的進一步限制將重新定價設備股與晶片股的中國曝險。」
相關文章
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
支柱五 — 需求側的第一批減速訊號
- Tesla削減資本支出:Tesla把全年資本支出目標從250億美元下調至200億美元。空頭的解讀是:最積極的買家之一已經慢了下來。
- 循環融資疑慮:據報導,NVIDIA與Tesla將向三星電機(Samsung Electro-Mechanics)的FC-BGA產能投資約28億美元。對於「晶片供應商出資給客戶與夥伴,那筆錢再以晶片訂單回流」這種結構的疑慮早已累積。我們在《AI循環投資迴圈:這到底算誰的營收?》中拆解過那個迴圈。
空頭把這些訊號框定為不是需求崩潰,而是對需求「品質」的提問:有多少是有機的,有多少建立在信用之上,又有多少是供應商自己的錢出的。
支柱六 — 部位與價格:已經很貴,已經很擠
最後一根支柱不是基本面,而是市場結構。根據XTB,避險基金的全球空頭曝險處於五年高位,而那斯達克前一週剛下跌-5.5%,創下2025年4月以來最差的一週。這個財報季的一句話總結就是「不錯還不夠(decent is not enough)」:業績好但不調高指引,就會被賣出。
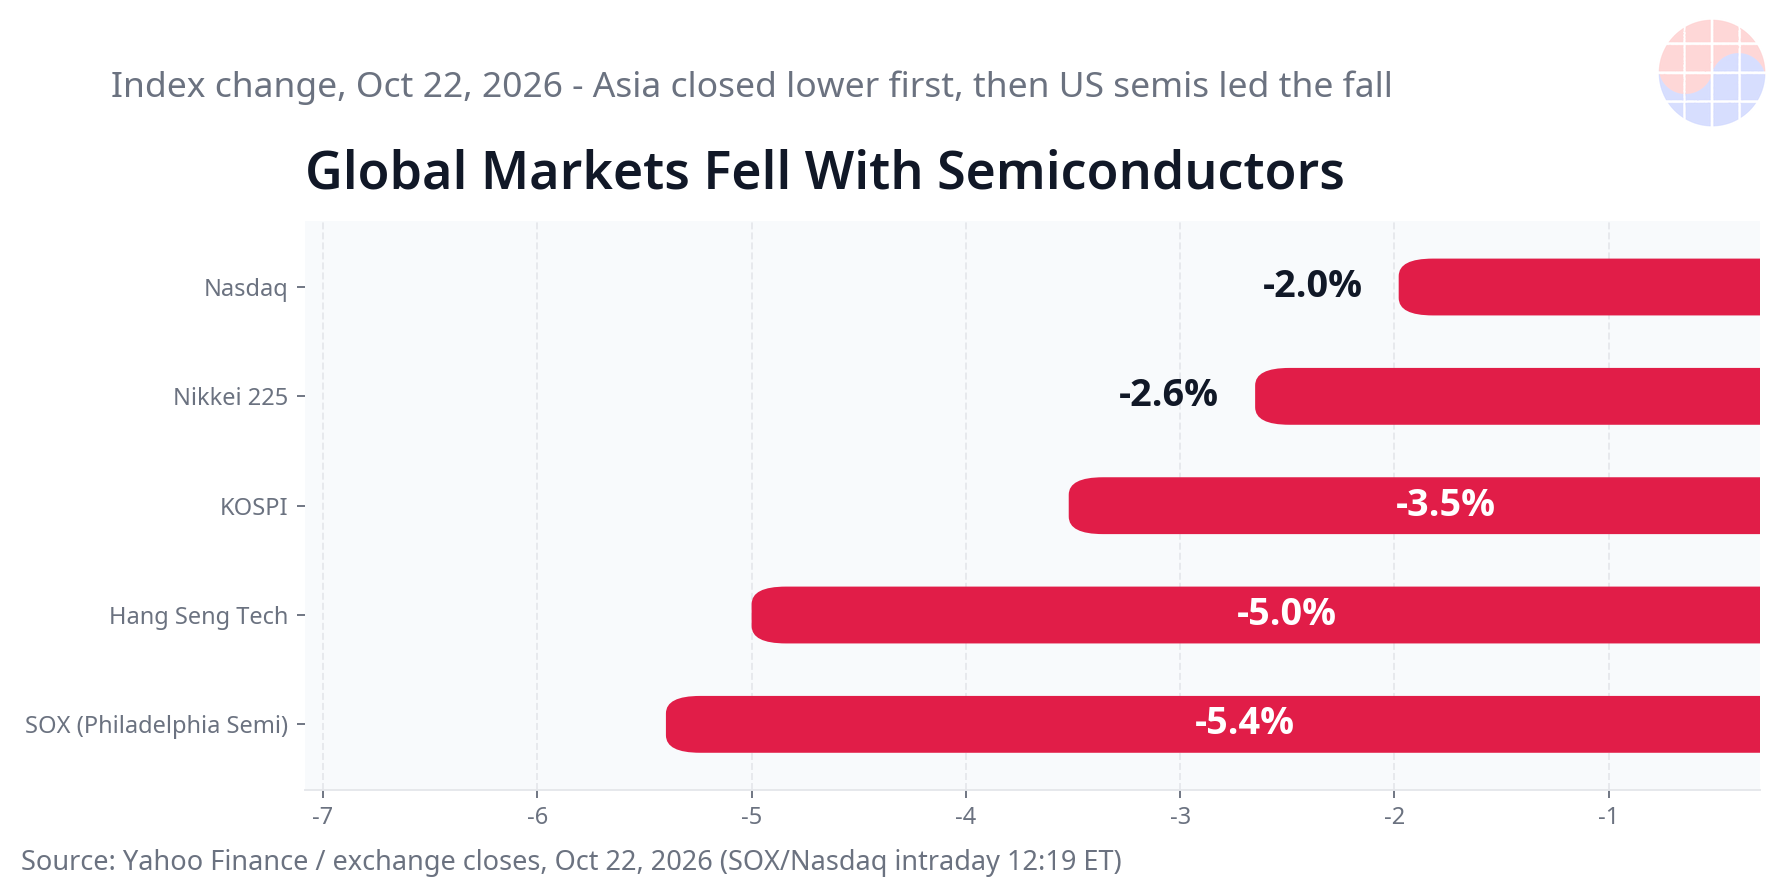
2026年10月22日,全球指數從亞洲到美國朝同一個方向移動。來源:Yahoo Finance(市場收盤與美股盤中快照)
| 指標 | 10月22日 |
|---|---|
| SOX(美股盤中) | -5.40% |
| 追蹤中的美國半導體股 | 32檔全數下跌,其中16檔跌幅達-5%或更多 |
| KOSPI | -3.52%(三星電子 -4.03%,SK海力士 -5.49%) |
| 中國CSI 300 | 自6月高點下跌-20.2%,確認進入熊市;中國半導體指數 -3.6% |
| 布蘭特原油 | 每桶111.64美元(+2.59%),沙烏地油田遭無人機攻擊之後 |
油價飆升是空頭論的總體放大器。如果通膨與利率路徑動搖,以遙遠未來現金流定價的長天期成長股會最先被重新折現。那一夜的逐檔拆解,見《半導體股為何下跌:完整原因清單》。
空頭誇大的地方
證據是真的。但在從證據走向結論的每一步,空頭論都疊加了一層誇大。誠實評分如下:
- Meta的現金:Meta並沒有沒錢。它持有824.5億美元的現金與有價證券,第三季營收成長+26%至646億美元,第四季指引為730億至760億美元。準確的句子不是「現金耗竭」,而是「支出速度第一次超過現金創造速度的季度」。一個季度的反轉,需要再一個季度才能成為趨勢。
- Lam是供應問題,不是需求問題:正如美國銀行所言,Lam指引的上限是「受供應限制,而非受需求限制(supply constrained, not demand constrained)」。因零件短缺而延後的設備出貨,本身不能證明需求崩潰。
- Tesla的資本支出是遞延的解讀:摩根大通與StoneX把Tesla的削減解讀為支出被推遲到2027至2028年,用於robotaxi、Optimus與Terafab。遞延與取消是兩件不同的事。
- Nscale是單一據點:微軟只是撤出Loughton,兩家公司都表示夥伴關係持續。Loughton是Nscale 1,034億美元訂單簿的一部分,不是全部。「最大的客戶離開了」把據點層級的事實膨脹成了公司層級的事實。
- B300的數量是32顆:IP位址的關聯並不能證明實體所有權或所在地。32顆晶片在象徵意義上很大,作為供應量則微不足道。
Chase's Take — 敘事動得晚,量測動得先。這次空頭論中真正新的東西不是觀點,而是三個可以量測的量:承諾增加的速度(一個季度+1,250億美元)、電力併網的排隊(場地存在,但電網2030年代才來),以及設備出貨遞延(原因是零件,而不是沒有訂單)。這三個都可以在供給側直接數出來。與其決定要不要相信空頭論,不如追蹤下一季這三個數字往哪個方向走。數字轉向時,敘事自然會跟上。
什麼會確認空頭論 — 一份清單
空頭論目前仍是假設。只有當下列條件被實際觀察到,它才會成為趨勢。截至2026年10月23日的狀態:
| 確認條件 | 為何重要 | 目前狀態 |
|---|---|---|
| 其他超大規模業者的FCF也轉為負值 | 一間公司的反轉,會變成全產業的資金上限 | 尚未 — 目前僅在Meta確認 |
| 大買家(Meta、微軟或同業)真的下調資本支出指引 | 當支出計畫本身 — 而不只是承諾 — 開始下滑,晶片訂單會直接減少 | 尚未 — Meta的承諾仍在上升 |
| 大型新雲端違約,或另一份錨定合約被終止 | 信用製造的需求轉變為被取消的需求的那一刻 | 進行中 — IPO窗口正在關閉;尚無大型違約 |
| Lam/應用材料的指引中,把「需求」列為限制因素 | 如果限制因素從供應翻轉為需求,景氣循環的判斷本身會改變 | 尚未 — 目前只提到供應限制 |
| SOX跌破本輪拋售低點,且超大規模業者CDS利差進一步擴大 | 當股市與信用市場同時指向同一個方向,那是重新定價,而不是修正 | 進行中 — Meta CDS創歷史新高;SOX尚未跌破低點 |
五個條件中,沒有一個被確認。兩個進行中,三個尚未發生。因此,今日空頭論最誠實的形態是一句話:「資金與電力的限制,已經開始充當需求的限速器。」下一句話,屬於這份清單。
常見問題
半導體空頭論的核心主張是什麼?
不是需求崩潰,而是關於可持續性的主張:買家的現金流(Meta首次FCF為負)、不斷膨脹的未來承諾(8,250億美元)、因缺電停擺的資料中心,以及動搖中的新雲端融資層。
為什麼Meta的FCF為負對晶片股重要?
Meta是AI晶片最大的買家之一。它的季度資本支出(349.1億美元)首次超過營業現金流(327.9億美元) — 這是第一個顯示買家資金能力可能成為晶片需求限速器的量測值。
Lam Research股價下跌,是否代表需求已經反轉?
不是。公司本身與美國銀行都把限制歸因於供應(零件)。需求問題需要在未來的指引中直接陳述需求疲軟,而這尚未發生。
我要怎麼判斷空頭論是否正在被確認?
觀察五個條件:其他超大規模業者的FCF轉負、大買家實際下調資本支出指引、大型新雲端違約、設備指引把「需求」列為限制因素,以及SOX在CDS利差擴大下同時跌破拋售低點。截至2026年10月23日,沒有任何一個被確認。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂