VLSI Korea
摩根士丹利「記憶體估值陷阱」警告 — 本益比3至4倍的陷阱,拋給三星電子與SK海力士的問題
摩根士丹利「輕鬆賺的錢已經過去了」— 三星電子、SK海力士的預期本益比3至4倍可能是估值陷阱。股價上漲9倍、EPS上修432%之後,若要進一步上漲,DRAM價格需再漲70%,且2027年下半年新增產能是變數。依二手報導分析。


🆓 免費文章 · 任何人都可以免費閱讀
30秒摘要
- 摩根士丹利分析師Shawn Kim在週末報告中針對記憶體產業寫道:「We think the easy money is past」。他承認AI記憶體超級循環,但判斷股價已大多反映樂觀預期(依10月13日二手報導)。
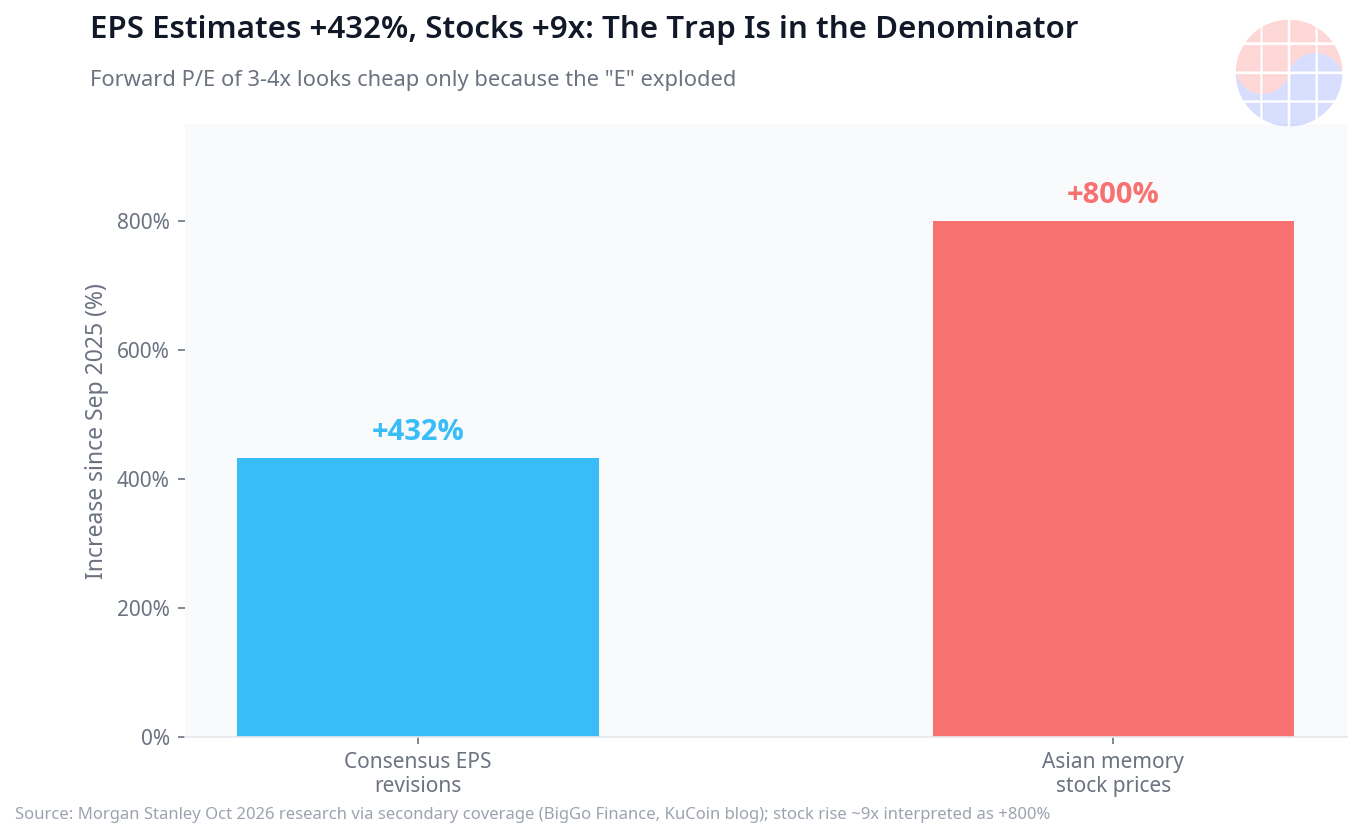
- 數字的對比就是這場爭論的全部。三星電子與SK海力士的預期本益比為3至4倍——看起來很便宜。但自本輪循環開始(2025年9月)以來,亞洲記憶體股價已上漲約9倍,市場共識EPS預估平均上修432%。摩根士丹利認為,若要證明目前股價水準合理,DRAM合約價需在目前水準上再上漲約70%——這是達成難度很高的門檻。
- 歷史模式是警告的依據。記憶體股價的高點總是早於獲利高點——2008年約早4個月、2012年約早4個月、2018年約早8個月股價就見頂(摩根士丹利統計,二手報導)。
- 兩個結構性變數:自2027年下半年起新增產能將全面投產,供給將追上;且AI叢集規模越大,整體系統成本中網路硬體的價值比重相對於記憶體就越大。
- 摩根士丹利的結論是投資組合再平衡。建議記憶體選擇性減碼,並提高AI運算(Nvidia、TSMC)與網路供應鏈的比重。韓國視角的核心:獲利高點與股價高點可能不在同一個位置。
- Chase's Take:記憶體業者賺的錢是真的。問題在於那筆錢已經被乘了幾次進到股價裡。在循環高點時股票看起來最便宜——這個悖論就是目前所有爭論的核心。
本文的報告數值均依二手報導。報告原文僅供客戶閱讀,未能直接確認——「原文未確認」。每個數值均附上來源連結,未採用可信度較低二手來源的目標價與投資評等變更數值。
前言:看起來最便宜的時刻,就是最危險的時刻
10月第二週的星期二,亞洲股市震盪。KOSPI下跌6.5%,震央正是兩檔記憶體龍頭股——三星電子與SK海力士。同一天公布的業績展望反而是歷來最佳水準。三星電子2026年第3季營業利益展望為107.4兆韓元,約79.9億美元(SCMP報導)。有望創下史上最大業績的公司,股價卻在一天內下跌7至10%。
引發市場震盪的直接導火線,是週末開始流傳的摩根士丹利報告。分析師Shawn Kim寫道——「We think the easy money is past」,輕鬆賺的錢已經過去了。他並未否定AI引領的記憶體超級循環本身。被否定的是「現在買也沒問題」的錯覺。據SCMP報導,星期二收盤三星電子下跌7.4%、SK海力士下跌10.1%,最近5個交易日跌幅分別約16%與22%。同期間中國DRAM業者CXMT股價也下跌約14%。
本文將剖析那份報告的數字。創紀錄的獲利與創紀錄的低估值同時出現的悖論——摩根士丹利稱之為「valuation trap」,即估值陷阱。
Episode 1:報告數字剖析 — 看起來便宜正是問題
摩根士丹利報告的核心數字有五個。逐一拆解。
第一,預期本益比3至4倍。三星電子與SK海力士目前以未來12個月預期獲利的3至4倍交易。依價值投資教科書來看,這是「歷來低估」(KuCoin整理、BigGo Finance整理)。
第二,股價9倍。自本輪循環開始的2025年9月以來,亞洲記憶體股價上漲約9倍。市值合計已進入兆美元級別(trillion-dollar range)。本益比之所以低,是因為分母(不是股價,而是獲利)爆發,並非股價便宜。
第三,市場共識EPS上修432%。據摩根士丹利統計,同期間亞洲記憶體企業的市場共識EPS預估平均上修432%。是在分析師將獲利展望上修4倍以上之後,才出現本益比3至4倍。換句話說,「低估」是以已上修的期望為前提的低估。
第四,70%門檻。摩根士丹利分析,若要證明目前股價水準所隱含的進一步上漲空間合理,DRAM合約價(contract price)需在目前水準上再上漲約70%。在記憶體價格已急遽上漲的狀態下,再漲70%是達成難度非常高的門檻。
第五,先行高點的歷史。下表為摩根士丹利提出的過去循環紀錄——記憶體股價的高點總是早於獲利高點。
| 循環 | 股價高點早於獲利高點的期間 |
|---|---|
| 2008年 | 約4個月 |
| 2012年 | 約4個月 |
| 2018年 | 約8個月 |
在獲利最佳時估值看起來最便宜——報告主張,循環股的經典模式正在重演(HTX整理)。
Episode 2:結構性意涵 — 超級循環不是循環的結束
摩根士丹利並未否定AI記憶體超級循環的實體。供給吃緊、價格上漲、短期業績穩健。但仍主張減碼的原因在於結構性變數。
變數1:2027年下半年,供給來了。目前創紀錄的獲利會引來創紀錄的產能擴張。摩根士丹利認為,自2027年下半年起新增產能將全面投產,供需將開始改變。循環拐點「可能晚一點來」這件事本身,就成為股價早於獲利高點反轉的原因。
變數2:系統成本中記憶體的份額被稀釋。AI叢集規模擴大時,整體系統成本中網路硬體的價值比重相對於記憶體將變大。即使基礎設施投資持續增加,那筆錢也不會等比例落到記憶體業者手中的結構性變化。這與HBM到2028年成長3倍至1,000億美元市場的展望(HTX整理)並不矛盾——餅變大了,但分餅的方式正在改變。
變數3:中國變數。中國的YMTC與CXMT被點名為全球供給版圖的變數。也有解讀認為,CXMT在上海發表會上展示基於4F結構的伺服器用記憶體產品,成為本週賣壓的導火線之一。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
因此摩根士丹利的結論不是「賣出」,而是「再平衡」——記憶體選擇性減碼,將比重轉向AI運算(Nvidia、TSMC)與網路供應鏈。超級循環並不意味著循環結束,這是這份報告最冷峻的一句話。
Episode 3:贏家、輸家與韓國視角
短期贏家是「AI運算+網路」。摩根士丹利明確建議提高比重的軸線是Nvidia、TSMC等AI運算與網路供應鏈。判斷是在記憶體獲利見頂的區間,相對吸引力正在轉移。實際上在本週賣壓中,市場目光也正從「記憶體壞掉了嗎」轉向「下一檔領漲股在哪裡」。
短期輸家是「純記憶體Beta」。尤其是獲利展望上修(432%)已完全反映在股價中的個股。SK海力士在5個交易日內下跌約22%,站在這場爭論的震央。三星電子除了記憶體之外還有晶圓代工與系統LSI,Beta稍有分散,但因市值對記憶體的依賴度高,承受同方向的壓力。
韓國視角的核心有兩點。第一,佔KOSPI市值約一半的兩檔股票同時震盪,指數整體波動性將變大——本週二KOSPI下跌6.5%就是證據(Morningstar報導)。第二,「獲利高點≠股價高點」這個命題對韓國記憶體投資人特別痛。有2018年循環記憶的投資人,應該記得股價比獲利早8個月反轉的那個模式。
不過反方論據也很明確。HBM走的是與一般DRAM不同的需求曲線,長期供貨合約的價格下限(price floor)結構創造了與過去循環不同的下行剛性。2026年記憶體價格仍在上漲,AI模型Token處理量的增加正結構性地推升記憶體需求。摩根士丹利自己也承認「拐點可能晚一點來」。這場爭論的判定,將取決於2027年下半年的供給時鐘。
Chase's Take
作為在半導體業界工作的人,這份報告最讓我印象深刻的是「沒有一句錯話」。本益比3至4倍沒錯,EPS上修432%沒錯,70%門檻也沒錯。但解讀這些數字的方式完全分歧。
多頭的讀法:「獲利成長4倍以上,本益比卻只有3至4倍,在獲利反轉之前就是便宜。HBM與過去的循環不同。」
摩根士丹利的讀法:「正是那個位置是陷阱。循環股在獲利最佳時看起來最便宜,股價會比獲利更早反轉。2008年、2012年、2018年都是如此。」
我關注的是,兩種讀法都在看「2027年下半年」。多頭與空頭都將供給全面釋出的時點視為拐點。換句話說,目前的爭論不是「循環是否結束」,而是「要提前多久將高點反映在價格上」的爭鬥。而歷史一貫顯示——市場傾向提前反映高點。
投資判斷是每個人的事。但有一點很明確。「因為本益比3倍所以便宜」這句話,是在循環高點最常聽到的一句話。不是說這句話錯了,而是這句話正確的時間,歷史上並不長。
FAQ
摩根士丹利是叫大家「賣出」記憶體股票嗎?
不是。報告的結論是「選擇性減碼+轉向AI運算與網路再平衡」。在承認記憶體超級循環實體(供給吃緊、價格上漲、短期業績穩健)的同時,認為樂觀預期已反映在股價中。原文僅供客戶閱讀,本文依二手報導整理。
為什麼本益比3至4倍會成為陷阱?
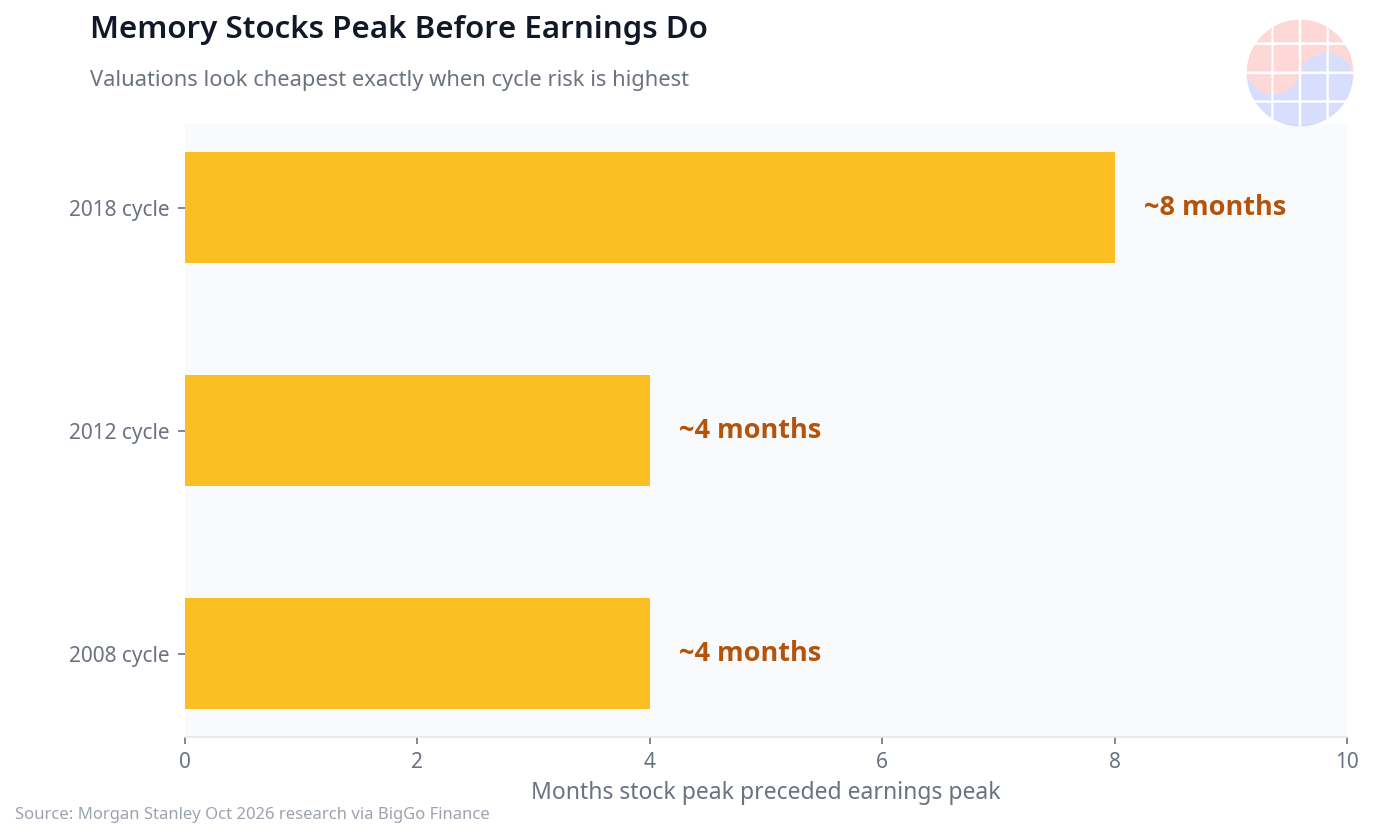
因為分母的獲利(E)爆發性成長。自2025年9月以來,市場共識EPS平均上修432%,股價上漲約9倍。在獲利高點階段,循環股一向呈現「看起來便宜」的模式,歷史上股價比獲利高點早4至8個月反轉。
DRAM價格再漲70%的門檻是什麼意思?
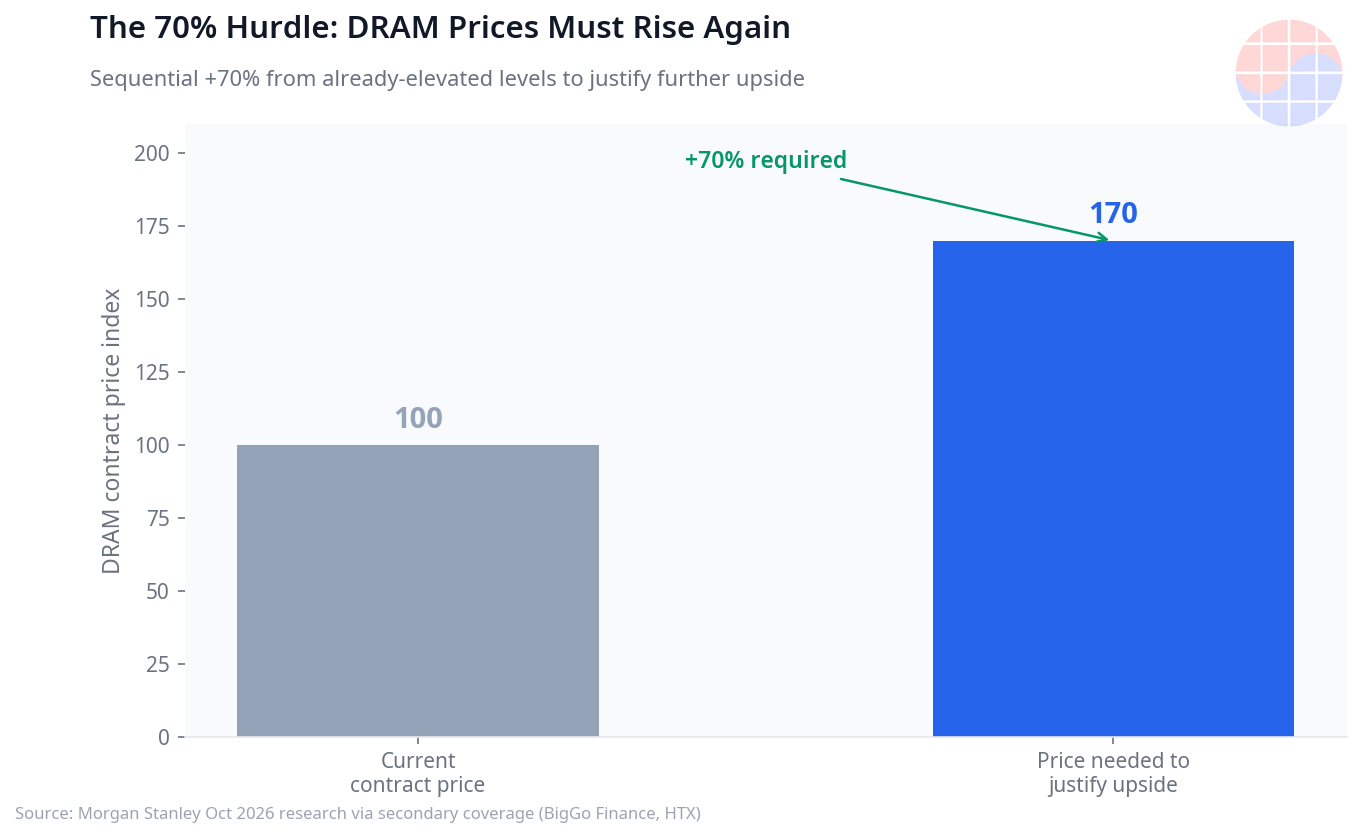
這是將目前股價水準內含的期望量化。若股價要再上漲,DRAM合約價需在目前水準上再漲約70%,但在價格已急遽上漲的基礎上再漲70%,摩根士丹利判斷達成難度很高。
韓國投資人該檢查什麼?
兩件事。第一,2027年下半年新增產能投產時點——供需拐點的時鐘。第二,AI叢集中網路與記憶體之間的價值分配變化。三星電子與SK海力士佔KOSPI約一半,這場爭論將直接連結到指數整體的波動性。
---
本文僅供資訊參考,不構成投資建議。引用的報告數值依二手報導,未能直接確認原文。投資決策請依自身判斷並自負責任。
相關文章
- 野村:記憶體供給不足將持續至2028年 — 三星電子目標價67萬韓元、SK海力士470萬韓元維持(HBM·DRAM)
- 2027年繁榮 vs 2029年供給過剩 — 記憶體循環高點的產能押注
- 記憶體半導體霸權地圖:誰靠什麼存活
- 韓國半導體企業排名TOP 20(2026年最新)— 從三星電子、SK海力士到無廠半導體
- 2030年記憶體需求預測:HBM 14.5EB、伺服器DRAM 46EB、eSSD 1.1至1.6ZB
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂