VLSI Korea
台積電與『競爭對手』GF以20億美元攜手的真正理由:CoWoS中介層瓶頸的實體
2026年10月8日,GF宣布與台積電簽訂約20億美元多年合約,在紐約Malta製造CoWoS用矽中介層,2028年上半年量產。台積電將資本效率最低的瓶頸外包給成熟製程專家GF,GF則以IBM深溝槽電容器技術與美國產供應源定位取得新資產。


🆓 免費文章 · 任何人都可以免費閱讀
發布日:2026年10月11日 · VLSI Korea深度分析
30秒摘要
- 2026年10月8日,GlobalFoundries(GF)宣布與台積電簽訂約20億美元規模的多年製造合約。內容是GF在紐約Malta晶圓廠為台積電的CoWoS advanced packaging ecosystem製造silicon interposer(GlobalFoundries官方發布、GlobeNewswire全文)。
- 核心條件:5年初始合約,量產ramp在2028年上半年(H1 2028),美國內首個CoWoS用silicon interposer供應源,包含embedded deep-trench capacitor。
- 真正理由有三個。(1)在CoWoS capacity到2026年底完售的情況下,台積電將capex效率最低的瓶頸交給外部。(2)GF成為2018年放棄7nm的『mature-node specialist』,IBM遺產的deep-trench技術是正適合中介層用內建電容器的武器。(3)美國內生產同時滿足CHIPS Act補助金經濟學與地緣政治風險避險。
- 資金流向:將20億美元除以5年,每年約4億美元規模。約為GF 2025年營收(67.9億美元)的6%,但因為是營運中mature fab的額外稼動率,incremental margin貢獻度高(GF 2025年gross margin約25%)。台積電在維持packaging system整體margin與客戶lock-in的同時,將interposer這項非核心資產de-risk。
- H1-2028 ramp是絕妙時機。依業界估計,CoWoS capacity從2024年底每月約3.5萬片 → 2025年底約7.5萬片 → 2026年底約13萬片,不到2年擴大近4倍,2027年也計畫再擴張60%以上。GF中介層正配合那個擴張軌道的頂點到達。
Background:什麼是中介層,為何成為AI加速器的命脈
中介層 = 鋪在晶片下方的『矽布線板』
CoWoS(Chip-on-Wafer-on-Substrate)是AI加速器的標準封裝。簡化結構如下:
- CoW(Chip-on-Wafer):將GPU/ASIC logic die與多個HBM stack放在一個大型silicon interposer上。Interposer是以microbump與TSV(Through-Silicon Via)以數萬條布線連接die的『矽布線板』。
- oS(on-Substrate):將整個interposer放在organic substrate上完成封裝。
Interposer本身是幾乎沒有transistor的被動(passive)矽。以65nm級mature node就足以製造。也就是說,支撐AI時代最昂貴封裝的核心零件以10年前的製程製造,是這個故事的第一個諷刺也是經濟學核心。
CoWoS為何是瓶頸
以數字看,瓶頸實體顯現:
- 台積電魏哲家執行長在2026年6月股東會表示CoWoS capacity**「extremely tight and sold out through 2026」**。NVIDIA也公開提到CoWoS assembly至少到2026年中oversubscribed。
- CoWoS backend的lead time擴大至52~78週,預約已排到2027年。
- 依業界估計,CoWoS月capacity從2024年底約3.5萬片到2025年底約7.5萬片,2026年底目標約12.5~13萬片。不到2年擴張4倍,但供需gap在2026年也估計約20%。
- 據Epoch AI 2026年3月分析,2025年基準前4大AI晶片設計公司消費了全球CoWoS capacity與HBM供應的約90%。相同公司在advanced logic die生產所占比重僅12%。意謂瓶頸不在logic晶圓廠,而在packaging與HBM。
台積電將2026年capex指引上調至600~640億美元,其中相當部分投入advanced packaging(嘉義AP7園區等)。儘管如此仍將interposer這一塊交給外部。為什麼?
與記憶體端故事的對比
看封裝新聞有兩條線。記憶體端是以hybrid bonding(如台積電SoIC、AMD 3D V-Cache將logic與記憶體直接接合的技術)提高bandwidth density的遊戲。反之CoWoS中介層是logistics遊戲 — 在一個封裝內將已製造的die以最寬、最快、且最便宜的方式連接的問題。這次GF合約是後者,即解開logistics瓶頸的交易。兩個故事在同一個AI封裝內同時進行,但經濟學完全不同。
Business Deep Dive:全球第一晶圓代工將『競爭對手』作為供應商的經濟學
1. 為何台積電不自行製造中介層 — capex triage的邏輯
台積電2026年capex為600~640億美元。思考這筆錢的分配優先順序。2nm/N2P/A16 ramp、Arizona晶圓廠擴張、嘉義CoWoS mega-site(AP7)— 全部是frontier capex。反之silicon interposer是mature-node產品。若台積電直接擴充,必須新建mature fab產線,從台積電資本效率觀點是最差選擇。
GF的Malta晶圓廠是已營運的mature-node 300mm產線。能以不是擴充、而是既有產線稼動率增加製造interposer。從GF立場邊際成本(marginal cost)低,從台積電立場不動自家capex就解開瓶頸。雙方capex ROI同時成立的罕見結構。
而且『競爭對手』框架與實際不同。GF自2018年停止7nm開發後重新定位為mature-node specialist。早已不在最先進logic與台積電競爭。反而從台積電立場,成為「我們不做的事做得最好的公司」。
2. 非GF不可的理由 — deep-trench這個隱藏武器
發布文中最值得關注的是**「embedded deep-trench capacitor components」**。中介層內建電容器為何重要?因為AI封裝的電力完整性(power integrity)。數十個HBM stack與巨大logic die在一個interposer上來回數百瓦時,在interposer內部直接抓住電源雜訊更有利。
這裡GF的遺產發光。GF的Malta晶圓廠(Fab 8)原本是AMD的晶圓廠,GF收購了IBM半導體事業(與Fishkill的DRAM/eDRAM技術)。Deep-trench capacitor是IBM eDRAM的核心技術。也就是說,GF是少數能製造中介層用內建電容器的晶圓代工之一。這不是單純『委託生產』,而是有技術fit的選擇。
3. 資金流向:誰拿走margin
必須正確理解合約金額20億美元的性質。據發布文,年產量或正確投資規模未公開。將20億美元單純除以5年,每年約4億美元規模。約為GF 2025年年營收67.9億美元的6% — 不是撼動公司整體的規模。
但margin結構不同:
- GF:既有mature fab的額外稼動率。額外capex有限,因此incremental margin高。在GF 2025年gross margin(約25%)之上,再加上長期合約稼動率穩定性的紅利。
- 台積電:讓出Interposer製造margin,但維持CoWoS整個封裝系統的margin,以及更重要的對客戶的供應保證力。在CoWoS sold out的情況下,客戶(NVIDIA、AMD、hyperscaler的custom ASIC)想要的是「何時能拿到」。若Interposer供應增加,台積電的封裝slot整體增加。
- 客戶:事實上支付『美國產來源』的保險費。這個保險費的一部分由CHIPS Act補助金抵銷。從台積電立場看作防止客戶流失的成本也很便宜。
也就是說,這筆交易的真正價格不是20億美元,而是**「多賣一個CoWoS slot的能力」**。若Interposer增加1片,其上承載的logic die + HBM整體封裝營收隨之而來。Leverage是interposer成本的數十倍。
4. H1-2028 ramp的時機 — 與瓶頸消除軌道精確重疊
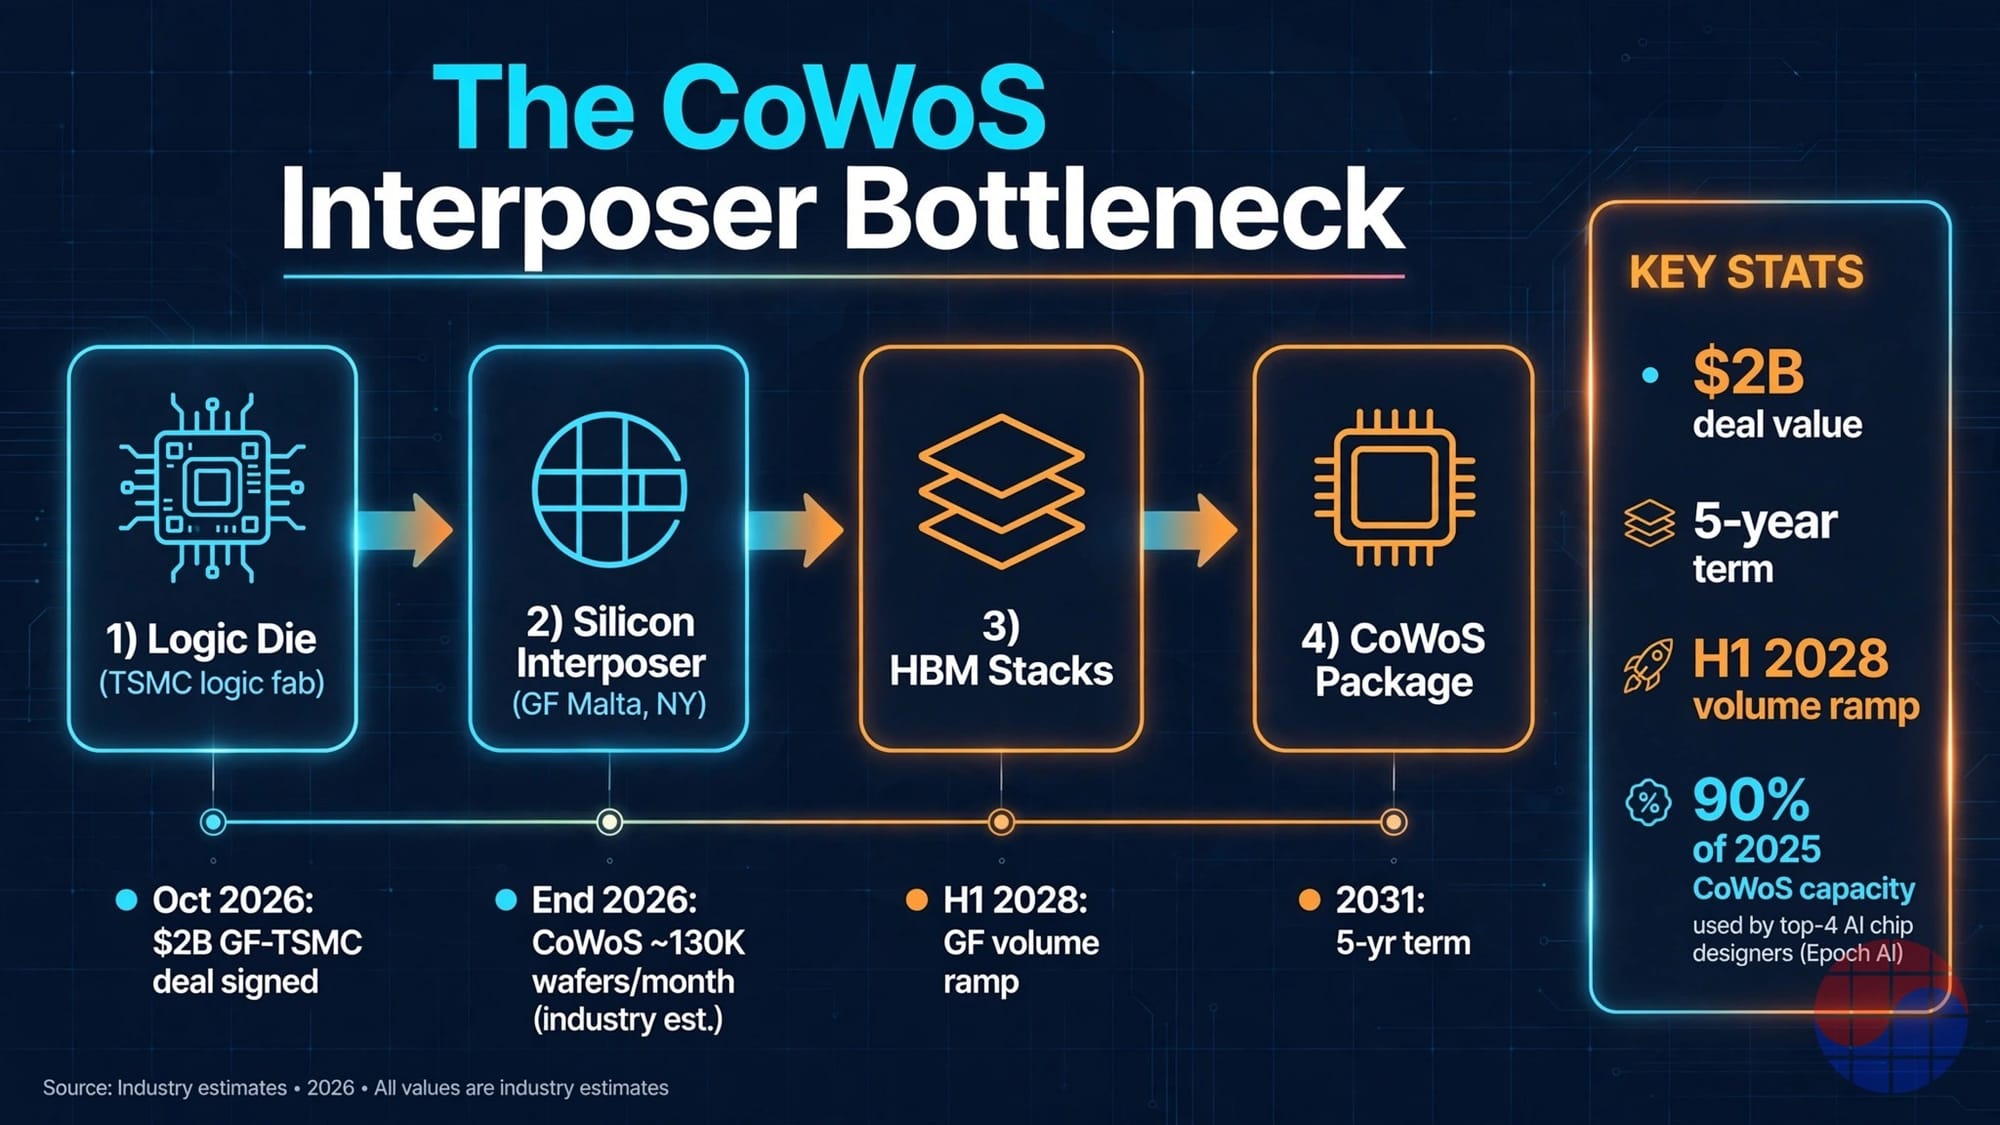
畫出時間線(參照上方資訊圖):
- 2026年10月:簽訂合約
- 2026年底:CoWoS約13萬片/月(業界估計)
- 2027年:CoWoS capacity計畫再擴張60%以上,業界認為2027年起嚴重短缺將開始緩解
- 2028年上半年:GF Malta量產ramp開始
- 2031年:5年初始合約到期
從發布到量產有一年半差距。這是fab擴充的物理lead time。而且ramp時點H1-2028與台積電CoWoS擴張軌道達到頂點的區間重疊。有兩個可能情境:
情境A — Demand overshoot:若AI capex在2027-28年也不轉弱,2028年CoWoS仍緊繃。此時GF interposer成為台積電的capacity選擇權價值,合約的「今後擴張框架」條款被啟動。GF接近price maker。
情境B — Digestion:若AI基礎設施投資在2027-28年進入消化期,CoWoS供應追上需求。此時GF的美國產interposer成為second-source price anchor。台積電packaging margin有下行壓力,但客戶立場供應穩定性得到確保。
無論哪個情境,對台積電都不壞。Overshoot時slot增加,digestion時將margin壓力分散給外部供應商。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
5. CHIPS Act onshoring的經濟學 — 『美國產中介層』這個國家資產
GF在CHIPS Act確保最高15億美元直接補助金(2024年11月最終協議),並有將Malta園區在10年以上擴大3倍的計畫。再加上紐約州Green CHIPS計畫支援。GF的Malta/Vermont晶圓廠都獲得Trusted Foundry認證。
透過這份合約,美國將擁有首個美國內CoWoS用silicon interposer供應源。再加上台積電Arizona CoWoS計畫(今後),美國內AI封裝管線的大圖形成。當然front-end logic die仍在台灣製造。不是完全onshoring,而是**『瓶頸區間的onshoring』**。從地緣政治風險觀點,將最脆弱的環節(封裝)先帶到美國,是成本效益最大的選擇。
從韓國觀點值得關注:CoWoS生態系分工愈廣,韓國OSAT·素材·設備企業的進入空間也愈廣。台積電已朝將CoW(Chip-on-Wafer)front-end製程一部分外包給OSAT(ASE、SPIL等)的方向移動,也有報導稱與韓國素材·零件·設備業者進行PO討論。國內nepes以2.5D/3D chiplet封裝與fan-out技術擴大advanced packaging領域,LG Innotek在KPCA Show 2026公開AI加速器用大型FC-BGA substrate。據Yole Group,high-end packaging市場到2031年將成長近5倍。與Interposer成為『美國產』的流向分開,oS(基板安裝)·素材·設備區間仍在亞洲 — 是其中能成為韓國份額的領域。
Chase's Take
作為在Synopsys處理PrimeTime的工程師兼MBA在學生,看這筆交易最先想到的是**「封裝終於成為主角」**。
我進入業界時,packaging還是『back-end afterthought』。設計結束後交給OSAT,是工程的邊緣。但現在決定AI加速器價格的不是logic die的transistor數,而是何時確保CoWoS slot。Epoch AI的數值具象徵性 — 前4大設計公司僅使用logic die生產的12%,卻拿走CoWoS capacity的90%。價值鏈的瓶頸就是價值鏈的權力。與MBA教科書所教完全一樣。
第二印象深刻的是2018年的決定造就2026年的定位。GF放棄7nm時業界評價冷淡。說是「從最先進競爭中脫落」。但正因那個決定,GF能專注mature-node,並將IBM遺產deep-trench技術再利用為中介層用內建電容器。成為20億美元資產的不是丟棄的(7nm),而是守住的(mature + deep-trench)。策略歸根究柢是『決定不做的事』的清單。
第三是時機的諷刺。記憶體端以hybrid bonding玩『更緊密接合』的density遊戲,這筆交易是正相反方向 — 『更寬、更多連接』的logistics遊戲。HBM再好,沒有interposer封裝也做不出來。AI供應鏈中最『老式』的零件(mature-node interposer)成為最『現代』的瓶頸。技術最前線與價值最前線不在同一處。
最後,這筆交易顯示台積電的自信。將瓶頸區間交給外部,是**「我們的護城河不在interposer製造,而在CoWoS系統整體的設計·良率·客戶關係」**的宣告。將Interposer視為可commodity化的零件,押注系統整合能力。這是晶圓代工第一名以『orchestration』而非『製造』賺錢的案例。
Implications:投資·經營啟示
Foundry客戶(NVIDIA、AMD、hyperscaler custom ASIC團隊)
- 在CoWoS slot確保是產品上市時程決定變數的情況下,美國內interposer來源有供應鏈風險分散效果。但因H1-2028 ramp,到2027年的緊繃不變。2027年量必須現在確保。
OSAT(ASE、SPIL、Amkor等)
- 台積電將CoW front-end外包給OSAT的流向與GF的interposer進入是相同方向 — CoWoS的『foundry-captive』護城河正在裂解。從OSAT立場,CoW產線投資(2026年capex分配)的根據被強化。對像韓國nepes具備2.5D/3D chiplet能力的OSAT是直接機會。
設備·素材·基板供應商
- Interposer生產擴大 = TSV/dicing/bonding設備需求、ABF·FC-BGA基板需求同步擴大。LG Innotek的大型FC-BGA、國內素材·設備業者的CoW相關PO討論是這個流向的受惠區間。與Yole Group的high-end packaging 5倍成長展望(2031年)軌道一致。
投資人觀點
- GF(GFS):20億美元backlog + 既有fab稼動率上升 = incremental margin擴大故事。但金額本身約為年營收6%水準,應視為『margin accretive diversifier』而非『game changer』。
- 台積電:不動Capex就解開瓶頸的資本效率選擇。在2026年600~640億美元capex相當部分投入advanced packaging的情況下,interposer外包是capex discipline的訊號。
- 風險:到H1-2028 ramp有一年半執行風險(qual·yield·設備lead time),情境B(digestion)中interposer可能成為價格錨,壓迫packaging margin。
FAQ
Q1. Silicon interposer確切是什麼?
A1. 在一個封裝內連接Logic die與HBM stack的矽『布線板』。以數萬條微細布線與TSV(矽穿孔電極)連接晶片,transistor幾乎沒有,能以65nm級mature製程製造。是CoWoS封裝CoW(Chip-on-Wafer)階段的核心零件。
Q2. 台積電為何不自行製造而交給GF?
A2. 是資本分配問題。台積電600億美元以上capex優先分配給2nm ramp與CoWoS mega-site等frontier投資。Interposer是mature-node產品,以GF既有Malta fab稼動率充當對雙方capex效率都高。GF自2018年放棄7nm後成為mature-node specialist,還具備IBM遺產deep-trench電容器技術,技術fit也符合。
Q3. 20億美元合約對GF業績的影響是?
A3. 除以5年每年約4億美元規模,約為GF 2025年年營收(67.9億美元)的6%。但因是既有fab的額外稼動率,incremental margin高,長期合約有助稼動率穩定。比金額更大的是『美國內首個CoWoS中介層供應源』的戰略定位價值。
Q4. 這份合約有助解決AI晶片短缺嗎?
A4. 直接幫助從2028年上半年量產ramp以後開始。到2027年的CoWoS緊繃必須以台積電自身擴充(約13萬片/月目標、2027年再擴張60%以上計畫)應對。GF interposer的意義在於中長期供應鏈多元化與美國內生產基礎確保,而非短期量。
延伸閱讀
若好奇這筆交易的地緣政治·產業史背景,Chris Miller的《Chip War》(2025年平裝修訂版 — 在「America's Chip Comeback」章節探討CHIPS Act與美國半導體回歸)是最好的入門書。
📖 Chip War: The Fight for the World's Most Critical Technology — 在Amazon查看
透過此連結購買可能產生佣金。
免責:本文是基於公開新聞稿與業界資料的分析,不是投資建議。CoWoS capacity數值與市場展望是業界估計,可能與實際不同。
相關文章
- 為什麼格羅方德要為台積電製造矽中介層 — CoWoS瓶頸的內幕
- Daily Silicon:Intel 18A-P風險生產進入·SK hynix 7月Nasdaq ADR上市·台積電美國ITC專利訴訟…
- 為什麼格羅方德要為台積電製造矽中介層 — CoWoS瓶頸的內幕
- Daily Silicon:台積電封裝良率98% — 週期頂點的裂痕
- Daily Silicon:SK hynix營業利益率72%,台積電A13路線圖公開
- CoWoS經濟學:AI GPU利潤在封裝瓶頸分歧
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂