VLSI Korea
Daily Silicon: 삼성전자 89.5조원, HBM4·ATE capacity
현직 반도체 엔지니어가 오늘 읽은 글로벌 반도체 뉴스 요약 - 삼성전자 89.5조원, HBM4·ATE capacity


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
현직 반도체 엔지니어가 오늘 읽은 뉴스 요약:
삼성전자는 2분기 매출 KRW 171.5T, 영업이익 KRW 89.5T를 기록했다. SK hynix의 HBM4 양산, Lam의 $8.10B guidance, Advantest의 tester forecast 상향이 같은 backend capacity 제약을 가리킨다.
Chase's Take - 나는 이번 숫자를 HBM 가격보다 backend allocation 문제로 읽는다. Advanced packaging, burn-in, ATE test time이 wafer starts 확대를 막을 수 있어 다음 확인점은 삼성 2nm Gen2 ramp와 Lam의 한국 매출 20%가 실제 tool acceptance로 이어지는지다.
1. Samsung record profit: AI memory boom
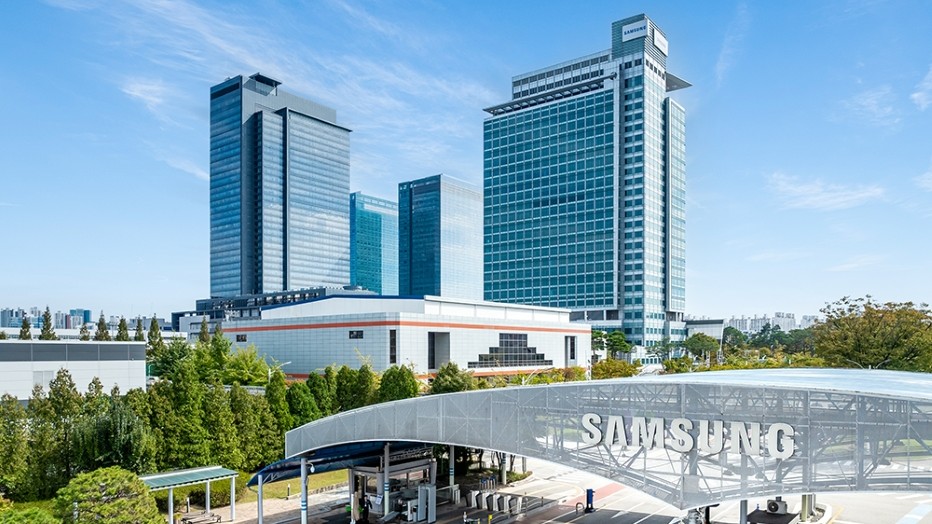
TL;DR - 삼성전자는 매출 KRW 171.5T, 영업이익 KRW 89.5T를 기록했고 semiconductor가 이익의 대부분을 만들었다.
- 영업이익은 YoY 19배 넘게 늘었고, AI server용 memory 가격과 HBM shipment가 실적을 주도했다.
- 회사는 생산 확대보다 수요 증가가 더 빠르다고 밝혀, 다음 병목은 wafer starts보다 package·test throughput에 가깝다.
출처: Associated Press - Samsung record profit: AI memory boom
2. SK hynix 2Q26 실적: HBM4 양산 출하
TL;DR - SK hynix는 회사 잠정 K-IFRS 기준 매출 KRW 79.3187T, 영업이익 KRW 60.5426T, 영업마진 76%를 기록했다.
- 매출은 YoY 257%, 영업이익은 557% 늘었고 현금 KRW 88T와 순현금 KRW 69.4T로 capacity 투자 여력을 확보했다.
- HBM4 mass shipment는 2분기에 시작돼 H2 ramp를 앞뒀으며, 321-layer NAND는 연말 국내 생산 capacity의 약 50%를 목표로 한다.
출처: SK hynix - SK hynix 2Q26 실적: HBM4 양산 출하
3. Lam Research June 2026 Quarter: 한국 매출 20%
TL;DR - Lam Research는 매출 $6.72B, GAAP gross margin 51.7%, operating margin 37.4%를 기록해 AI wafer fab equipment 수요를 실적으로 전환했다.
- GAAP net income은 $2.28B, EPS는 $1.81였고 매출은 QoQ 15.1% 늘었다.
- 한국 매출 비중은 20%였고 9월 분기 guidance는 $8.10B로 올라, tool delivery보다 customer acceptance와 install capacity가 다음 제약이다.
출처: Lam Research - Lam Research June 2026 Quarter: 한국 매출 20%
4. Advantest Financial Review: FY2026 Q1 tester 성장
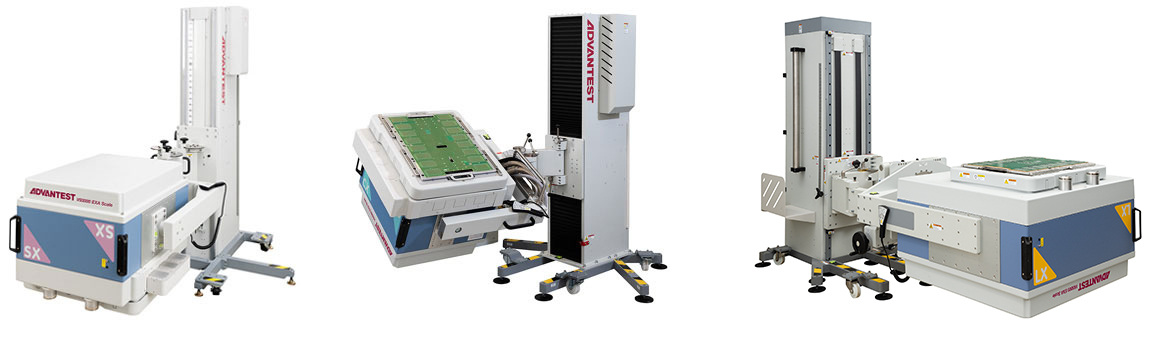
TL;DR - Advantest는 Q1 매출 JPY 367.5B와 영업이익 JPY 190.0B를 기록해 각각 YoY 39.3%, 53.3% 성장했다.
- Test System 매출은 JPY 333.6B, segment income은 JPY 190.7B로 각각 38.7%, 50.3% 늘었다.
- SoC·memory tester와 device interface 수요가 동반 증가해 FY2026 매출 forecast를 JPY 1,420.0B에서 1,714.0B로 상향했다.
출처: Advantest - Advantest Financial Review: FY2026 Q1 tester 성장
5. Qualcomm Third Quarter Fiscal 2026: Automotive 61% 성장
TL;DR - Qualcomm은 매출 $9.947B, EPS $1.87를 기록했고 QCT 매출 $8.504B와 EBT margin 26%로 마감했다.
- QCT Automotive는 $1.588B로 YoY 61% 늘었지만 Handsets는 $5.086B로 20% 줄었고 IoT는 $1.830B로 9% 증가했다.
- Q4 revenue guidance는 $9.7B-$10.5B이며 wafer fab, assembly, test, advanced packaging과 memory 원가 상승을 pricing에 반영하기 시작했다.
출처: Qualcomm - Qualcomm Third Quarter Fiscal 2026: Automotive 61% 성장
6. 2026 State of Industry: AI server rack 칩 4,500개

TL;DR - SIA는 2025년 세계 반도체 매출 $795.6B에 이어 WSTS가 2026년 $1.5T를 전망한다고 집계해 AI capex의 chip content 확대를 수치화했다.
- 미국 기업의 2025년 매출은 $425B, 점유율은 53.4%, R&D는 $76.8B였고 미국 내 발표 투자액은 $770B를 넘었다.
- AI server rack 1대에는 패키징된 반도체가 4,500개 넘게 들어가고 칩이 랙 가치의 95% 이상을 차지해 package·test throughput도 함께 늘어난다.
출처: SIA - 2026 State of Industry: AI server rack 칩 4,500개
앞으로 지켜볼 것
- 삼성 Foundry의 H2 2nm Gen2 mobile ramp와 4nm HBM base-die 매출
design win이 실제 wafer starts, yield와 customer qualification으로 전환되는 속도를 구분해야 한다. - SK hynix HBM4 H2 ramp와 HBM4E qualification
DRAM stack 출하보다 advanced packaging, burn-in과 final test 슬롯이 공급량을 결정할 수 있다. - Lam의 9월 분기 $8.10B guidance와 한국 매출 비중 20%
tool shipment 이후 install, acceptance와 fab utilization이 장비 매출의 지속성을 가른다. - Qualcomm의 Q4 pricing 반영과 QCT gross margin
wafer, assembly, test, packaging과 memory 원가를 고객 가격으로 넘기는 시차를 확인해야 한다.
Signal Radar — 놓치지 말아야 할 소식
- Microsoft FY2026 Q4: Azure 매출 43% 성장 (Microsoft)
- Cadence Q2: core EDA 18%, backlog $8.1B (Cadence)
- Teradyne Q2 매출 $1.329B, memory final test 최고치 (Teradyne)
- Amkor Q2 매출 $1.90B, Q3 gross margin 18.5%-19.5% guidance (Amkor)
- NXP Q2 매출 $3.50B, 자동차·Physical AI 성장 (NXP)
- Rambus Q2 매출 $207.4M, DDR5-9600·PCIe 7 IP 확대 (Rambus)
- Sanmina Q3 매출 $3.46B, FY2026 guidance 상향 (Sanmina)
- Synopsys·Intel Foundry, 14A PDK·IP readiness 확대 (Synopsys)
- Synopsys·AMD·Microsoft, agentic AI chip design 협업 (Synopsys)
- Synopsys, DAC 2026에서 AI-powered engineering 공개 (Synopsys)
VLSI Korea에서 이어 읽을 글
- TCB 본딩: HBM4 병목은 TSV보다 접합 공정에 가까워진다
삼성전자와 SK hynix의 HBM4 ramp를 package yield, tact time과 qualification 관점에서 연결한다. - 메모리 월 다음은 인터커넥트 월인가: AI 패키징이 시스템 공정이 된 이유
SIA의 AI rack chip density를 package와 interconnect 자원으로 해석하는 배경 글이다.
관련 글