VLSI Korea
Daily Silicon: 엔비디아 D-day, 메모리 PT 트리플 상향
TL;DR — 엔비디아가 5월 20일 미장 마감 후 NVIDIA Q1 FY27 실적을 발표한다. 컨센서스 매출 ~$78 billion (whisper $79~80B), 비-GAAP EPS $1.77, data center 매출 ~$73 billion. 옵션 시장은 8-10 perc...


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
현직 반도체 엔지니어가 오늘 읽은 뉴스 요약:
오늘 엔비디아가 회계 1분기 실적을 발표한다. 컨센서스는 매출 $78B·DC $73B로, 옵션 시장이 ±8~10% 변동을 가격화한 가운데 시장 관심은 Blackwell → Rubin 인수인계 매끄러움 한 가지에 쏠려 있다. 한편 5월 19일 미즈호는 마이크론($800), TXN($300), STM($68) 가격목표를 동시에 끌어올렸고, 노무라는 한국 메모리 주식이 추가로 110% 상승할 여지가 있다고 진단했다. 반면 한미반도체는 1분기 어닝쇼크로 이틀 만에 -30%, HBM3E와 HBM4 사이의 '전환기 공백'이 첫 청구서를 발행하는 모습이다. 삼성 노조 4.5만 명 파업 D-1, 엔비디아 D-day — 메모리 사이클의 골든타임이 가장 시끄러운 24시간으로 들어선다.
Chase's Take — 오늘 STA/백엔드 엔지니어 관점에서 가장 중요한 신호는 엔비디아 매출 숫자가 아니라 한미반도체의 30% 폭락이다. TC 본더 매출이 분기 -65.5% 빠진 건 HBM3E 라인 capex가 일단락되고 HBM4 16-Hi 본더가 아직 입고 시점이 아니라는 뜻으로, 메모리 ramp는 단순 곱셈 곡선이 아니라 세대 단절이 있는 계단식이라는 사실을 다시 확인시킨다. 미즈호가 마이크론 PT를 $800까지 올리며 '2027 상반기까지 공급 타이트'를 명문화한 건 결국 HBM4 cube의 quality 수율과 TSV stack 수율 — 즉 후공정 — 이 ASP 곡선을 끌어가고 있다는 뜻이고, 이는 Lam Research가 advanced packaging 매출 +50%를 가이드한 것과 동일선상이다. 노조 파업이 21일에 정말 시작된다면 JPMorgan 추정대로 OP 2.1~3.5조원 충격이 분기 P&L에 직타가 가지만, 진짜 문제는 평택 P3의 HBM4 라인 qual 일정이 밀리면서 H2 2026 ramp가 SK하이닉스/마이크론으로 더 쏠리는 2차 효과다. 다음 분기 watch-point는 (1) 오늘 엔비디아 콜에서 H200 China 매출 가시화 여부, (2) 5월 21일 파업 실제 발효 여부, (3) 6월 10일 TSMC 5월 매출에서 4월 -1.1% MoM이 한 번 더 찍히는지. 메모리 사이클은 지금이 정점이 아니다 — 정점은 HBM4E qual이 끝나는 1H 2027이고, 그 전에 잡으려는 PT 상향 레이스가 미즈호 트리플 발표로 시작된 것이다. 경계호 전 사장의 'H2 2027 가격 하락' 경고가 의미 있는 이유다.
1. NVIDIA Q1 FY27 earnings preview — 컨센 $78B / DC $73B / 비-GAAP EPS $1.77, Blackwell→Rubin 인수인계가 핵심
TL;DR — 엔비디아가 5월 20일 미장 마감 후 NVIDIA Q1 FY27 실적을 발표한다. 컨센서스 매출 ~$78 billion (whisper $79~80B), 비-GAAP EPS $1.77, data center 매출 ~$73 billion. 옵션 시장은 8-10 percent 변동을 가격화 중이며, Blackwell이 직전 분기 data center compute의 close to 70 percent를 차지한 상황에서 Rubin 인수인계 매끄러움과 China commentary가 콜의 최대 관심사다.
- Consensus: 매출 ~$78 billion, 비-GAAP EPS $1.77, DC revenue ~$73 billion. Q2 FY27 가이드 컨센 $85-$87 billion
- Blackwell이 data center compute의 close to 70 percent 차지 (직전 분기), Hopper transition은 largely complete
- Gross margin 컨센 74.5 percent, 회사 가이드 near 75 percent; 73 percent 미만은 pricing pressure 시그널
- China: 직전 분기 disclosed inventory charge $4.5 billion baseline; H200 revenue share framework (15 percent US share floated) 디테일이 콜의 high-variance 포인트
2. Samsung labor-management talks reach brink — 보너스 산정공식 막판 줄다리기, D-1 18-day strike 임박

TL;DR — Samsung 노사가 5월 19일 보너스 산정공식을 둘러싼 막판 협상을 이어갔다. 노조 요구: 반도체 operating profit 15 percent를 bonus pool, 70 percent 부문 균등 / 30 percent 사업부별 성과 분배. 경영진 카운터: 60 percent 부문 균등 / 40 percent 사업부별, OP 200 trillion won 초과 시 +9-10 percent 추가. 5월 21일부터 노조원 18-day 파업 가능성.
- 노조 요구: 반도체 OP 15 percent bonus pool + 부문 70 percent / 사업부 30 percent 배분
- 경영진 카운터: 60 percent 부문 균등 / 40 percent 사업부별 + OP 200 trillion won 초과 시 +9-10 percent
- 경제 영향 추산: direct/indirect damage 최대 100 trillion won, 분당 1.78 billion won / 일 2.6 trillion won 손실, 라인 재가동 최대 3주, 국가 GDP 0.5 percentage point 감소
- 최승호 노조위원장: 'no deal that fully satisfies' — 노사 모두 'mutual destruction risks' 인식은 시작했으나 산정공식이 핵심 쟁점으로 굳어진 상태
3. SK hynix speeds Yongin fab buildout — memory crunch fuels capacity race, 일정 3개월 앞당김
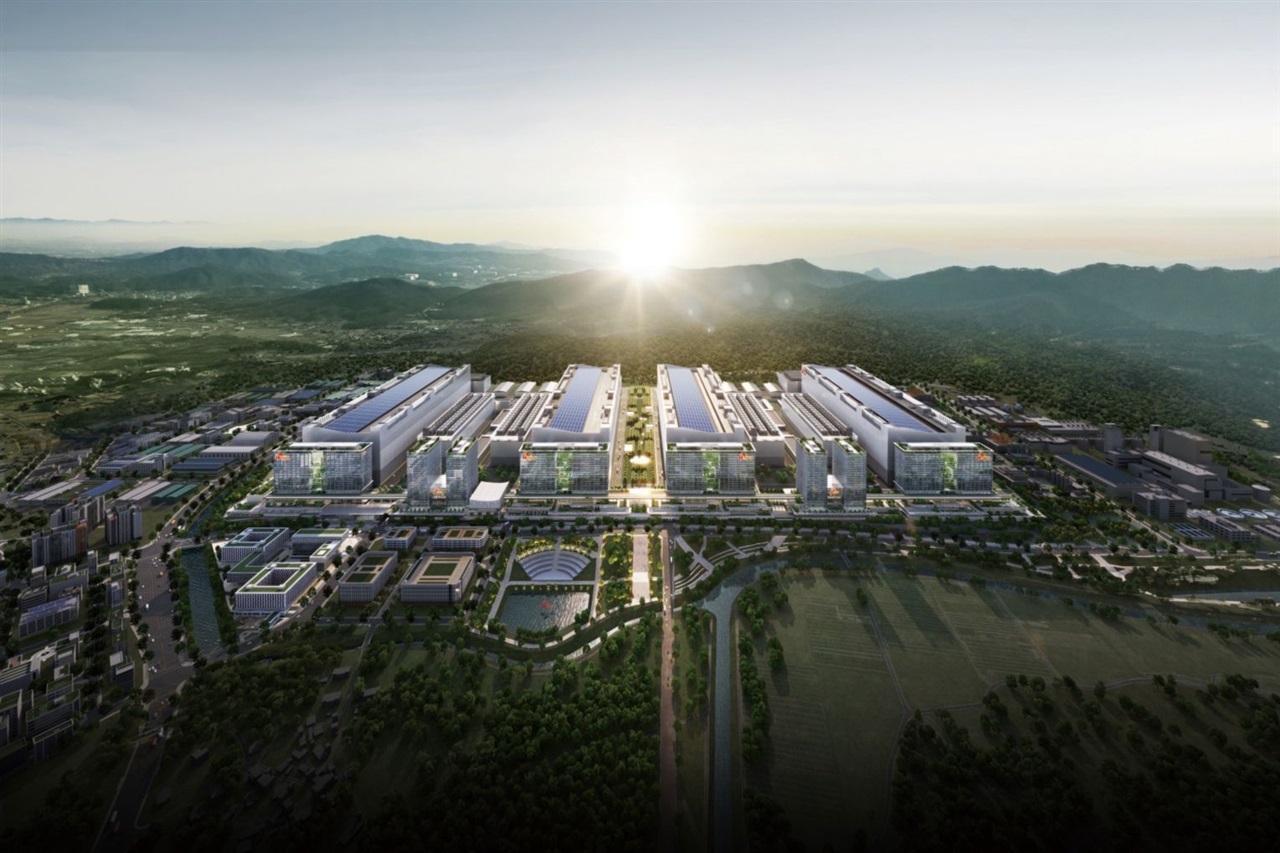
TL;DR — DIGITIMES 5월 18일 보도: SK hynix가 Yongin Semiconductor Cluster fab 건설 일정을 더 앞당기고 있다. 첫 fab 가동 시점을 3 months 앞당기고 second cleanroom도 ahead of schedule 오픈 중. AI-driven memory demand로 memory supply gap이 2028년 이후까지 지속, hyperscaler cloud capex $725 billion 돌파가 capex pull-in의 직접 동인.
- Yongin fab 1호 가동 시점 3 months ahead, cleanroom 2호 조기 오픈 — 2027 completion target 자체가 앞당겨질 가능성
- 수요 환경: memory supply gap이 2028년 이후까지 지속, cloud capex investments $725 billion 돌파가 capex pull-in 동인
- South Korea's leading chipmaker가 long-term capacity expansion 일정을 재조정 — 단기 ASP 극대화보다 dominance 우선 신호
- 관련 사이트: M15X도 first cleanroom 2026년 5월 완공 → pilot 시작, mass production은 11월
출처: DIGITIMES — SK hynix speeds Yongin fab buildout — memory crunch fuels capacity race, 일정 3개월 앞당김
4. 반도체라 믿었는데, 한미반도체 이틀 만에 30% 급락하자 개미 패닉 — 1Q 어닝쇼크, HBM3E↔HBM4 전환기 공백

TL;DR — 한미반도체 주가가 5월 15일 -16.73 percent, 5월 18일 -13.82 percent 연속 폭락하며 시총이 일주일 만에 38 trillion won → 30 trillion won으로 8 trillion won 증발했다. 1Q26 영업이익 84.56 billion won (전년 696 billion 대비 -87.9 percent), 매출 509 billion won (-65.5 percent)으로 컨센(매출 1,900~2,000 billion·OP 900~1,000 billion) 대비 사실상 어닝쇼크. HBM3E용 TC 본더 capex가 일단락된 상태에서 HBM4용 신규 본더 매출이 아직 본격화되지 않은 전환기 공백이 원인.
- 1Q26 영업이익 84.56 billion won (YoY -87.9 percent), 매출 509 billion won (-65.5 percent)
- 5/15 -16.73 percent, 5/18 -13.82 percent 연속 급락; 시총 ~38 trillion → ~30 trillion won (-8 trillion won)
- Asia revenue: 145.8 billion → 49.8 billion won (-65.8 percent)
- 원인 진단: HBM3E TC 본더 capex 사이클 종료 + HBM4 16-Hi 신규 본더 매출 미반영 = 'capex air pocket'; Q2-Q4 customer 발주 재개로 회복 기대
출처: 한국경제 — 반도체라 믿었는데, 한미반도체 이틀 만에 30% 급락하자 개미 패닉 — 1Q 어닝쇼크, HBM3E↔HBM4 전환기 공백
5. These chip stocks could extend historic gains by rallying over 110%, according to Nomura — Samsung·SK Hynix 강세 thesis

TL;DR — CNBC 5월 19일 보도: Nomura가 한국 memory suppliers의 향후 3-5 years 연평균 매출·이익 growth를 about 30 percent로 추정, 2026 이익은 seven- to eightfold 증가 전망. Nomura는 'memory vendors have entered an unprecedented phase of rapid revenue growth and margin expansion in a short period of time'이라고 평가. Samsung·SK Hynix AI memory 사이클 강세 thesis.
- Nomura: memory suppliers 3-5 years 연 about 30 percent 매출·이익 CAGR
- 2026 이익 seven- to eightfold 폭증 전망 — Samsung·SK Hynix 동반 수혜
- 1Q26 backdrop: SK Hynix operating profit YoY +5x, Samsung operating profit YoY +750 percent
- 함의: 2H 2027 가격 하락 시그널이 cycle peak 라면, 현재 PT 상향 레이스는 '정점 직전 ride'의 성격
자주 묻는 질문
엔비디아 실적 발표를 앞둔 시장 컨센서스는 얼마였나요?
매출 약 780억달러, 비GAAP EPS 1.77달러, 데이터센터 매출 약 730억달러였습니다. 옵션 시장은 8~10% 수준의 주가 변동을 가격에 반영하고 있었습니다.
한미반도체의 1분기 실적이 부진한 이유는 무엇인가요?
세대 전환 공백입니다. HBM3E용 TC 본더 투자가 일단락된 반면 HBM4용 신규 본더 매출은 아직 본격화되지 않았습니다. 1분기 영업이익은 845억6000만원으로 전년 대비 87.9% 줄었습니다.
SK하이닉스 용인 클러스터 일정은 어떻게 바뀌었나요?
첫 팹 가동 시점을 3개월 앞당기고 두 번째 클린룸도 예정보다 먼저 여는 중입니다. 메모리 공급 부족이 2028년 이후까지 이어질 것이라는 전망이 배경입니다.
노무라가 추정한 한국 메모리 업체의 성장률은 얼마인가요?
향후 3~5년간 연평균 매출·이익 성장률 약 30%입니다. 2026년 이익은 7~8배 수준으로 늘어날 것으로 전망했습니다.
관련 글