본문으로 건너뛰기Skip to content 1:1 문의 — [email protected]로 이메일 작성 Contact us — email [email protected]

research

Cerebras부터 Groq까지: 데이터센터 AI 칩의 진짜 해자

Engineering

Cerebras부터 Groq까지: 데이터센터 AI 칩의 진짜 해자

2026년 데이터센터 AI 칩의 승부는 peak FLOPS가 아니라 latency, memory movement, compiler, rack economics와 고객 전환비용을 한꺼번에 낮추는 데 있다. 조사한 본문 20개사 가운데 규제 공시 매출까지 확인되는 A는 Cerebras 한 곳이고, B는 9곳이다. Groq의 NVIDIA 거래는 인수가 아니라 비독점 라이선스이며, Positron의 현재 제품은 HBM 기반 Atlas이고 LPDDR5x 기반 Asimov는 2027년 계획이다. Taalas는 실제 HC1 s
By Chase Na 나경채
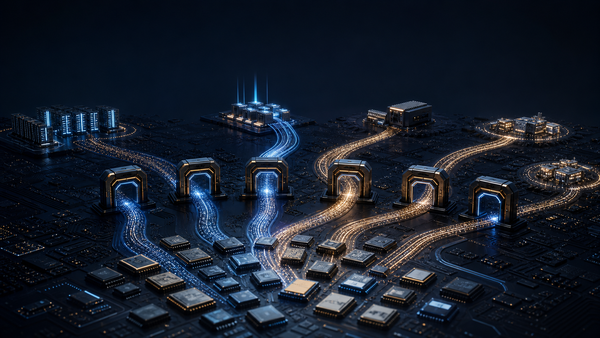
여러 AI 가속기 패키지가 서로 다른 여섯 관문을 지나 데이터센터와 엣지로 갈라지는 2026 해자 지도

Engineering

AI 반도체 스타트업 2026: 93개 기업의 해자 지도

93개 기업·결과 사례를 같은 기준으로 놓으면 가장 붐비는 해자는 데이터 이동과 패키지이고, 가장 희소한 증거는 반복 매출이다. 검토 표본에서 A급은 13곳, B급은 29곳인 반면 C·D는 39곳이다. 따라서 좋은 아키텍처를 찾는 것보다 working silicon, 판매 가능한 제품, named customer, 인식 매출, 반복 주문을 구분하는 일이 먼저다.

By Chase Na 나경채
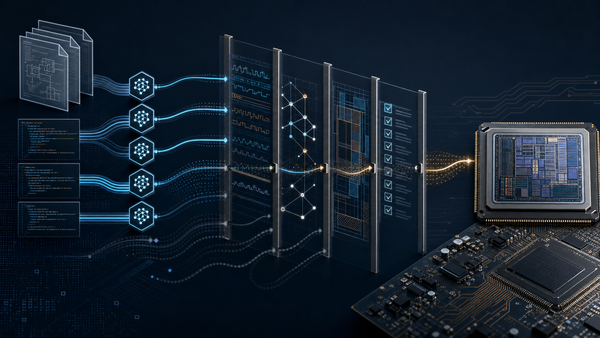
여러 AI 설계 경로가 waveform, formal, layout, audit 검증 관문을 통과해 silicon과 PCB로 이어지는 에디토리얼 이미지

Research

ChipAgents와 CaretEDA: 2026 AI EDA 스타트업의 확장과 증거 격차

2026년 AI EDA 투자는 빠르게 늘었지만 아직 하나의 승자 시장은 아니다. 공개 자료로 확인한 34곳 중 자금·조직 확장이 가장 선명한 곳은 ChipAgents, Ricursive, Cognichip, Normal Computing이고, 외부 독자가 실제 산출물까지 검사할 수 있는 증거는 PCB의 Quilter가 가장 강하다. CaretEDA는 흥미로운 신규 진입자지만 2026년 7월 현재 비공개 평가 단계다.

By Chase Na 나경채
CoWoS 경제학: AI GPU 마진은 패키지 병목에서 갈린다

Engineering

CoWoS 경제학: AI GPU 마진은 패키지 병목에서 갈린다

🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다 Framework 핵심 답변: Framework Package Margin Stack Package Margin Stack은 AI 가속기 마진을 GPU 다이 하나가 아니라 HBM, 인터포저, 패키지 기판, OSAT, 테스트, 수율 손실의 합으로 본다. 핵심은 가장 비싼 부품이 아니라 가장 늦게 풀리는 병목이 가격 결정권을 가져간다는 점이다. AI 가속기

By Chase Na 나경채
VLSI Korea Weekly Silicon 글로벌 반도체 증권사 리서치 표지

Weekly

Weekly Silicon: 빅테크는 AI의 수익 실현이 일어났고, 데이터센터를 더 짓는다.

골드만삭스·JP모건·씨티·UBS 등 글로벌 증권사 반도체 리서치를 HBM, AI 수익화, 장비·패키징, 중국 CXMT 투자 테마로 정리했습니다. 핵심은, 아마존/앤트로픽/메타 등 AI 활용 수익이 발생하고 있고, 추가 데이터 센터 건설 프로젝트가 High NPV 로 고려되고 있습니다. 이 수혜를 받을 회사를 정리합니다.

By Chase Na 나경채
300밀리미터 웨이퍼의 병렬 번인이 고전력 AI 패키지와 광인터커넥트로 이어지는 에디토리얼 이미지

Research

Aehr Test Systems 집중분석: 웨이퍼 번인의 해자, AI 수주의 실적 전환

Aehr의 핵심 경쟁력은 고속 ATE가 아니라 장시간 번인을 웨이퍼 전체와 다수 패키지에 병렬 적용하는 데 있다. SiC에서 검증한 웨이퍼 번인 위에 AI 프로세서와 실리콘 포토닉스 양산 주문이 쌓였고, Incal 인수로 패키지 단계까지 범위가 넓어졌다. FY2026 Q4 수주는 6,070만 달러로 기록을 세웠고 effective backlog는 1억60만 달러, FY2027 매출 가이던스는 1억3,000만~1억5,000만 달러다.

By Chase Na 나경채
서버 CPU 패키지와 웨이퍼·기판 병목을 층별로 표현한 에디토리얼 이미지

Engineering

CPU도 부족하다? 서버·SKU·공정별로 갈라진 2026년의 진짜 공급난

CPU 공급난은 실재하지만 전 시장의 동시 부족은 아니다. Intel은 2026년 1분기 클라이언트 물량 -13%와 ASP +16%, 서버 물량 -5%와 ASP +27%를 기록했고 공급 제약을 명시했다. 반면 AMD 클라이언트 물량은 25% 늘었다. 핵심은 CPU라는 한 품목이 아니라 시장·업체·SKU·병목의 네 층을 분리하는 것이다.

By Chase Na 나경채
메모리 반도체 부족은 하나가 아니다: HBM·DRAM·NAND의 세 병목

Engineering

메모리 반도체 부족은 하나가 아니다: HBM·DRAM·NAND의 세 병목

2026년 메모리 쇼티지의 본질은 생산능력 재배분이다. HBM과 서버 DRAM, enterprise SSD가 웨이퍼·클린룸·인증·계약을 먼저 점유해 범용과 레거시 제품의 사용 가능 공급을 줄인다. 3분기 가격 상승률 둔화도 공급 정상화보다 PC·스마트폰의 출하 및 사양 축소가 먼저 만든 결과일 가능성이 크다.

By Chase Na 나경채
AI 가속기 패키지의 칩렛과 HBM, 전기 인터커넥트가 광섬유 네트워크로 이어지는 데이터 이동 계층

Engineering

메모리 월 다음은 인터커넥트 월인가: AI 패키징이 시스템 공정이 된 이유

다음 테마는 메모리 월이 끝난 뒤 별도로 오는 패키징 사이클이 아니다. HBM이 연산 다이 가까이 이동할수록 병목은 다이 경계, 패키지 배선, GPU 간 링크와 랙 네트워크로 확장된다. 공개 사양상 Rubin GPU 한 개의 HBM4 대역폭은 22 TB/s지만 NVLink 6는 3.6 TB/s, scale-out 네트워크는 0.4 TB/s다. 결국 AI 시스템의 다음 경제성은 더 많은 트랜지스터보다 비트를 얼마나 짧고 싸고 안정적으로 옮기는지에서 갈린다.

By Chase Na 나경채

VLSI KOREA BRIEFING

반도체를 읽는 안목, 메일함으로.

엔지니어의 시각과 산업의 흐름을 함께. 무료로 구독하세요.

이미 구독 중인가요? 로그인