VLSI Korea
Goldman Sachs「AI 投資循環轉折點逼近」——3 個警告訊號亮起 2 個,Montage Technology 目標價下調仍維持買進
Goldman Sachs 首席總經交易員警告 AI capex 循環轉折逼近。三大訊號亮起 2 個之際,同一週 Montage Technology 報告下調目標價仍維持買進。當一家之內自己爭論的現在,擁有插座者乘著循環。


🆓 免費文章 · 任何人都可以免費閱讀
30 秒摘要
- Goldman Sachs 首席總經交易員 Bobby Molavi 在 10 月 12 日筆記警告 AI capex 循環轉折點逼近。他提出的三大訊號——(1)股價與實際獲利落差,(2)信用市場對 AI 融資風險重新評價,(3)capex 成長率實際放緩——前兩個已發生,第三個預測 2026 年第三季觸頂。
- 同一週 Goldman Sachs 對記憶體介面晶片龍頭 Montage Technology(瀾起科技,688008.SS/6809.HK)維持 Buy 評級,但下調 12 個月目標價至 A 股 CNY 377、H 股 HK$500。2026 年淨利估計下調 6%,但 2027、2028 年各上調 11%、14%——短期放量溫和,中期需求更強的看法。
- 數字對比戲劇性。H 股現價 HK$233.8(10 月 14 日基準)對目標價 HK$500 意味 100% 以上上行空間,A 股近期交易價(~CNY 180~200)對 CNY 377 也有類似含意。市場正把 AI capex 高峰反映在價格上,Goldman Sachs 賣方則說「股價被壓過頭」的格局。
- 結構背景是記憶體介面晶片三家寡占。Montage Technology 約 36.8%、Renesas 約 36.0%、Rambus 約 20.5%——三家合計超過 93% 的市場(2024 年營收基準,市調機構統計、二手報導)。每台伺服器的記憶體介面晶片價值,隨 DDR5 到 MRDIMM 世代呈階梯跳升。
- 韓國視角核心:伺服器記憶體容量成長是與 AI capex 循環部分脫鉤的結構需求。對三星電子、SK 海力士伺服器 DRAM 本業友好,但若 capex 轉折爭論成真,重新評價將從獲得 2027~2028 年後段集中成長故事高倍數的價值鏈後段開始。
- Chase's Take:Goldman Sachs 內部,多頭論(策略師:明年超大規模業者 AI 投資 $1.2T,「stronger for longer」)與警戒論(總經交易員:三大訊號亮起 2 個)正面衝突。這個衝突震央有記憶體介面晶片——因為即使 capex 反轉,每台伺服器記憶體容量仍持續增加。
前言:「全力奔跑卻原地踏步」
10 月第二週,美國股市刷新高。但賺錢的人不多。Goldman Sachs 首席總經交易員 Bobby Molavi 在 10 月 12 日週筆記這樣診斷現在市況——「running hard but standing still」,全力奔跑卻原地踏步。
理由數字會說話。美國 fundamental long/short 策略避險基金 net exposure 降至約 46%。接近 2025 年 4 月市場暴跌當時低點。指數上漲,專業投資人卻減少押注。AI 核心 10 檔占 S&P 500 市值約 40%——比 2000 年網路泡沫頂點更高的集中度。今年 AI 強勢股平均報酬 58%,S&P 500 是 13%,Nasdaq 是 22%,但 S&P 500 成分股中位數反而下跌 15%。僅 5 檔市值就等於其餘 434 檔合計。
Molavi 真正想說的在別處。AI 生態系——大型科技、雲端、AI 實驗室、晶片廠、運算基礎設施全算——現在是 $25T~$30T 資產塊,其價值取決於基礎設施投資持續擴張。而他提出判別 AI capex 循環轉折的三大訊號。(1)股價與實際獲利落差,(2)信用市場是否開始重新評價 AI 融資風險,(3)capex 成長率本身是否放緩。他的判定冷靜——第一、第二已發生,第三預測 2026 年第三季觸頂。
同一週 Goldman Sachs 另一份報告正面迎上這個警告。是記憶體介面晶片全球第一 Montage Technology 的 10 月 14 日研究。維持 Buy 但下調目標價。同一家、同週、完全相反方向的兩個聲音——本文剖析這個衝突。
本文報告數字皆二手報導基準。報告原文僅供客戶,未能直接確認——「原文未確認」。每個數字附來源連結,可信度低的二手來源目標價未刊載。
正文
Episode 1. 數字的剖析:下調目標價卻維持買進的理由
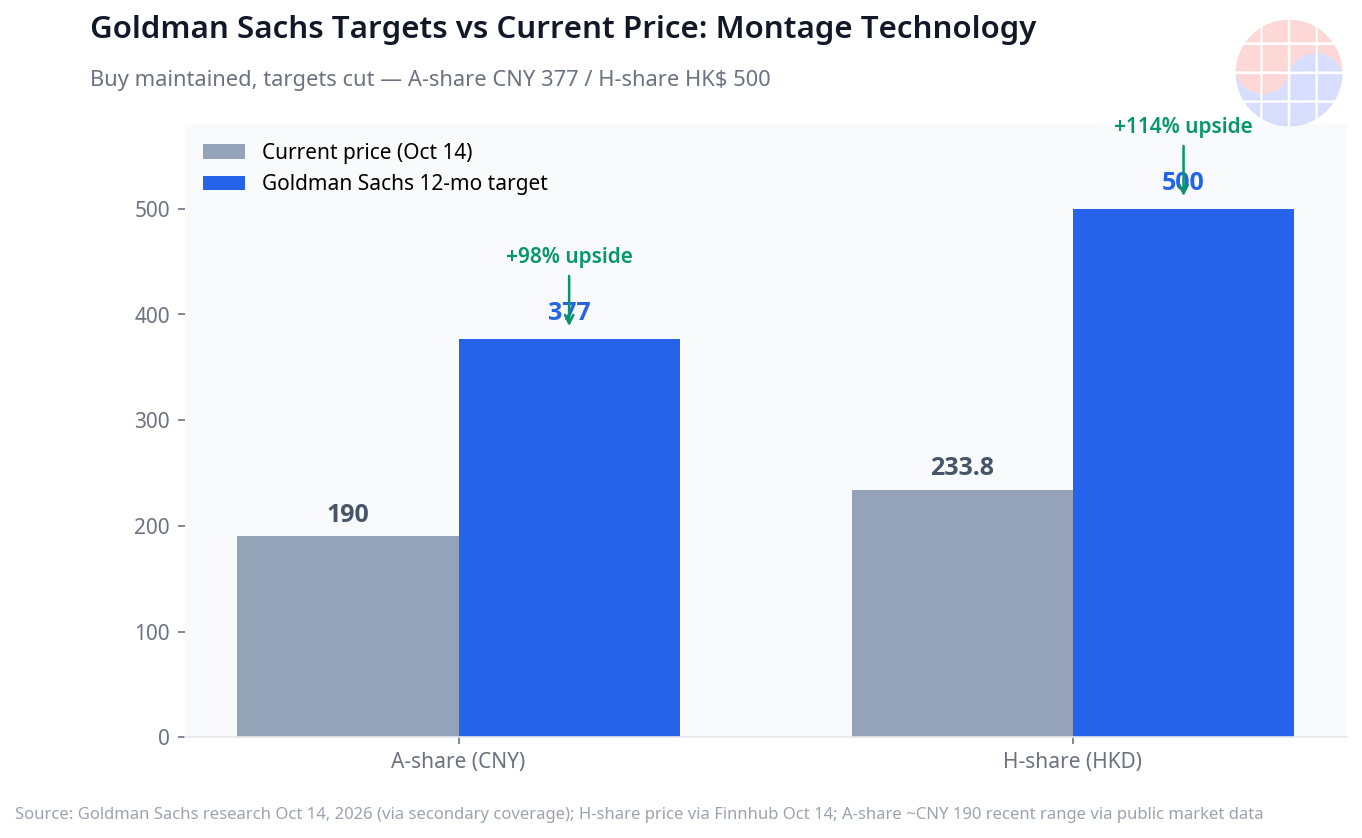
先看 Goldman Sachs Montage Technology 報告(10 月 14 日)結論。維持 Buy,12 個月目標價下調至 A 股 CNY 377 / H 股 HK$500。獲利估計修正幅就是故事全部——2026~2028 年淨利估計各修正 -6%、+11%、+14%,營收 -6%、+5%、+4%,gross margin -1.5pp、+0.8pp、+1.7pp。評價基準是 A 股 2030 年折現 P/E 48.7 倍、H 股 59.3 倍。
解讀明確。降低 2026 年眼光,但把 2027 年後斜率看得更陡。理由也具體。伺服器用 RCD05 與客戶端用 CK01P 在 9 月進入量產,高世代 DDR5 介面晶片加上 MRCD/MDB、PCIe Retimer 新產品放量,預測 2027 年起正式貢獻。也就是「短期新產品放量比想像溫和,但需求方向沒錯」的判斷。
市場反應冷淡。H 股(6809.HK)10 月 14 日以 HK$233.8 交易,5 個交易日跌幅達 24.8%。A 股(688008.SS)近期也在 CNY 180~200 區間交易。與目標價落差大——H 股目標價有 100% 以上上行,A 股也約 90%。市場已把 AI capex 高峰情境提前反映在價格上,Goldman Sachs 賣方以「壓過頭」對抗的格局。順帶一提,7 月 Morgan Stanley 也提出 A 股目標價 CNY 377(二手報導基準)——兩家數字眼光一致,具有超越巧合的意義。
Episode 2. 結構含意:Goldman Sachs 向自己丟的問題
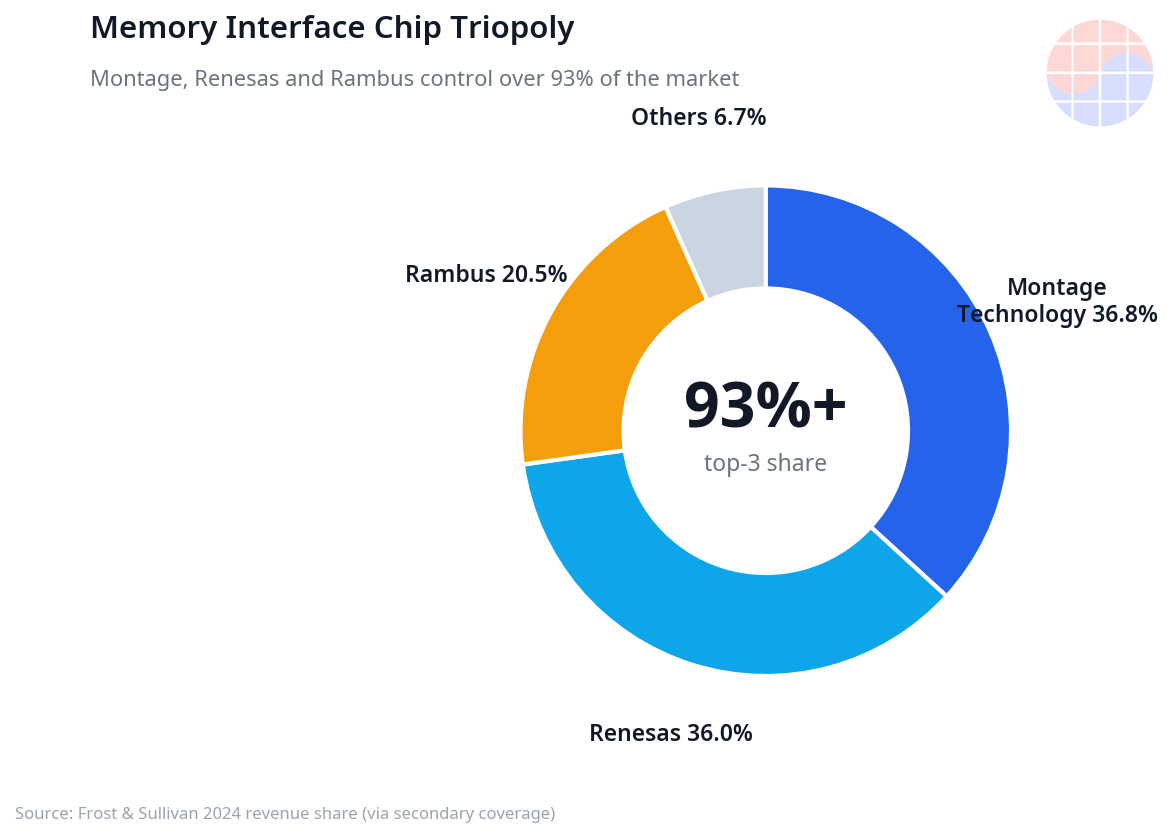
讓這份報告特別的是 Montage Technology 這家公司的位置。這家公司是中國上海無晶圓廠,是記憶體介面晶片——讓伺服器記憶體模組(RDIMM)與 CPU 通訊的晶片——全球第一。2024 年營收基準市占為 Montage Technology 約 36.8%、Renesas 約 36.0%、Rambus 約 20.5%。三家合計超過 93% 的寡占市場(市調機構統計、二手報導基準)。
寡占不破的理由是驗證之牆。一顆記憶體介面晶片要進主流伺服器,必須通過 JEDEC 標準、DRAM 廠、CPU 平台(Intel、AMD)、雲端業者、伺服器 OEM 的多階段驗證。通常需要 18~24 個月。對伺服器客戶,記憶體鏈路故障是整台伺服器穩定性問題,不會為了省幾美元換掉已驗證供應商。這道護城河造就 93% 寡占。
而現在這個寡占正中央正發生「per-module value 階梯跳升」。從 DDR5 RDIMM 到 MRDIMM(Multiplexer Combined Ranks DIMM)的世代轉換。MRDIMM 提高模組頻寬與容量,代價是要求 MRCD(Multiplexer Register Clock Driver)新介面晶片。依 7 月 Bernstein 分析(二手報導基準),MRDIMM 滲透率將從 2026 年約 3% 升至 2030 年 25%,DDR 模組+介面晶片 TAM 到 2030 年以年均 65% 成長至約 $200 億,其中 MRDIMM 相關占約 73%。想想 DDR5 RDIMM 介面晶片營收 57.8% 來自 RCD 的 2025 年統計(二手報導基準)——是 RCD 下一個主角是 MRCD 的故事。
這裡與 Molavi 警告連接。即使 capex 循環觸及轉折,每台伺服器記憶體容量增加也不會停。超大規模業者即使延後 GPU 購買,已裝伺服器的記憶體容量升級與 DDR5 到 MRDIMM 世代轉換仍依 JEDEC 路線圖走。Goldman Sachs 賣方維持 Buy 的真正依據在此——「即使 AI capex 量(quantity)動搖,記憶體介面晶片單價(value per module)以世代轉換防禦」。
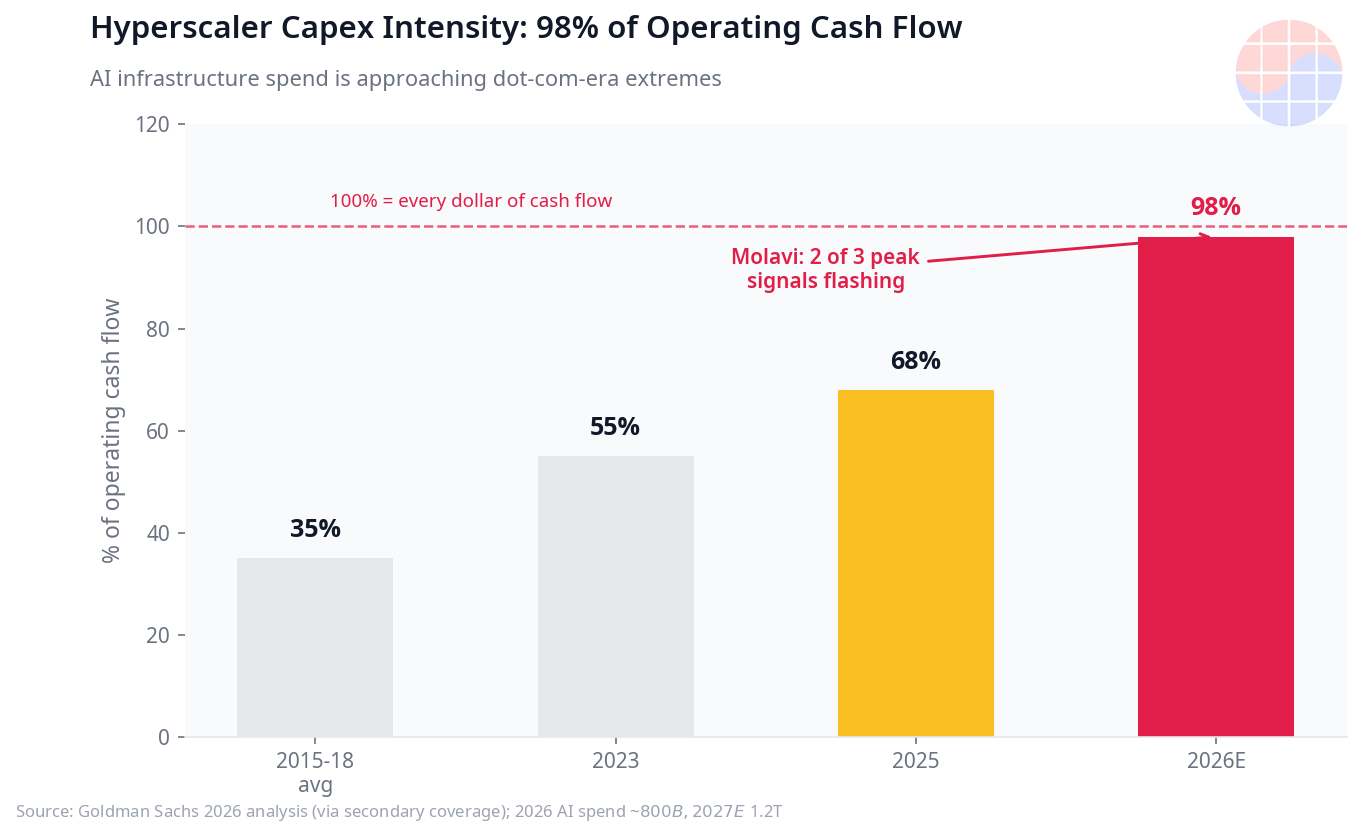
當然也要記錄同家不同聲音。9 月 25 日 Goldman Sachs 亞太首席策略師 Timothy Moe 說超大規模業者 AI 投資將從今年約 $8,000 億增至明年約 $1.2T,稱「stronger for longer」。6 月分析預測 2026 年超大規模業者 capex 將達營業現金流約 98%(從 2015~2018 年 30~40%、2023 年 55%、2025 年 68% 飆升的曲線)。10 月初分析(二手報導基準)則預測 2028 年起 AI 投資將從 S&P 500 EPS 的 tailwind 轉為 marginal drag,EPS 成長放緩至約 11%,2026~2031 年超大規模業者 capex 累計達約 $7.6T。S&P 500 forward P/E 約 21 倍是歷史 88th percentile。
一家之內,「明年 $1.2T,更強更久」與「三大訊號亮起 2 個,轉折逼近」共存。這就是現在華爾街的實際溫度——不是共識,而是爭論。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
Episode 3. 贏家、輸家與韓國視角
贏家候選 1:記憶體介面晶片寡占三家。與 capex 循環爭論無關,每台伺服器記憶體 value 隨 MRDIMM 世代轉換上升。18~24 個月驗證護城河阻擋新進入者。與 Goldman Sachs 下調目標價仍維持 Buy 的理由相同。
贏家候選 2:韓國記憶體本業。伺服器 DRAM 容量成長是與 AI capex 量部分脫鉤的結構需求。對三星電子、SK 海力士伺服器記憶體 franchise 友好。Goldman Sachs 指出 DDR5 sub-generation migration 拉高產品組合,也是相同方向。
輸家候選 1:2027~2028 年後段集中成長故事的高倍數價值鏈。Goldman Sachs 砍 Montage Technology 2026 年估計的理由——「新互連產品放量比想像溫和」——被讀為對整個區間的警告。把 2027 年後業績押在 PCIe Retimer、CXL 相關、次世代互連,拿 2030 年折現 P/E 48~59 倍的結構,對 capex 轉折爭論最脆弱。
輸家候選 2:受信用市場重新評價的高槓桿 AI 基礎設施。Molavi 第 2 訊號——信用市場開始重新評價 AI 融資風險——在債券比股票先來。以槓桿堆 AI 基礎設施的結構直接暴露於籌資利率上升。
韓國視角三個檢查點。第一,7 月 15 日首爾中央地檢公平交易調查部以記憶體介面晶片價格勾結嫌疑,搜查 Montage Technology、Renesas、Rambus 的韓國辦公室。同年 1 月也有美國司法部著手調查的報導(二手報導基準)。支付這三家價格的是三星電子、SK 海力士、美光。若勾結屬實,受害者是韓國記憶體三家,受惠者是寡占三家的格局——談「介面晶片寡占定價權」時不可漏的變數。第二,Montage Technology 是中國記憶體自主的象徵股。中國伺服器 DDR5 介面國產化率越高,韓國記憶體業界在中國的定位也要重畫。第三,H 股 5 個交易日 -24.8% 跌幅是「中國 AI 價值鏈 risk off」的晴雨表。可用作檢查同期韓國半導體股相對強度的尺。
Chase's Take
以業界內工作者立場,這批 Goldman Sachs 報告中我最注目的不是數字本身。是一家之內自己在爭論這個事實。
策略師說「明年超大規模業者 AI 投資 $1.2T,stronger for longer」,同家總經交易員說「三大轉折訊號已亮起 2 個」。通常一方錯。但這次兩句可同時對。因為即使 capex 總量(gross dollar)觸頂,每台伺服器記憶體介面晶片價值(net value per box)仍隨 MRDIMM 世代轉換上升。量高峰與單價上升重疊的區間——現在正是那個區間。
因此我把這份報告讀作不是「Montage Technology 買進/賣出」觀點,而是問「站在 AI 投資循環哪裡」的試紙。做 EDA 久了就懂。真正護城河不在規格表,而在驗證時程。通過 18~24 個月驗證門的晶片,不會因 capex 一季反轉就被從插座拔掉。守住插座者乘著循環。這是記憶體介面晶片三家維持 93% 的理由,也是 Goldman Sachs 下調目標價卻無法放棄 Buy 的理由。
但有一點,不要輕看 Molavi 第 2 訊號。信用市場 AI 融資風險重新評價比股市爭論早半拍成現實。2026~2031 年 $7.6T 累計 capex 展望是停在「計畫」還是以「現金流」證明,最終在明年超大規模業者指引分曉。在那之前,把部位重心放在「擁有插座者」是合理的。我是這樣看的。
FAQ
Montage Technology 是什麼公司?
中國上海無晶圓廠半導體企業(瀾起科技),是連接伺服器記憶體模組與 CPU 的記憶體介面晶片(RCD、MRCD、DB、PCIe Retimer 等)全球第一。2024 年營收基準全球市占約 36.8%,與 Renesas(約 36.0%)、Rambus(約 20.5%)形成三家寡占(93%+)。在上海交易所(688008.SS)與香港交易所(6809.HK)雙重上市。
Goldman Sachs 為何下調目標價卻維持買進?
降低 2026 年業績眼光(-6%),但上調 2027 年(+11%)、2028 年(+14%)。伺服器用 RCD05 與客戶端用 CK01P 在 9 月進入量產,高世代 DDR5 介面晶片與 MRCD/MDB、PCIe Retimer 新產品貢獻預測 2027 年起正式展開。訊息是短期放量溫和,但需求方向有效。
Molavi 的「AI capex 轉折三大訊號」是什麼?
Goldman Sachs 首席總經交易員 Bobby Molavi 在 10 月 12 日筆記提出的判別基準。(1)股價與實際獲利落差,(2)信用市場 AI 融資風險重新評價,(3)capex 成長率實際放緩。依他的判定,1、2 已發生,3 預測 2026 年第三季觸頂。
對韓國半導體投資人有何意涵?
是把兩個循環分開看。AI capex 總量循環(爭論中)與每台伺服器記憶體容量、單價結構成長(DDR5 到 MRDIMM,進行中)走不同軌道。可用作框架:當前者動搖時,檢查擁有後者插座的企業——記憶體本業三星電子、SK 海力士與介面晶片寡占——回落是否成機會。7 月韓國搜查(價格勾結嫌疑)等監管風險需另作變數管理。
免責聲明
本文為資訊提供目的,不是投資建議。引用的報告數字為二手報導基準,未直接確認原文。所有投資決策應依自身判斷與責任進行。
相關文章
- Goldman Sachs Prime 筆記剖析——避險基金 5 天內全數回吐 2025 年後 AI 淨買進
- Goldman Sachs「2027 年 DRAM -5.9%、NAND -4.6%」:記憶體短缺的結構化
- 三星 DDR5 Q-die 捕捉:2GB 晶粒與 78FBGA 說的成本戰
- Daily Silicon:美光 $41.46B,HBM4 與 DRAM 循環變化
- 2027 年榮景 vs 2029 年供給過剩——記憶體循環頂點的產能押注
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂