VLSI Korea
Daily Silicon: 삼성전자 89.4조와 HBM: DRAM 가격 5가지 신호
🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다 현직 반도체 엔지니어가 오늘 읽은 뉴스 요약: 삼성전자가 2026년 2분기 매출 171조원, 영업이익 89.4조원의 잠정 가이던스를 냈다. 전년 2분기 영업이익 4.68조원에서 19배 수준으로 뛴 숫자라서 오늘의 1번 신호는 메모리 가격이다. HBM은 더 얇고 더 높은 적층으로 가는 속도가 생각보다 직선적이지 않다. 하이브리드 본딩 지연, PC 업체의 중국 메모리 인증, Intel

🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
현직 반도체 엔지니어가 오늘 읽은 뉴스 요약:
삼성전자가 2026년 2분기 매출 171조원, 영업이익 89.4조원의 잠정 가이던스를 냈다. 전년 2분기 영업이익 4.68조원에서 19배 수준으로 뛴 숫자라서 오늘의 1번 신호는 메모리 가격이다.
HBM은 더 얇고 더 높은 적층으로 가는 속도가 생각보다 직선적이지 않다. 하이브리드 본딩 지연, PC 업체의 중국 메모리 인증, Intel CPU 가격 인상은 모두 같은 방향을 가리킨다.
AI 반도체 사이클의 병목은 GPU 한 장이 아니라 DRAM, 패키징, 테스트, 서버 BOM 전체로 번지고 있다.
Chase's Take - 나는 이번 삼성전자 숫자를 HBM 승리 선언보다 범용 DRAM 가격의 손익 레버리지로 본다. 매출이 전분기 133.87조원에서 171조원으로 늘 때 영업이익이 57.23조원에서 89.4조원으로 더 빠르게 뛰었다면, 고객은 아직 가격을 거부하지 못하고 있다는 뜻이다.
다만 HBM 쪽에서는 하이브리드 본딩이 HBM4의 필수 관문처럼 보였던 이야기가 약해지고 있다. 775마이크로미터 두께 한도와 12-high HBM4E 주류 전망은 TC 본딩 장비와 열 구조 최적화에 시간을 벌어준다.
다음 watch-point는 2026년 7월 30일 삼성전자 2Q 실적 콜에서 메모리 ASP, HBM 고객 인증, CAPEX 속도가 같은 방향으로 말하는지다. 그 셋 중 하나라도 어긋나면 지금의 50%대 영업마진 기대는 바로 할인될 수 있다.
1. Samsung Electronics earnings guidance: 2Q 영업이익 89.4 trillion won
TL;DR - Samsung Electronics는 2026년 2분기 consolidated sales approximately 171 trillion Korean won, operating profit approximately 89.4 trillion Korean won 가이던스를 냈다.
- Sales range는 170 trillion to 172 trillion Korean won, operating profit range는 89.3 trillion to 89.5 trillion Korean won이다.
- 2025 2Q operating profit 4.68 trillion won과 비교하면 AI 메모리와 서버 DRAM 가격이 손익계산서를 완전히 바꾼 셈이다.
- 2026 1Q sales 133.87 trillion won, operating profit 57.23 trillion won 대비 영업 레버리지가 더 커졌고, 7월 30일 실적 콜에서 메모리 ASP와 HBM 고객 인증이 핵심이다.
- 잠정 가이던스는 부문별 EPS나 DS 세부 숫자를 주지 않으므로, 오늘 해석의 한계도 여기에 있다.
출처: Samsung - Samsung Electronics earnings guidance: 2Q 영업이익 89.4 trillion won
2. Samsung SK hynix hybrid bonding timeline: HBM4E 채택 지연
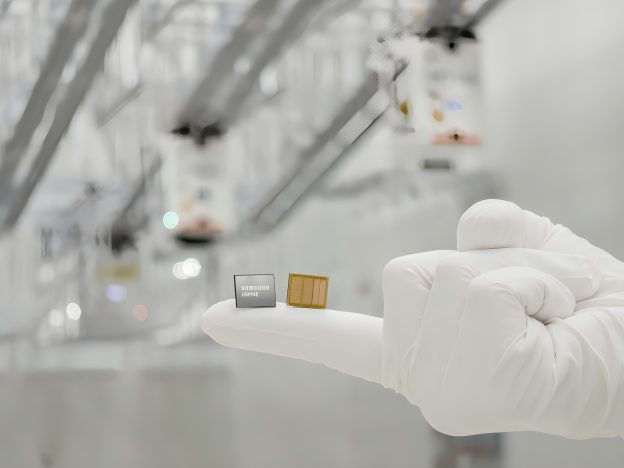
TL;DR - Samsung과 SK hynix의 HBM 하이브리드 본딩 채택이 16-high HBM4E 이후로 밀릴 수 있다는 보도가 나왔다.
- HBM4는 기존 TC 본딩을 유지했고, 업계는 16-high HBM4E가 하이브리드 본딩의 가장 이른 채택점이 될 수 있다고 본다.
- HBM4 두께 한도가 720마이크로미터에서 775마이크로미터로 완화되면 die 간격 축소 압박이 줄어 TC 본딩 공정의 수명이 길어진다.
- JEDEC 논의상 차세대 HBM 두께 한도가 900마이크로미터에서 1000마이크로미터까지 올라갈 수 있다는 점도 열, 높이, 수율 트레이드오프를 바꾼다.
- 장비 관점에서는 Wide TC bonder와 열 확산 구조가 HBM5 전까지 계속 투자 우선순위에 남을 가능성이 크다.
출처: TrendForce - Samsung SK hynix hybrid bonding timeline: HBM4E 채택 지연
3. PC brands Chinese memory adoption: DDR5 인증 확대
TL;DR - Asus, MSI, GIGABYTE, Acer가 중국 메모리와 SSD 인증을 확대하면서 PC BOM 방어에 들어갔다.
- MSI는 AMD 플랫폼에서 중국 DDR5 칩 기반 DDR5-8000+ 동작을 공개 검증했고, Asus는 BIWIN, Asgard, Lexar와 ROG Certified 메모리 범위를 넓혔다.
- 서버와 AI가 DRAM 공급을 빨아들이면 PC 업체는 성능 최상단이 아닌 구간부터 공급처를 다변화해 가격 충격을 줄인다.
- 중국 업체의 생산능력은 아직 제한적이라 한국 메모리 업체의 장기계약 지위는 유지되지만, 저가 PC와 메인스트림 노트북의 인증 장벽은 낮아지고 있다.
- 메모리 업사이클이 길어질수록 브랜드의 두 번째 공급원 인증 속도가 다음 ASP 상한선이 된다.
출처: TrendForce - PC brands Chinese memory adoption: DDR5 인증 확대
4. Chinese AI chip budget share 46%: NVIDIA 의존도 축소
TL;DR - 중국 기업들은 향후 12개월 AI 가속기 예산에서 국산 칩 비중을 30%에서 46%로 올릴 것으로 조사됐다.
- 조사 대상 임원 중 80%는 올해 AI 인프라 지출이 예산을 초과하고 있다고 답했고, 비용 압력이 국산 칩 전환을 밀고 있다.
- NVIDIA H20 확보가 어려워질수록 Huawei, Hygon, Baidu Kunlunxin, Iluvatar CoreX 같은 대체 공급망은 추론 워크로드부터 기회를 얻는다.
- Bernstein 인용 전망은 NVIDIA의 중국 AI 반도체 점유율이 2025년 약 40%에서 2026년 약 8%로 낮아질 수 있다고 봤다.
- 중국의 5년 2조위안 데이터센터 투자 계획은 칩, 네트워킹, 전력 반도체까지 국산화 수요를 묶어 움직인다.
출처: TrendForce - Chinese AI chip budget share 46%: NVIDIA 의존도 축소
5. Intel CPU prices: Xeon up US$1,495, AI 서버 BOM 압박
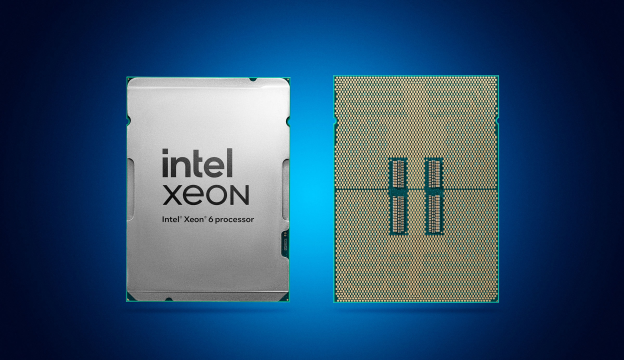
TL;DR - Intel은 일부 소비자와 서버 CPU 가격을 올렸고, 고급 Xeon 6 모델은 2025년 중반 소매가 대비 약 2배 수준까지 반등했다.
- TrendForce는 Intel이 7월 3일 일부 CPU 가격 조정을 확인했으며, 공급망 비용과 강한 수요를 이유로 들었다고 전했다.
- GPU, HBM, SSD만 오르는 장이 아니라 CPU까지 올라가면 AI 서버 총소유비용은 랙 단위로 다시 계산된다.
- Select desktop chips는 US$30-50, flagship Xeon은 US$1,495 인상으로 보도돼 데이터센터와 워크스테이션 견적에 바로 반영될 수 있다.
- 서버 업체의 다음 대응은 CPU 세대 혼용, 메모리 구성 축소, 자체 ASIC 추론 노드 분리 중 하나가 될 가능성이 높다.
출처: TrendForce - Intel CPU prices: Xeon up US$1,495, AI 서버 BOM 압박
6. Worldwide Assembly Test Facility Database: 820곳 후공정 지도
TL;DR - SEMI와 TechSearch의 2026년 Assembly & Test Facility Database는 전 세계 후공정 시설 820곳 이상을 추적한다.
- 2025년판 750곳에서 70곳 이상 늘었고, 가장 큰 추가 지역은 중국과 대만이다.
- 360곳 이상은 SiC, GaN, GaAs, InP 같은 화합물 반도체 역량을 보고했고, 170곳 이상은 AI/HPC를 최종 시장으로 식별했다.
- 70곳 이상은 포토닉스와 광 응용을 지원하며, RDL, 세라믹 기판, 실리콘 인터포저, 리드프레임 필드가 새로 보강됐다.
- AI 패키징 병목을 보려면 선단 fab만 볼 것이 아니라 OSAT, 테스트, 인터포저 플랫폼의 지역 집중도까지 같이 봐야 한다.
출처: SEMI - Worldwide Assembly Test Facility Database: 820곳 후공정 지도
7. Inspection metrology high-density fan-out panel packaging: 600mm 병목
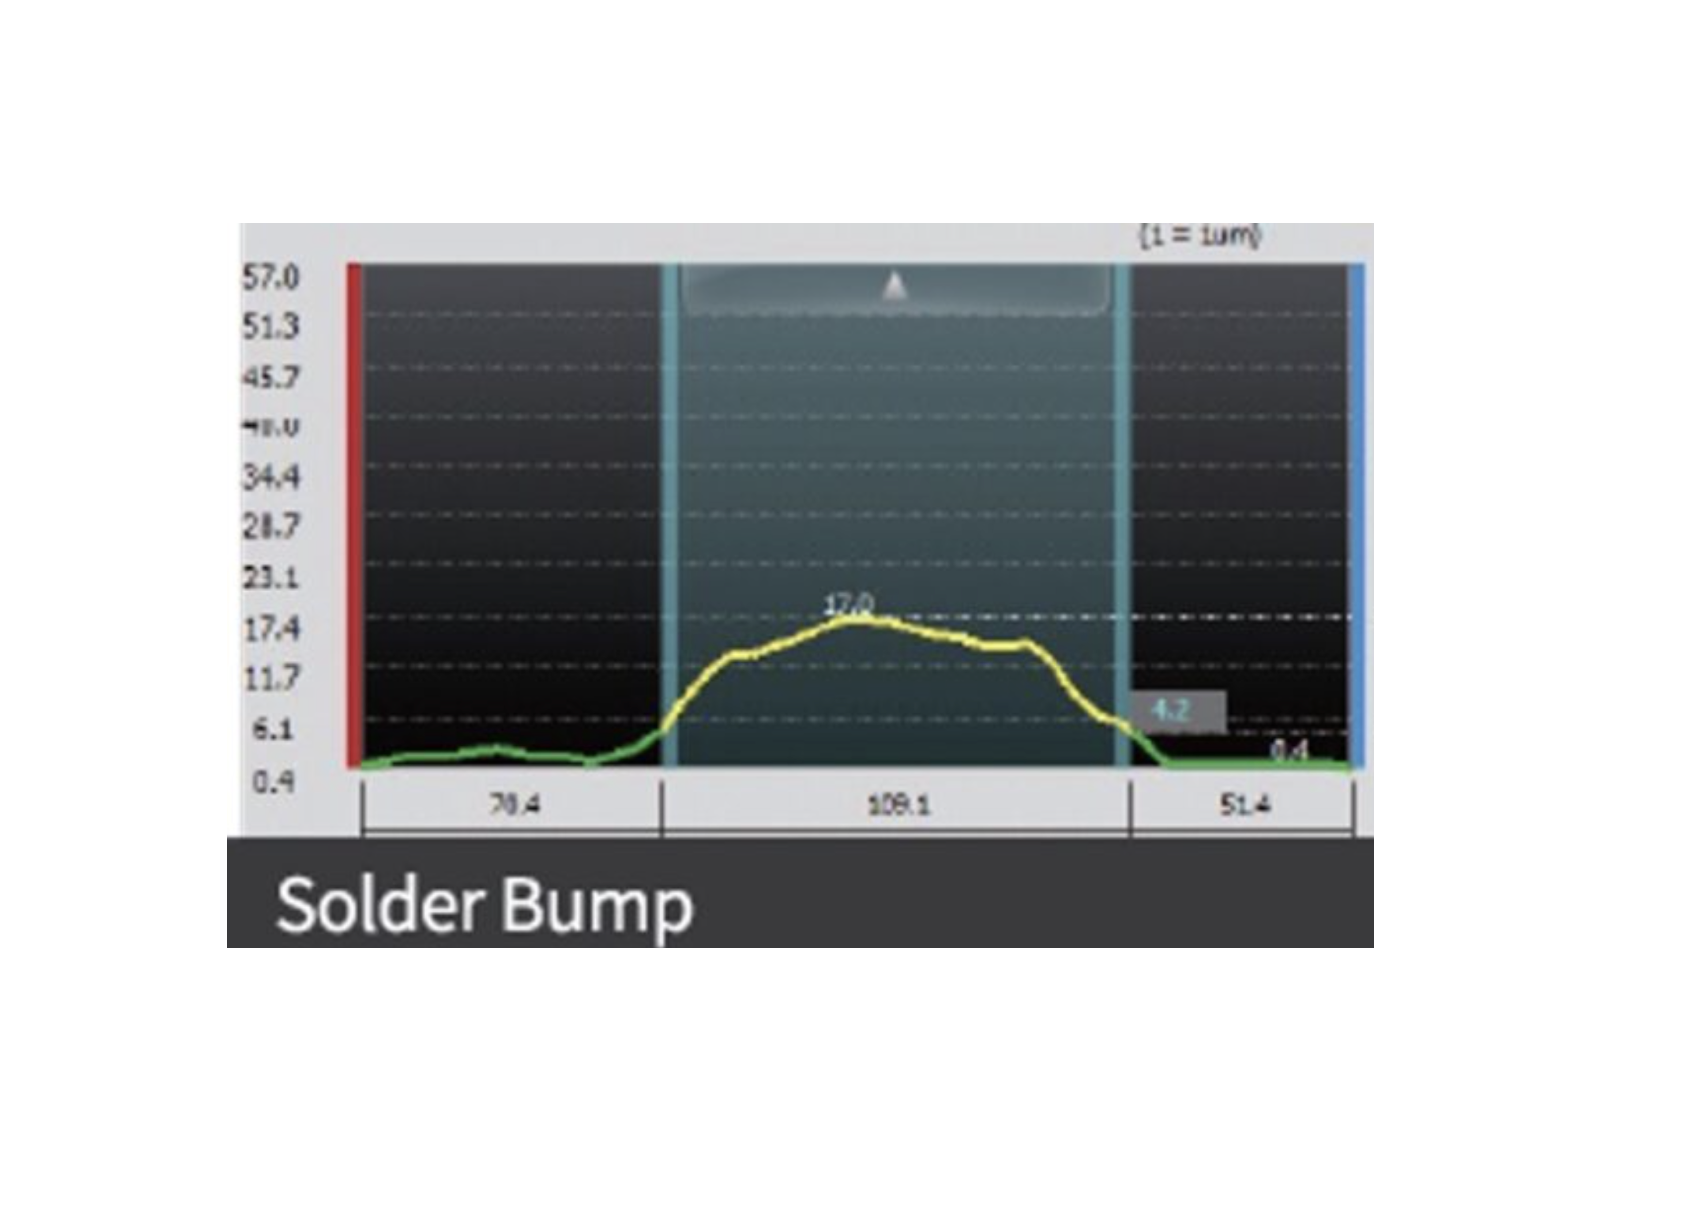
TL;DR - AI/HPC 패키지가 80 x 80mm 이상으로 커지면서 HDFO 패널 검사와 계측이 수율의 앞단 병목으로 올라왔다.
- Semiconductor Engineering은 HDFO에서 RDL 층수가 3층에서 9층으로 늘고, trace와 bump pitch가 20마이크로미터에서 5마이크로미터로 줄어든다고 정리했다.
- 600mm 패널을 1마이크로미터 해상도로 검사하면 층당 약 10^12 픽셀 데이터가 생겨 민감도와 처리량의 충돌이 커진다.
- TSMC는 panel-level packaging이 CoWoS를 대체하기보다 초대형 패키지에서 보완한다고 봤고, warpage와 overlay 제어가 핵심이다.
- 엔지니어 입장에서는 좋은 die를 붙이기 전에 known-good panel을 보장하는 계측 플로우가 원가를 좌우한다.
출처: Semiconductor Engineering - Inspection metrology high-density fan-out panel packaging: 600mm 병목
반도체 일간 주가 보드
TradingView 지연 quote 기준입니다. 티커를 누르면 TradingView 차트로 이동합니다. 등락률은 일간 등락률 기준입니다.
| 회사 | 티커 | 가격 | 일간 등락률 |
|---|---|---|---|
| NVIDIA | NVDA | $196.93 | +0.71% |
| AMD | AMD | $516.11 | -6.51% |
| Broadcom | AVGO | $370.78 | -0.83% |
| TSMC ADR | TSM | $432.57 | -4.25% |
| ASML | ASML | $1,747.28 | -4.26% |
| Arm | ARM | $300.43 | -6.77% |
| Qualcomm | QCOM | $182.97 | -1.88% |
| Micron | MU | $938.38 | -4.71% |
| Intel | INTC | $110.39 | -9.66% |
| Applied Materials | AMAT | $554.50 | -6.46% |
| Lam Research | LRCX | $326.13 | -6.87% |
| KLA | KLAC | $216.47 | -7.22% |
| Samsung Electronics | 005930 | KRW 296,000 | -6.92% |
| SK hynix | 000660 | KRW 2,201,000 | -6.06% |
| Hanmi Semi | 042700 | KRW 210,500 | -7.06% |
자주 묻는 질문
삼성전자의 2026년 2분기 잠정 가이던스는 얼마인가요?
매출 약 171조원, 영업이익 약 89.4조원입니다. 제시 범위는 매출 170조~172조원, 영업이익 89.3조~89.5조원이며, 1분기 매출 133.87조원·영업이익 57.23조원보다 늘었습니다. 전년 2분기 영업이익은 4.68조원이었습니다.
HBM 하이브리드 본딩 채택 시점은 언제로 예상되나요?
16단 HBM4E 이후로 늦춰질 수 있다는 보도가 나왔습니다. HBM4는 기존 TC 본딩을 유지했고, 두께 한도가 720마이크로미터에서 775마이크로미터로 완화되면 TC 본딩 공정의 사용 기간이 길어질 수 있다고 분석됐습니다.
중국 기업들의 AI 가속기 예산 배분은 어떻게 바뀌나요?
향후 12개월 AI 가속기 예산에서 국산 칩 비중을 30%에서 46%로 올릴 것으로 조사됐습니다. 조사 대상 임원의 80%는 올해 AI 인프라 지출이 예산을 초과하고 있다고 답했고, Bernstein은 NVIDIA의 중국 AI 반도체 점유율이 2025년 약 40%에서 2026년 약 8%로 낮아질 수 있다고 봤습니다.
전 세계 후공정 시설은 몇 곳으로 집계됐나요?
SEMI와 TechSearch의 2026년 데이터베이스는 820곳 이상을 추적합니다. 2025년판 750곳에서 70곳 이상 늘었고 중국과 대만에서 가장 많이 추가됐으며, 360곳 이상이 화합물 반도체 역량을, 170곳 이상이 AI·HPC를 최종 시장으로 보고했습니다.