VLSI Korea
Daily Silicon: 인텔 161억달러: AI 반도체 설계와 18A
🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다 현직 반도체 엔지니어가 오늘 읽은 뉴스 요약: 인텔의 2분기 매출은 $16.1B로 25% 늘었고, 데이터센터·AI 부문은 59% 성장했다. 3분기 매출 가이던스는 $15.8B-$16.8B다. SK하이닉스는 청주 P&T7 첨단 패키징 건설에 7.0931조원을 투입한다. Besi 주문은 €292.9M으로 129% 늘어 AI 메모리 수요가 wafer starts 이후의 패키징 슬롯과 장비


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
현직 반도체 엔지니어가 오늘 읽은 뉴스 요약:
인텔의 2분기 매출은 $16.1B로 25% 늘었고, 데이터센터·AI 부문은 59% 성장했다. 3분기 매출 가이던스는 $15.8B-$16.8B다.
SK하이닉스는 청주 P&T7 첨단 패키징 건설에 7.0931조원을 투입한다. Besi 주문은 €292.9M으로 129% 늘어 AI 메모리 수요가 wafer starts 이후의 패키징 슬롯과 장비 인도로 이동했음을 보여 줬다.
IDC가 집계한 1분기 AI 인프라 지출은 $89.7B였고 Arm 기반 가속 서버는 $53.0B로 x86의 $34.6B를 앞섰다. 반도체 설계팀은 18A 수율뿐 아니라 광연결, 링크 적합성, 패키지 열·전력 검증을 같은 양산 일정으로 묶어야 한다.
Chase's Take - 나는 인텔의 25% 매출 성장을 18A 외부 파운드리의 승리로 읽지 않는다. Intel Foundry 매출 $5.8B에는 내부 거래가 포함되며, 외부 고객 tapeout과 수율이 확인돼야 설비투자 회수 속도를 계산할 수 있다.
다만 DCAI가 59% 성장하고 영업현금흐름이 $7.0B로 늘어난 것은 Xeon 6+와 18A ramp에 필요한 공정·기판 투자를 버틸 현금 여력을 높였다. STA와 backend에서는 공정 이름보다 18A-P risk production의 PDK·IP 변경, High-NA EUV layer의 변동성, server-class design의 signoff correlation이 실제 일정을 정한다.
SK하이닉스 P&T7과 Besi 주문은 HBM 경쟁의 다음 제약이 wafer starts만이 아니라 hybrid bonding, assembly, burn-in 슬롯이라는 점을 확인한다. 다음 분기에는 인텔의 3분기 gross margin 42% 가이던스 달성 여부와 18A-P 고객 qualification, P&T7 장비 반입 일정을 함께 보겠다.
1. 인텔(Intel) 2분기 실적: 매출 $16.1B (Financial Results)
TL;DR - 인텔은 2분기 매출 $16.1B와 비GAAP EPS $0.42를 기록했고, 3분기 매출 가이던스를 $15.8B-$16.8B로 제시했다.
- GAAP gross margin은 40.4%, 비GAAP gross margin은 41.8%였다. GAAP 영업이익률은 11.1%, 영업현금흐름은 $7.0B였다.
- DCAI 매출은 $6.3B로 59% 늘었다. server-class 18A 제품인 Xeon 6+의 고객 qualification이 데이터센터 성장과 공정 ramp를 연결한다.
- Intel Foundry 매출은 $5.8B로 31% 증가했지만 내부 거래를 포함한다. 이 숫자를 외부 파운드리 매출로 해석하면 안 된다.
- 3분기 비GAAP gross margin 가이던스는 42%, 비GAAP EPS는 $0.38이다. 18A-P risk production과 Panther Lake의 High-NA EUV 적용이 다음 수율 확인 지점이다.
출처: Intel - 인텔(Intel) 2분기 실적: 매출 $16.1B (Financial Results)
2. SK hynix 청주 P&T7: 첨단 패키징 7.0931조원 (Cheongju Facility)
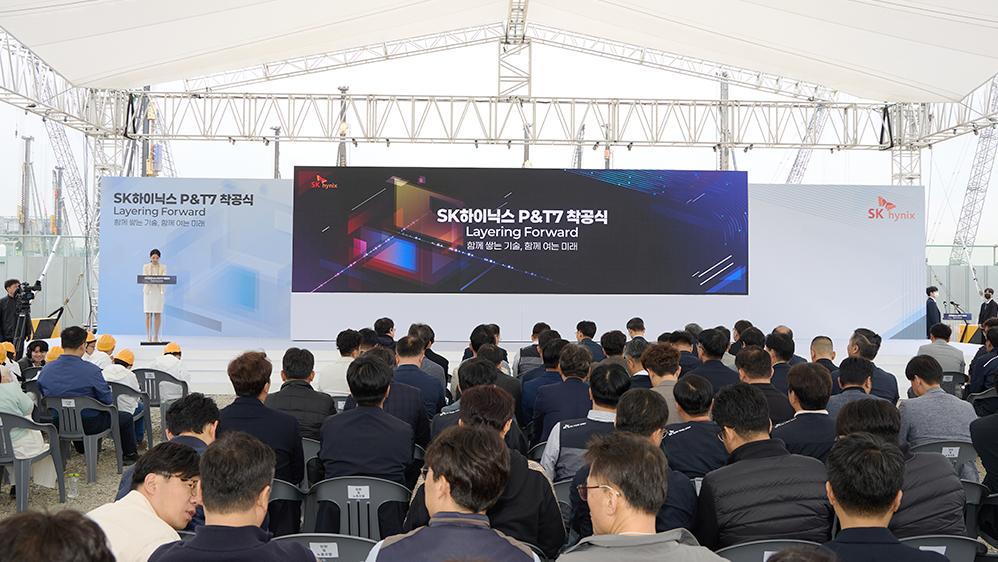
TL;DR - SK하이닉스는 청주 첨단 패키징 시설의 건설 투자액을 7.0931 trillion won으로 공시했다.
- 투자 기간은 2025년 11월부터 2032년 12월까지다. 이번 금액은 P&T7 전체 프로젝트 가치가 아니라 건설 투자 항목이다.
- HBM 출하량은 DRAM wafer starts만으로 늘지 않는다. TSV, 적층, assembly, burn-in을 처리할 후공정 floor와 장비가 같은 속도로 열려야 한다.
- 공시된 장기 건설 일정은 장비 발주와 고객 qualification이 여러 세대로 나뉠 가능성을 뜻한다.
- 다음 확인 항목은 첫 장비 반입 시점, hybrid bonding 적용 범위, package별 burn-in 처리량이다.
출처: Asiae - SK hynix 청주 P&T7: 첨단 패키징 7.0931조원 (Cheongju Facility)
3. IDC AI 인프라: Q1 $89.7B, Arm이 x86 추월
TL;DR - IDC는 1분기 AI 인프라 지출을 $89.7B로 집계했고, Arm 기반 가속 서버 지출이 $53.0B로 x86의 $34.6B를 넘어섰다고 밝혔다.
- 전체 지출은 전년 대비 33.1% 늘었고 서버가 $87.6B로 97.6%를 차지했다. 스토리지는 $2.2B, 2.4%였다.
- 가속 서버의 아키텍처 이동은 CPU가 GPU 보조 부품이 아니라 메모리 이동, orchestration, I/O 전력의 설계 축이 됐다는 뜻이다.
- 미국 지출은 $67.9B로 전체의 75.7%, 중국은 $7.8B로 8.7%였다. 지역별 전력과 수출통제가 같은 서버 BOM의 출하 시점을 갈라놓는다.
- IDC는 2026년 전망을 $497B로 높였다. 단기 hardware lead time보다 전력 계통 연결 일정이 더 긴 제약인지 확인해야 한다.
출처: IDC - IDC AI 인프라: Q1 $89.7B, Arm이 x86 추월
4. Besi Q2-26 실적: 주문 €292.9M (Results)
TL;DR - Besi의 2분기 매출은 €249.9M, 주문은 €292.9M으로 각각 전년 대비 68.7%, 128.8% 증가했다.
- 매출 증가는 hybrid bonding, photonics, data center application 수요가 이끌었다. gross margin은 65.7%였다.
- 주문 증가율이 매출 증가율을 앞선 것은 고객이 후공정 장비 슬롯을 선점하고 있음을 보여 준다.
- 순이익은 €89.0M으로 177.3% 증가했다. 장비 공급사의 수익성은 HBM과 광연결 패키지의 실제 장비 acceptance에 달렸다.
- 3분기 매출은 전분기 대비 10-15% 증가, gross margin은 63-65%로 제시됐다. 신규 주문의 인도 시점과 hybrid bonding 비중이 다음 확인 지점이다.
출처: Besi - Besi Q2-26 실적: 주문 €292.9M (Results)
5. STMicro Q2: 매출 $3.49B, 데이터센터 2027년 $2B
TL;DR - STMicroelectronics의 2분기 매출은 $3.49B로 26% 늘었고, 회사는 데이터센터 매출이 2027년 $2B를 넘을 것으로 전망했다.
- GAAP gross margin은 34.8%, 영업이익은 $187M, 순이익은 $222M, 희석 EPS는 $0.24였다.
- 산업·자동차 재고 정상화와 데이터센터 수요가 동시에 움직이지만 제품별 wafer와 package qualification 기간은 다르다.
- 3분기 매출 가이던스 중간값은 $3.70B, gross margin은 37%다. gross margin에는 미가동 생산능력 비용 70bp가 포함된다.
- 회사는 데이터센터 매출이 2026년 $1B, 2027년 $2B를 넘을 것으로 봤다. 전력 반도체와 custom silicon 공급이 같은 속도로 늘어나는지 확인해야 한다.
출처: STMicroelectronics - STMicro Q2: 매출 $3.49B, 데이터센터 2027년 $2B
6. Soitec FY2027 1분기 실적: €113M (First Quarter Revenue)
TL;DR - Soitec의 회계연도 1분기 매출은 €113M으로 23% 늘었고 Photonics-SOI 매출은 2배 증가했다.
- Edge & Cloud AI 매출은 €65M으로 46% 늘었다. 전체 매출의 약 57%가 이 부문에서 나왔다.
- 싱가포르 300mm SOI fab이 첫 고객의 고용량 Photonics-SOI 생산 qualification을 통과했다. 광연결 수요가 substrate capacity로 전환되는 지점이다.
- 2분기 매출 성장 가이던스는 30% 이상이다. 회사는 FY27 Photonics-SOI 매출이 FY26의 $100M 초과 수준에서 2배 이상 늘 것으로 봤다.
- NPO와 CPO가 실제 양산으로 넘어가려면 추가 고객 qualification과 다년 capacity reservation의 현금 선납이 wafer 출하로 이어져야 한다.
출처: Soitec - Soitec FY2027 1분기 실적: €113M (First Quarter Revenue)
7. Nokia Q2 AI·Cloud: 매출 €4.8B (Reports and Filings)
TL;DR - Nokia의 2분기 comparable net sales는 €4.8B, gross margin은 46.0%, operating margin은 9.0%였다.
- comparable diluted EPS는 €0.07이었고 net cash와 이자부 금융자산은 €2.8B였다.
- Nokia는 2분기 성장을 AI·Cloud 수요가 이끌었다고 밝혔다. 가속 서버 지출이 optical network와 IP network 매출로 전환되는지 보여 주는 downstream 지표다.
- AI 데이터센터의 silicon 출하량은 switch와 optical module의 port 수, 전력, 고객 qualification이 맞아야 실제 네트워크 매출로 이어진다.
- 다음 확인 항목은 AI·Cloud 주문의 매출 전환, optical component 공급, 3분기 comparable operating margin이다.
출처: Nokia - Nokia Q2 AI·Cloud: 매출 €4.8B (Reports and Filings)
8. Mobileye Q2: 매출 $508M, 중국 mix가 ASP 압박
TL;DR - Mobileye의 2분기 매출은 $508M으로 보합이었고, 시스템 출하량 3% 증가가 중국 OEM 수출 비중에 따른 EyeQ ASP 하락으로 상쇄됐다.
- GAAP gross margin은 46%로 전년의 50%보다 낮아졌다. 출하 대수 증가만으로 silicon 매출 품질을 판단할 수 없는 이유다.
- 조정 영업이익은 $155M으로 46% 늘고 조정 EPS는 $0.19였다. 다만 R&D 법률 인센티브가 비용 개선에 기여했다.
- 연간 매출 가이던스는 $1.970B-$2.020B로 제시됐고 중간값은 이전보다 $20M 높아졌다.
- 다음 확인 항목은 EyeQ 제품 mix, 중국 OEM 수출 비중, SuperVision 고객별 qualification과 차량당 silicon content다.
출처: Mobileye - Mobileye Q2: 매출 $508M, 중국 mix가 ASP 압박
9. PCIe 6.x 적합성: 링크·트랜잭션 계층 시험 규격 공개
TL;DR - PCI-SIG는 7월 22일 PCI Express 6.x 링크 계층·트랜잭션 계층 시험 규격을 공개했다.
- 새 문서는 PCI Express Base Specification의 링크 계층과 트랜잭션 계층 요구를 장치와 포트의 적합성 시험으로 연결한다.
- PHY 속도 시험을 통과해도 protocol state, packet 처리, 오류 복구가 맞지 않으면 서버 보드 interoperability를 확보할 수 없다.
- 검증팀은 공식 compliance case를 UVM regression, FPGA prototype, 실장 보드 test의 공통 추적 항목으로 매핑해야 한다.
- 다음 확인 항목은 PCIe 6.x Integrators List 등록과 compliance workshop에서 반복되는 링크·트랜잭션 계층 실패 유형이다.
출처: PCI-SIG - PCIe 6.x 적합성: 링크·트랜잭션 계층 시험 규격 공개
10. Synopsys AI 아날로그 레이아웃 합성: 고객 파일럿 3배 (Analog Layout Synthesis)

TL;DR - Synopsys는 5개 고객의 ASO.ai 파일럿에서 아날로그 레이아웃 구현이 3배 빨라지고 ECO·설계 반복이 3배 줄었다고 밝혔다.
- ASO.ai는 circuit constraint와 layout automation을 묶어 반복적인 placement·routing 탐색을 줄이는 아날로그 레이아웃 합성 접근이다.
- 효과 수치는 5개 고객 파일럿과 초기 배치 결과다. 서로 다른 PDK, IP topology, signoff 조건에 일반화된 benchmark로 보면 안 된다.
- 아날로그 팀의 생산성은 첫 layout 생성보다 LVS·DRC·EMIR·matching constraint를 보존한 ECO 수렴에서 결정된다.
- 제한적 고객 제공은 2026년 여름 예정이다. 다음 확인 항목은 production block 수, PDK 범위, signoff pass rate다.
출처: Synopsys - Synopsys AI 아날로그 레이아웃 합성: 고객 파일럿 3배 (Analog Layout Synthesis)
11. IQE 상반기 매출 £64M 이상 (PLC Trading Update)
TL;DR - IQE는 상반기 매출이 최소 £64M이며 AI 데이터센터 optical photonics용 InP 수요가 성장을 이끌었다고 밝혔다.
- 회사는 연간 매출 성장률 가이던스를 30% 이상으로 유지했고 조정 EBITDA를 low-teens £M으로 전망했다.
- InP epiwafer 수요는 광모듈 업체 주문보다 앞단의 재료 투입 신호다. 다만 고객 재고와 epitaxy qualification이 출하 전환 속도를 가른다.
- 6월 말 현금은 £41.6M, 은행 부채는 없었다. 생산 확대를 위한 운전자본과 capex를 자체 현금으로 버틸 여력이 핵심이다.
- Soitec의 Photonics-SOI와 IQE의 InP가 함께 증가한 것은 optical engine의 기판과 광원 공급이 동시에 늘고 있다는 교차 확인이다.
출처: IQE - IQE 상반기 매출 £64M 이상 (PLC Trading Update)
반도체 일간 주가 보드
TradingView 지연 quote 기준입니다. 티커를 누르면 TradingView 차트로 이동합니다. 등락률은 일간 등락률 기준입니다.
| 회사 | 티커 | 가격 | 일간 등락률 |
|---|---|---|---|
| NVIDIA | NVDA | $208.76 | -1.56% |
| AMD | AMD | $539.69 | -2.29% |
| Broadcom | AVGO | $392.47 | -1.09% |
| TSMC ADR | TSM | $415.58 | -1.34% |
| ASML | ASML | $1,803.00 | +0.06% |
| Arm | ARM | $283.04 | -0.13% |
| Qualcomm | QCOM | $171.11 | -2.57% |
| Micron | MU | $990.21 | +3.20% |
| Intel | INTC | $100.23 | -2.33% |
| Applied Materials | AMAT | $562.80 | +1.60% |
| Lam Research | LRCX | $319.78 | +0.15% |
| KLA | KLAC | $218.73 | +1.88% |
| Samsung Electronics | 005930 | KRW 270,000 | +3.65% |
| SK hynix | 000660 | KRW 1,919,000 | +4.86% |
| Hanmi Semi | 042700 | KRW 216,000 | +0.47% |
앞으로 지켜볼 것
- 인텔 3분기 매출 $15.8B-$16.8B와 gross margin 42%
DCAI 성장과 18A ramp가 가격·mix 개선으로 이어지는지, 신규 장비와 substrate 투자가 margin을 다시 누르는지 확인한다. - SK하이닉스 P&T7 첫 장비 반입과 공정별 floor 배분
7.0931조원 건설 투자가 TSV, hybrid bonding, assembly, burn-in 중 어느 처리량을 먼저 늘리는지 보여 준다. - 7월 27-31일 PCI-SIG Compliance Workshop #140
PCIe 6.x 링크·트랜잭션 계층 시험 규격이 실제 장치와 포트의 반복 실패 항목으로 구체화되는 자리다. - Besi 3분기 매출 10-15% 순차 성장 가이던스
€292.9M 주문이 hybrid bonding 장비 acceptance와 매출로 전환되는 속도를 확인한다. - 7월 31일 한국 7월 전체 수출 잠정치
메모리와 시스템반도체의 물량·단가를 나눠 P&T7 투자와 AI 서버 수요가 실제 수출에 반영되는지 점검한다. - 11월 18일 Soitec 회계연도 상반기 실적
싱가포르 300mm Photonics-SOI 고객 qualification과 capacity reservation이 wafer 매출로 이어졌는지 확인한다.
뉴스에 넣지 않은 다른 헤드라인
- Arm AGI CPU: EDA workloads and 2x requests per rack (Arm)
EDA workload와 rack efficiency 사례는 유용하지만 2배 수치는 Arm 추정치이며 독립 benchmark가 공개되지 않았다. - Arm MCP Server brings agentic AI to developer workflows (Arm)
개발 workflow 발표로 반도체 제품의 PPA, runtime, tapeout 수 같은 production 지표가 없다. - How AI Is Revolutionizing Chip Design Workflows (Synopsys)
AI 설계 역할 변화는 Trends 관심과 맞지만 새 제품의 고객 수, signoff 결과, tapeout 일정이 공개되지 않았다. - Multiphysics Challenges in Advanced Chip Design (Synopsys)
multi-die guardband 문제를 설명하지만 인용한 비용 범위가 외부 자료이며 새 고객 양산 수치가 없다. - DGNA: Dissecting GPU NUMA Architecture through Microbenchmarking (arXiv)
GPU NUMA 측정 방법은 실무적이지만 preprint 단계이며 제품 공급망과 양산 일정에 직접 연결되지 않는다. - Formal Foundations for Known Good Reliable Die Screening (arXiv)
chiplet die screening의 이론적 틀은 새롭지만 4,000개 synthetic die simulation으로 실제 fab·OSAT 데이터가 아니다.
VLSI Korea에서 이어 읽을 글
- BoW 칩렛 인터커넥트: UCIe 밖에서 유기 기판을 노리는 병렬 PHY
오늘 브리프의 배경을 더 깊게 읽을 수 있는 글입니다. - 팀 가이드: PDK / Device Modeling — 파운드리의 SPICE 모델·DRC 룰을 만드는 팀
오늘 브리프의 배경을 더 깊게 읽을 수 있는 글입니다. - Synopsys Mafia: EDA 제국 밖에서 회사를 만든 사람들
오늘 브리프의 배경을 더 깊게 읽을 수 있는 글입니다. - 웨이퍼가 곧 컴퓨터가 될 때 ②: 수율은 왜 불량률이 아니라 재구성 문제인가
오늘 브리프의 배경을 더 깊게 읽을 수 있는 글입니다. - 팀 가이드: Low-Power / Power Architecture — 모바일·AI 칩의 전력 설계자
오늘 브리프의 배경을 더 깊게 읽을 수 있는 글입니다.
관련 글